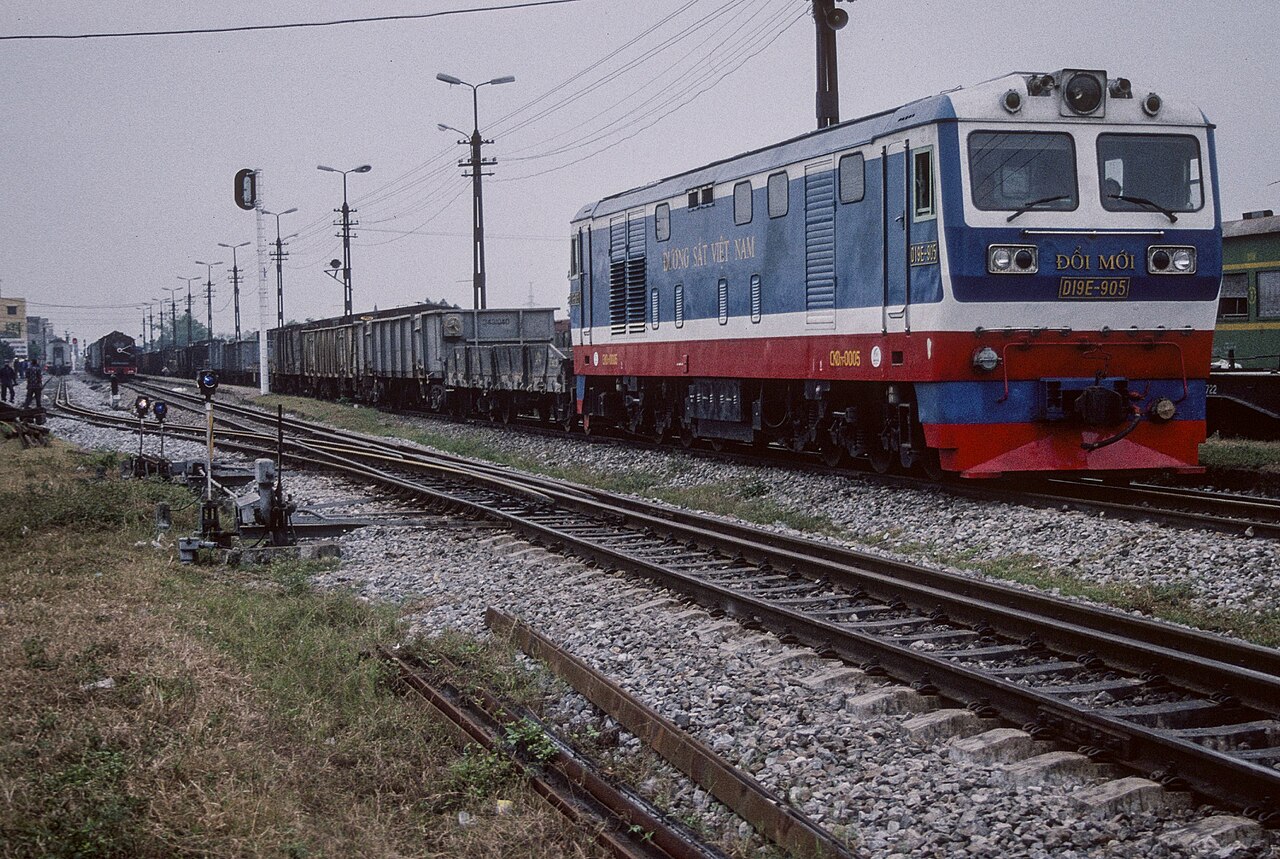
Maersk en het Vietnamees conglomeraat Hateco kondigden op 20 oktober 2026 een spoorwegggoederenproject van 3,5 miljard dollar in Vietnam aan, gericht op een strategisch noord-zuidcorridor om drukke havens te omzeilen. De samenwerking signaleert versnellende toeleveringsketen-diversificatie naar Zuidoost-Azië als wereldwijde vervoerders alternatieven zoeken voor China-gerichte routes.
Markteffect en Mondiale Context: Toeleveringsketen-Diversificatie Versnelt
Het Maersk-Hateco partnerschap richt zich op een 1.500 kilometer standaardspoorgauge spoorweg die Hanoi verbindt met Ho Chi Minh-stad, ontworpen om 20 miljoen ton vracht per jaar te verwerken. Dit lost direct Vietnam's logistieke knelpunt op waar vrachtwagens 77% van de binnenlandse goederenvervoer domineren ondanks hogere kosten en emissies. Voor Maersk breidt de investering het geïntegreerde logistiekmodel uit buiten zeevervoer naar cruciale binnenlandse infrastructuur, waarbij marge wordt vastgelegd over de volledige toeleveringsketen.
Vietnam's productie-exportgroei — gemiddeld 12% per jaar sinds 2020 — heeft de havencapaciteit bij Cat Lai en Hai Phong overstegen. Spoorwegggoederenkosten per ton-kilometer liggen 40-60% onder vrachtwagentransport, wat een structureel kostenvoordeel biedt voor electronica, textiel en autonderdelen die tussen noordelijke industriële zones en zuidelijke exporthubs verplaatsen. Het project sluit aan bij Vietnam's Energieontwikkelingsplan VIII en de net-nul 2050-commitment, waarbij spoorweg wordt gepositioneerd als decarboniseringshefboom voor Scope 3-emissies.
"Dit is niet zomaar een spoorweg — het is een strategische hedge tegen enkelvoudige productieconcentratie in één land. Maersk ziet vastelandcapaciteit vast voordat de volgende golf van China-plus-een herplaatsing Vietnam's infrastructuurplafond raakt. De prijs van 3,5 miljard dollar weerspiegelt het first-mover voordeel in een corridor waar grondrechtenverkrijging exponentieel lastiger wordt met elk voorbijgaand jaar."
Regionale implicaties strekken zich verder dan Vietnam. Thailands vertraagde hogesnelheidsspoorverbindingen naar Laos en China, Maleisië's herkalibratie van de East Coast Rail Link en Indonesië's Jakarta-Bandung HSR kampen allemaal met financierings- of grondverwervingshinder. Een operationeel noord-zuid Vietnamees corridor kan de ruggengraat worden van een toekomstig trans-ASEAN spoornetwerk, waarbij intra-regionale vracht van feederschpen naar goedkopere spoor wordt omgeleid. Beleggers moeten de mijlpaalen van het ASEAN Connectivity Master Plan 2025 monitoren voor cross-border interoperabiliteitsstandaarden.
Kernpunten voor Infrastructuurbeleggers: Risico's en Kanssen
- Monitor Vietnam's publiek-private samenwerkingsraamwerk voor opbrengstrisicotoewijzing — Hateco's lokale politieke kapitaal complementeert Maersk's balans maar grondschadeclaims blijven het primaire uitvoeringsrisico.
- Let op signalen van soevereine welvaartsfondsen co-investering; Temasek en GIC hebben historisch Zuidoost-Aziatische logistieke infrastructuur geankerd met 15-20% eigenvermogensdeelnemingen.
- Verwacht consolidatie onder vrachtbemiddelaars aangezien spoortoegang schaalvoordelen creëert — middengrote NVOCC's zonder bloktreincapaciteit kunnen margecompressie ondervinden op Vietnam-routes.
- Dek valuta-expositie via VNG-gedenomineerde opbrengststromen; de dong's beheerde float tegen een mand beperkt opwaartse potentiële winst maar biedt stabiliteit versus frontier-markteigenaren.
Veelgestelde Vragen: Vietnam Rail Project
Hoe Vergelijkt Het Maersk-Hateco Spoorwegproject Met China's Laos Railmodel?
De Laos-China spoorweg was staatsgefondsd met Chinese beleidsbankleningen tegen concessionele tarieven, terwijl Maersk-Hateco vertrouwt op commerciële projectfinanciering met opbrengstrisico gedeeld tussen strategische partners. Vietnam's hogere BBP per capita en bestaande industriële basis suggereren sterkere organische vrachtvraag versus Laos's transit-afhankelijk model.
Wat Zijn De Gevolgen Voor Containervervoertarieven Op Intra-Aziatische Routes?
Modale shift van feederschpen naar spoor kan de intra-Aziatische containervraag met 8-12% verminderen op noord-zuid Vietnam-corridors tot 2030, wat druk uitoefent op kortzeevaarttarieven. Vrijgekomen scheepscapaciteit kan echter heringezet worden naar groeiende Cambodja-Myanmar routes waar spoorinfrastructuur nog ontbreekt.