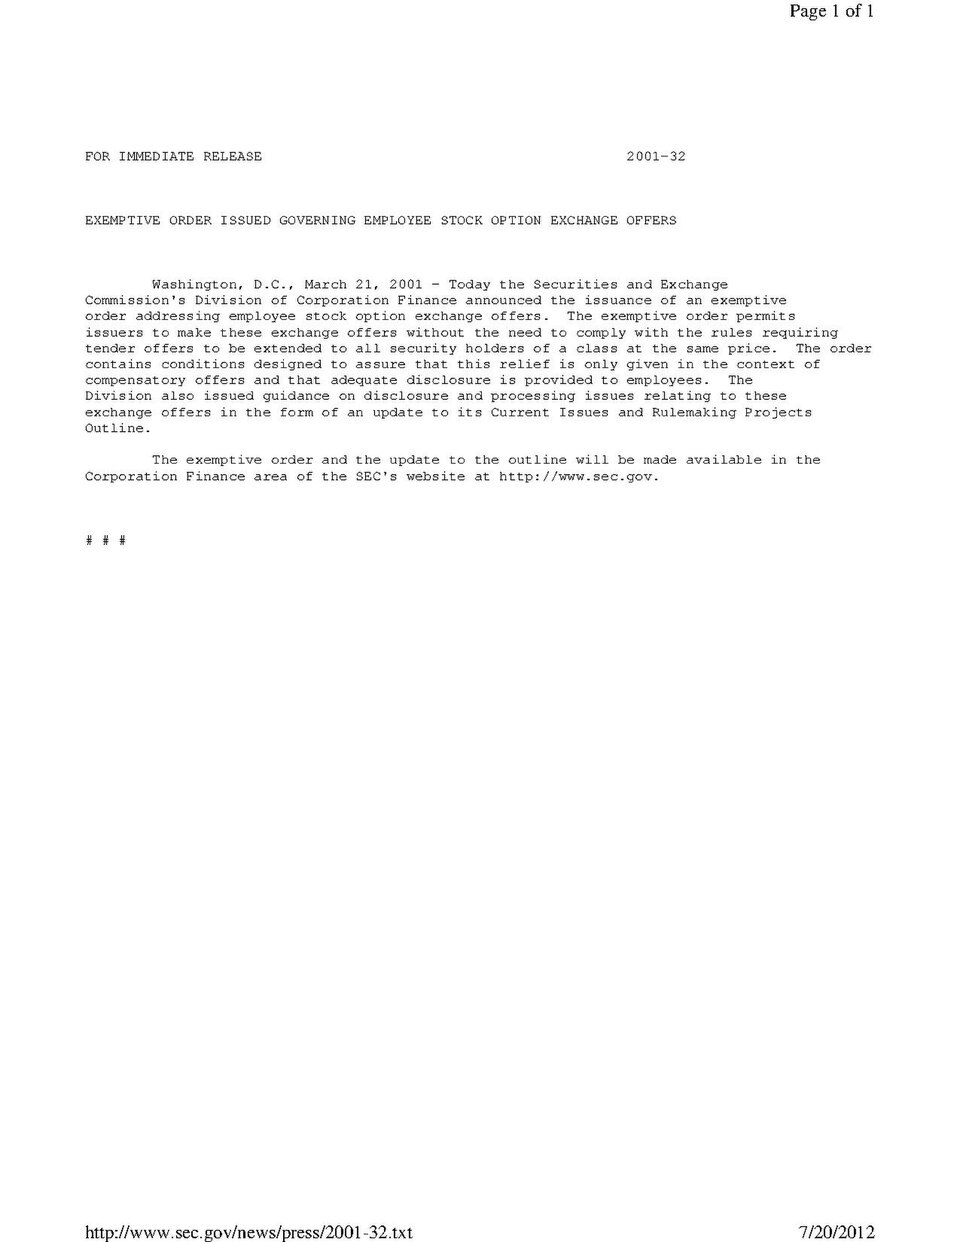
Securities and Exchange Commission utstedte 30. oktober unntaksregler som utelukker visse ikke-USAs og inter-affiliate repurchase agreements fra obligatoriske sentrale clearingkrav, noe som letter etterlevelsesbyrden for broker-dealere samtidig som kjerneverket fra desember 2023 bevares.
Hovedpunkter
- SEC unntar visse ikke-USAs motparts- og inter-affiliate repo-transaksjoner fra Treasury-clearingplikten
- Unntaket gjelder affiliates som ikke er klassifisert som forvaltningsselskaper under 1940-loven
- Kommissær Uyeda utpekt til å lede overgangstilsynet av styreleder Atkins
- Implementeringstøtte tilgjengelig via SEC Division of Trading and Markets kontaktkanaler
- Kjerneclearingrammeverket for standard repo-transaksjoner forblir intakt
Kort Oppsummert: Etterretningsbrief
Omfanget av unntaksreglene
Unntaket innskrenker definisjonen av kvalifiserte sekundærmarkedstansaksjoner under Rule 17ad-22 i to kategorier. Først utelukkes visse repo-transaksjoner med ikke-USAs motparter, under forbehold om ikke nærmere spesifiserte grenser og betingelser. Andre utelukkes repo-transaksjoner mellom en direkte deltaker i et amerikansk clearingagentskap for statsobligasjoner og en tilknyttet enhet, forutsatt at denne affiliate ikke er et forvaltningsselskap som definert i Section 3 av Investment Company Act of 1940, og ellers oppfyller definisjonen av affiliated counterparty i Rule 17ad-22(a).
Kommissær Mark T. Uyeda, utpekt av styreleder Paul S. Atkins til å lede agentets overgangstilsyn, sa at Kommissionen har lyttet nøye til markedsdeltakere om utfordringer med implementeringen av Treasury-clearingreglene. Han understreket at vellykket implementering krever en grundig tilnærming som tar hensyn til realiteten i grenseskridende transaksjoner.
Regulatorisk bakgrunn og implementeringstidslinje
SEC vedtok Treasury-clearingregler i desember 2023 for å pålegge sentral clearing av amerikanske statsobligasjoner gjennom registrerte clearingagentskap. For å letter en ordenlig implementering, forlenget Kommissionen de opprinnelige etterlevelsesfristene og lanserte i september 2025 en samlet nettside som samler FAQ-er, personallerklæringer og implementeringsressurser. Dagens handling følger etter omfattende offentlig engasjement og publiserte forespørsler om unntak fra markedsdeltakere.
Markedsimpakt og operasjonell betydning
Unntaket adresserer direkte operasjonell friksjon for globale dealere som håndterer grenseskridende repo-bøker og interne finansieringsdesker. Ved å fjerne transaksjoner med ikke-USAs motparter og intra-gruppe finansieringsflyter, reduserer SEC det umiddelbare clearingvolumet rettet mot Fixed Income Clearing Corporation (FICC), noe som senker margin- og operative kostnader for berørte selskaper. Bevaringen av kjerneclearingkrav for standard dealer-to-dealer og dealer-to-client repoer beholder systemrisikoreduseringsmålene i den opprinnelige regelen.
Etterlevelsesressurser og neste steg
Markedsdeltakere som forbereder seg på etterlevelse, kan kontakte SEC-personell i Division of Trading and Markets direkte på [email protected] eller 202-551-5777. Kommissionen signaliserte fortsatt villighet til å engasjere seg i etterlevelses-, operative og tolkningsspørsmål gjennom sin konsolidert implementeringsside.