Apple erzielte im dritten Geschäftsquartal einen Umsatz von 114,5 Mrd. $, übertraf damit die Erwartungen der Wall Street, doch CEO John Ternus warnte, dass die Speicherchip-Preise aufgrund des Wettbewerbs von KI-Rechenzentren um die Versorgung "beispiellos" schnell steigen, was Margendruck im laufenden Quartal signalisiert.
Wichtigste Erkenntnisse
- Q3-Umsatz 114,5 Mrd. $ (+12 % YoY) und EPS 2,10 $ schlagen Konsens von 113,4 Mrd. $/1,99 $
- CEO John Ternus warnt vor "beispiellosem" Speicherchip-Preisanstieg, der Q4-Margen drücken wird
- KI-Rechenzentrum-Nachfrage ("RAMageddon") treibt Komponenten-Kosteninflation in der Lieferkette
- Preiserhöhungen im Juni/September bei iPad, MacBook, iPhone bieten nur teilweisen Ausgleich
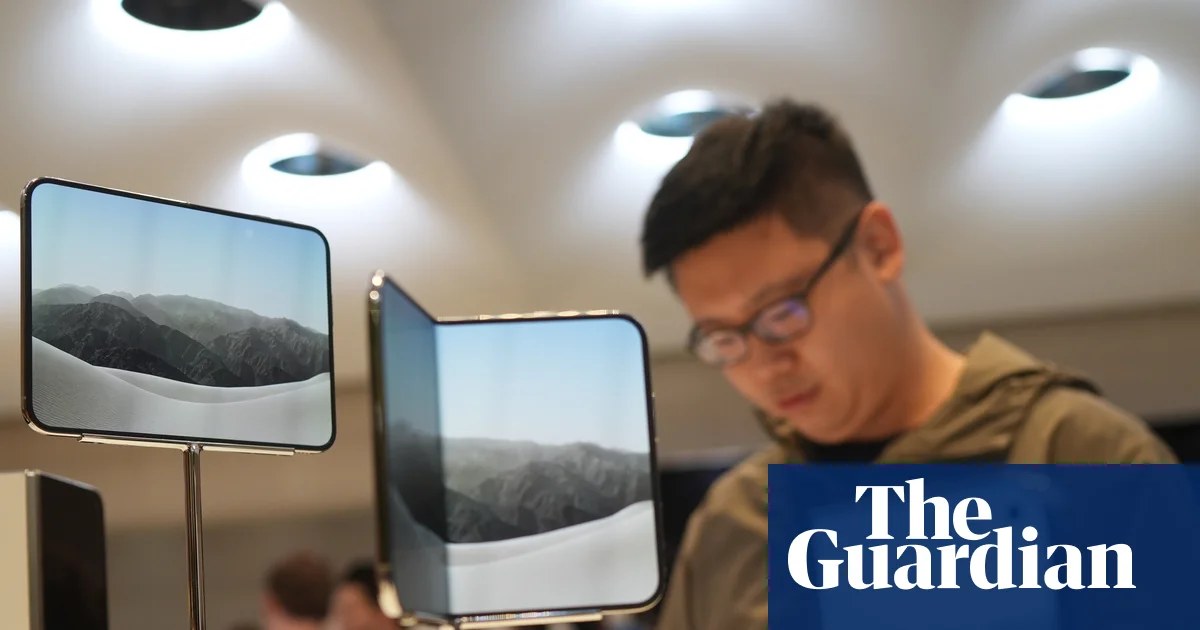
- iPhone Duo Faltable: frühes Interesse, aber Bildschirmriss-Berichte; noch nicht im Vollrelease
Executive Intelligence Brief
Gewinnsprung wird durch Komponentenkosten-Warnung gedämpft
Der Nettogewinn stieg um 12 % auf 30,71 Mrd. $ bzw. 2,10 $ je Aktie, verglichen mit 27,47 Mrd. $ bzw. 1,85 $ je Aktie im Vorjahr. Der Umsatz kletterte um 12 % von 102,5 Mrd. $. Beide Werte lagen über dem FactSet-Konsens von 1,99 $ EPS bei 113,4 Mrd. $ Umsatz. Die Ergebnisse trotzten dem schwächeren Trend im Big Tech, wo Alphabet, Amazon und Intel in diesem Quartal alle enttäuschten.
Die Aktie gab im nachbörslichen Handel dennoch um 2,75 % nach, da Ternus, der im September die CEO-Rolle übernahm, die Entwicklung der Speicherkosten ansprach. "Was wir derzeit bei der Speicherpreisgestaltung sehen, ist beispiellos," sagte er Analysten in der Ergebnis-Konferenz und prognostizierte, dass die Speicherkosten im vierten Quartal die der vorangegangenen drei Monate übersteigen würden.
KI-Rechenzentrum-Nachfrage löst "RAMageddon" in der Lieferkette aus
Der branchenweite Engpass, von Marktteilnehmern "RAMageddon" getauft, resultiert aus der gierigen Nachfrage nach High-Bandwidth-Memory von KI-Rechenzentrum-Betreibern. Diese Nachfrage verdrängt die Versorgung für Consumer-Gerätehersteller und treibt Spot- und Vertragspreise für DRAM und NAND in die Höhe. Apples Exposition ist angesichts der speicherintensiven iPhones, Macs und iPads erheblich.
Ternus sagte, die im Juni bei iPad- und MacBook-Linien und im September bei iPhones umgesetzten Preiserhöhungen hätten "einen gewissen Ausgleich" für die steigende Materialstückliste geschaffen. Die Verzögerung zwischen Komponenten-Kosteninflation und Einzelhandelspreisanpassungen bedeutet jedoch, dass die kurzfristigen Bruttomargen die Spreizung absorbieren müssen.
Produktmix und geografische Performance
Das Umsatzwachstum wurde primär durch iPhone-Verkäufe und starke Mac-Mini-Nachfrage getrieben, was Quilter Cheviots Ben Barringer auf "agentische KI"-Anwendungsfälle zurückführte. Das China-Wachstum wurde als robust beschrieben, ein positives Signal nach Quartalen der Sorge. Im Gegenzug enttäuschten iPad und Wearables, während der Services-Umsatz um 10 % wuchs, unter dem Konzernschnitt.
Barringer charakterisierte die Ergebnisse als "OK, wenn auch auf der enttäuschenden Seite", und verwies auf die Services-Verlangsamung und Wearables-Schwäche. Er merkte frühes Interesse am iPhone Duo, Apples erstem faltbaren Handset, an, warnte aber: "Es sind noch frühe Tage, da das Produkt noch nicht vollständig auf dem Markt ist."
Qualitätsprüfung beim Faltable-Start und Führungswechsel
Separate Berichte deuten darauf hin, dass einige iPhone-Duo-Besitzer Bildschirmrisse melden, was Ausführungsrisiko für den Hochlauf des neuen Formfaktors hinzufügt. Der Produkterfolg wird als kritisch für "die nächste Stufe von Apples Produktinnovation" gesehen, so Barringer.
Das Quartal markierte auch den formellen Übergang von Tim Cook zum Executive Chair, begleitet von einem 47-Mio.-$-Vergütungspaket. Cooks Amtszeit als CEO endete mit Apple als zweitem Unternehmen, das eine Marktbewertung von 5 Bio. $ erreichte, wenngleich die Aktie kürzlich zurückwich, da Anleger von KI-lastigen Namen rotierten.
Ausblick: Margen-Trajektorie und KI-Strategie-Differenzierung
Emarketer-Analyst Jacob Bourne hob hervor, dass Apples "zögerlicher Ansatz" bei KI-Infrastrukturausgaben den Cashflow im Vergleich zu Peers bewahrt habe, die Zehner-Milliarden in Rechenzentrums-Ausbaus investieren. Partnerschaften mit Firmen wie Alphabet könnten es Apple ermöglichen, KI-Fähigkeiten ohne entsprechende Kapitalintensität zu integrieren.
Schlüsselvariablen für das kommende Quartal: der genaue Bruttomargen-Effekt der Speicherkosten, iPhone-Duo-Defektraten und Rücklaufvolumen, und ob Chinas robuste Wachstumstrajektorie vor makroökonomischen Gegenwinden Bestand hat. Dem Unternehmen droht zudem eine 1,5-Mrd.-£-Regulierungsentscheidung im UK, gegen die es Berufung einlegt.