A Apple registrou receita de US$ 114,5 bilhões no terceiro trimestre fiscal, superando as expectativas de Wall Street, mas o CEO John Ternus alertou que os preços dos chips de memória estão subindo a uma taxa 'sem precedentes', à medida que data centers de IA competem por oferta, sinalizando pressão nas margens no trimestre atual.
Pontos Principais
- Receita Q3 US$ 114,5 bi (+12% A/A) e LPA US$ 2,10 batem consenso de US$ 113,4 bi/US$ 1,99
- CEO John Ternus alerta para alta 'sem precedentes' no preço de chips de memória que comprimirá margens do Q4
- Demanda de data centers de IA ('RAMageddon') impulsiona inflação de custo de componentes na cadeia de suprimentos
- Altas de preço em junho/setembro em iPad, MacBook, iPhone dão compensação apenas parcial
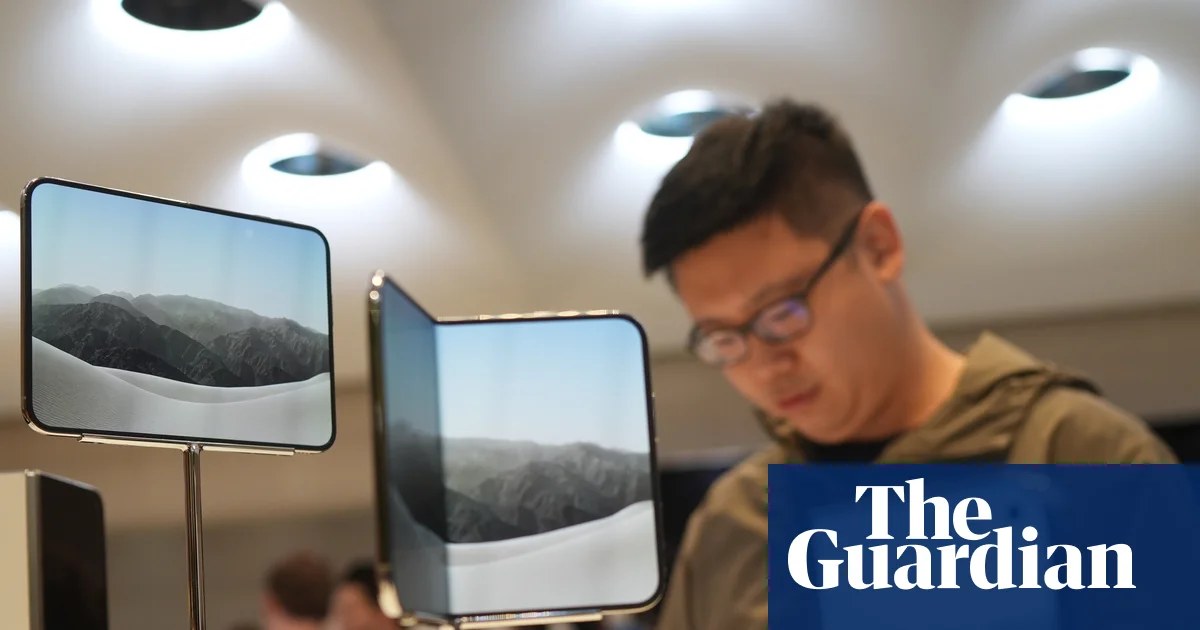
- iPhone Duo dobrável: interesse inicial, mas relatos de rachaduras na tela; ainda não em lançamento completo
Resumo Executivo de Inteligência
Lucro acima do esperado é ofuscado por alerta de custo de componentes
O lucro líquido subiu 12% para US$ 30,71 bilhões, ou US$ 2,10 por ação, ante US$ 27,47 bilhões, ou US$ 1,85 por ação, um ano antes. A receita avançou 12% desde US$ 102,5 bilhões. Ambos os números superaram o consenso FactSet de US$ 1,99 de LPA sobre receita de US$ 113,4 bilhões. Os resultados contrariaram a tendência mais fraca no big tech, onde Alphabet, Amazon e Intel decepcionaram neste trimestre.
As ações, no entanto, caíram 2,75% no after-hours, pois Ternus, que assumiu o cargo de CEO em setembro, sinalizou a trajetória do custo de memória. "O que estamos vendo na precificação de memória agora é sem precedentes," disse ele a analistas na call de resultados, prevendo que os custos de memória do quarto trimestre excederiam os dos três meses anteriores.
Demanda de data centers de IA impulsiona 'RAMageddon' na cadeia de suprimentos
O aperto setorial, apelidado de 'RAMageddon' por participantes do mercado, decorre da demanda voraz por memória de alta largura de banda por operadores de data centers de IA. Essa demanda está expulsando a oferta para fabricantes de dispositivos de consumo, elevando preços spot e de contrato de DRAM e NAND. A exposição da Apple é significativa dada a intensidade de memória de iPhones, Macs e iPads.
Ternus disse que aumentos de preço implementados nas linhas de iPad e MacBook em junho, seguidos por aumentos no iPhone em setembro, 'proporcionaram algum alívio' à alta da lista de materiais (BOM). Contudo, a defasagem entre a inflação de custo de componentes e ajustes de preço no varejo significa que as margens brutas de curto prazo absorverão o spread.
Mix de produtos e desempenho geográfico
O crescimento da receita foi impulsionado principalmente por vendas de iPhone e forte demanda pelo Mac Mini, que Ben Barringer, da Quilter Cheviot, notou beneficiar-se de casos de uso de 'IA agente'. O crescimento na China foi descrito como robusto, sinal positivo após trimestres de preocupação. Por outro lado, iPad e wearables decepcionaram, enquanto a receita de serviços cresceu 10%, abaixo da média corporativa.
Barringer caracterizou os resultados como 'OK, se do lado decepcionante', citando a desaceleração de serviços e fraqueza em wearables. Ele notou interesse inicial no iPhone Duo, o primeiro smartphone dobrável da Apple, mas alertou: 'ainda são os primeiros dias, com o produto ainda não em lançamento completo.'
Escrutínio de qualidade no lançamento do dobrável e transição de liderança
Relatórios separados indicam que alguns donos de iPhone Duo relatam rachaduras na tela, adicionando risco de execução à rampagem do novo fator de forma. O sucesso do produto é visto como crítico para a 'próxima perna da inovação de produto da Apple', segundo Barringer.
O trimestre também marcou a transição formal de Tim Cook para Chairman Executivo, acompanhada por um pacote de compensação de US$ 47 milhões. O mandato de Cook como CEO terminou com a Apple se tornando a segunda empresa a atingir valuation de mercado de US$ 5 trilhões, embora as ações tenham recuado recentemente com investidores rotacionando para fora de nomes pesados em IA.
Perspectiva: trajetória de margem e diferenciação de estratégia de IA
O analista Jacob Bourne, da Emarketer, destacou que a 'abordagem morna' da Apple em gastos de infraestrutura de IA preservou fluxo de caixa relativo a pares que investem dezenas de bilhões em buildouts de data centers. Parcerias com firmas como Alphabet podem permitir à Apple integrar capacidades de IA sem intensidade de capital correspondente.
Variáveis-chave para o próximo trimestre: o impacto preciso na margem bruta dos custos de memória, taxas de defeito e volumes de devolução do iPhone Duo, e se a trajetória de crescimento robusto da China se sustenta em meio a ventos contrários macroeconômicos. A empresa também enfrenta uma decisão regulatória de £ 1,5 bilhão no Reino Unido que busca apelar.