Apple registró unos ingresos de 114.500 millones de dólares en su tercer trimestre fiscal, superando las expectativas de Wall Street, pero el consejero delegado John Ternus advirtió de que los precios de los chips de memoria están subiendo a un ritmo 'sin precedentes' mientras los centros de datos de IA compiten por el suministro, lo que anticipa presión sobre los márgenes en el trimestre actual.
Puntos Clave
- Ingresos Q3 de 114.500 millones (+12% interanual) y BPA de 2,10 dólares baten el consenso de 113.400 millones/1,99 dólares
- El CEO John Ternus advierte de subidas 'sin precedentes' en chips de memoria que comprimirán márgenes en Q4
- La demanda de centros de datos de IA ('RAMageddon') impulsa la inflación de costes de componentes en la cadena de suministro
- Subidas de junio/septiembre en iPad, MacBook e iPhone aportan compensación solo parcial
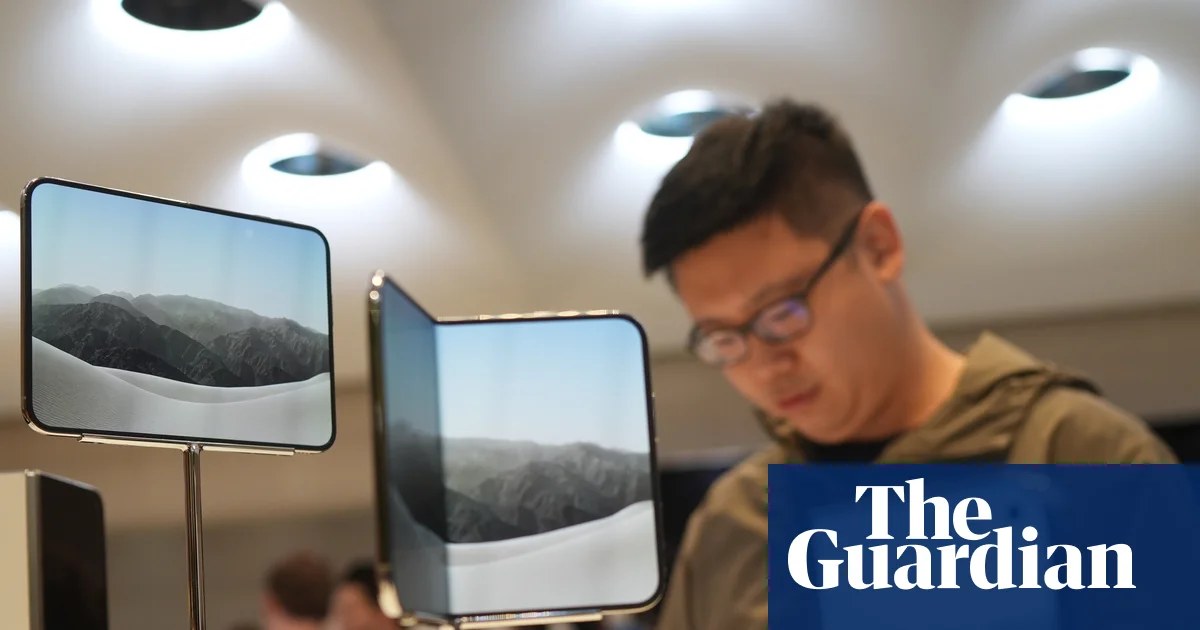
- Interés temprano en iPhone Duo plegable pero emergen reportes de grietas en pantalla; aún no en lanzamiento completo
Resumen Ejecutivo de Inteligencia
El batacazo en Bolsa eclipsa el beneficio récord por la advertencia sobre componentes
El beneficio neto subió un 12% hasta 30.710 millones de dólares, o 2,10 dólares por acción, frente a 27.470 millones, o 1,85 dólares por acción, un año antes. Los ingresos treparon un 12% desde 102.500 millones. Ambas cifras superaron el consenso de FactSet de 1,99 dólares de BPA sobre 113.400 millones de ingresos. Los resultados rompen la tónica más débil en el gran tecnológico, donde Alphabet, Amazon e Intel han decepcionado este trimestre.
No obstante, las acciones cedieron un 2,75% en el after-hours después de que Ternus, que asumió el cargo de consejero delegado en septiembre, alertara de la trayectoria del coste de la memoria. "Lo que estamos viendo con los precios de la memoria ahora mismo es sin precedentes", dijo a los analistas en la conferencia de resultados, pronosticando que los costes de memoria del cuarto trimestre superarán a los de los tres meses anteriores.
La demanda de centros de datos de IA desata el 'RAMageddon' en la cadena de suministro
El apretón sectorial, bautizado como 'RAMageddon' por los participantes del mercado, proviene de la demanda voraz de memoria de alto ancho de banda por parte de los operadores de centros de datos de IA. Esa demanda está desplazando el suministro para los fabricantes de dispositivos de consumo, elevando los precios spot y contractuales de DRAM y NAND. La exposición de Apple es significativa dada la intensidad de memoria de iPhones, Macs y iPads.
Ternus señaló que las subidas de precios aplicadas en las gamas iPad y MacBook en junio, seguidas por las del iPhone en septiembre, habían "proporcionado algo de compensación" al encarecimiento de la lista de materiales. Sin embargo, el desfase entre la inflación de costes de componentes y los ajustes de precios al por menor significa que los márgenes brutos a corto plazo absorberán el diferencial.
Mezcla de producto y comportamiento geográfico
El crecimiento de ingresos fue impulsado principalmente por las ventas de iPhone y la fuerte demanda del Mac Mini, que Ben Barringer, de Quilter Cheviot, destacó que se beneficia de casos de uso de 'IA agente'. El crecimiento en China fue descrito como robusto, una señal positiva tras trimestres previos de preocupación. Por el contrario, iPad y wearables decepcionaron, mientras que los servicios crecieron un 10%, por debajo de la media corporativa.
Barringer calificó los resultados de "aceptables, aunque por el lado decepcionante", citando la desaceleración de servicios y la debilidad en wearables. Señaló el interés temprano en el iPhone Duo, el primer plegable de Apple, pero advirtió que "son días tempranos aún con el producto no aún en lanzamiento completo".
Escrutinio a la calidad del lanzamiento plegable y transición en la cúpula
Informes separados indican que algunos propietarios de iPhone Duo reportan grietas en la pantalla, añadiendo riesgo de ejecución al ramp-up del nuevo factor de forma. El éxito del producto se considera crítico para la "próxima pata de la innovación de producto de Apple", según Barringer.
El trimestre marcó también la transición formal de Tim Cook a presidente ejecutivo, acompañada de un paquete de compensación de 47 millones de dólares. El mandato de Cook como CEO terminó con Apple convirtiéndose en la segunda empresa en alcanzar una valoración de mercado de 5 billones de dólares, aunque las acciones han retrocedido recientemente mientras los inversores rotan fuera de nombres muy expuestos a IA.
Perspectivas: trayectoria de márgenes y diferenciación en estrategia de IA
El analista de Emarketer Jacob Bourne destacó que el "enfoque tibio" de Apple en gasto en infraestructura de IA ha preservado flujo de caja frente a pares que invierten decenas de miles de millones en construcción de centros de datos. Asociaciones con firmas como Alphabet pueden permitir a Apple integrar capacidades de IA sin la intensidad de capital correspondiente.
Variables clave para el próximo trimestre: el impacto preciso en el margen bruto de los costes de memoria, las tasas de defecto y volúmenes de devolución del iPhone Duo, y si la robusta trayectoria de crecimiento en China se sostiene ante vientos macroeconómicos en contra. La compañía también enfrenta una resolución regulatoria de 1.500 millones de libras en Reino Unido que está recurriendo.