Apple a publié un chiffre d'affaires de 114,5 milliards de dollars au troisième trimestre fiscal, surpassant les attentes de Wall Street, mais le directeur général John Ternus a prévenu que les prix des puces mémoire augmentent à un rythme 'sans précédent' alors que les centres de données d'IA se disputent l'approvisionnement, signalant une pression sur les marges au trimestre en cours.
Points Clés
- Chiffre d'affaires T3 de 114,5 milliards (+12 % en glissement annuel) et BPA de 2,10 dollars battent le consensus de 113,4 milliards/1,99 dollar
- Le DG John Ternus alerte sur une hausse 'sans précédent' des puces mémoire qui comprimera les marges au T4
- La demande des centres de données d'IA ('RAMageddon') alimente l'inflation des coûts de composants dans la chaîne d'approvisionnement
- Hausses de juin/septembre sur iPad, MacBook et iPhone n'apportant qu'une compensation partielle
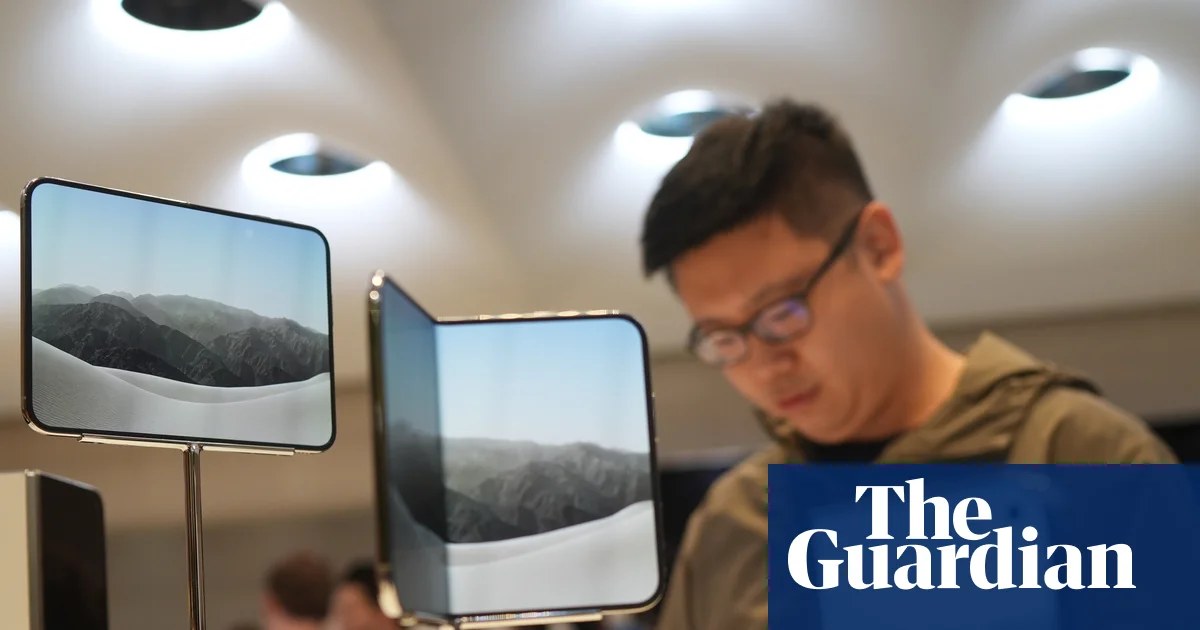
- Intérêt précoce pour l'iPhone Duo pliable mais des signalements de fissures d'écran émergent ; pas encore en lancement complet
Synthèse Exécutive d'Intelligence
Bénéfice record éclipsé en Bourse par l'alerte sur les composants
Le bénéfice net a progressé de 12 % à 30,71 milliards de dollars, soit 2,10 dollars par action, contre 27,47 milliards, soit 1,85 dollar par action, un an plus tôt. Le chiffre d'affaires a grimpé de 12 % depuis 102,5 milliards. Les deux chiffres dépassent le consensus FactSet de 1,99 dollar de BPA sur 113,4 milliards de revenus. Les résultats tranchent avec la tendance plus faible chez les grands de la tech, où Alphabet, Amazon et Intel ont tous déçu ce trimestre.
Pourtant, le titre a cédé 2,75 % dans les échanges après-clôture après que Ternus, qui a assumé la direction générale en septembre, a signalé la trajectoire des coûts mémoire. "Ce que nous voyons avec la tarification de la mémoire en ce moment est sans précédent", a-t-il déclaré aux analystes lors de la conférence sur les résultats, prédisant que les coûts mémoire du quatrième trimestre excéderaient ceux des trois mois précédents.
La demande des centres de données d'IA déclenche un 'RAMageddon' dans la chaîne d'approvisionnement
Le resserrement sectoriel, surnommé 'RAMageddon' par les acteurs du marché, découle de la demande vorace de mémoire à large bande passante de la part des opérateurs de centres de données d'IA. Cette demande évince l'offre pour les fabricants d'appareils grand public, faisant grimper les prix spot et contractuels de la DRAM et de la NAND. L'exposition d'Apple est significative compte tenu de l'intensité mémoire des iPhone, Mac et iPad.
Ternus a indiqué que les hausses de prix appliquées sur les gammes iPad et MacBook en juin, suivies par celles de l'iPhone en septembre, avaient "apporté une certaine compensation" à la hausse de la nomenclature. Toutefois, le décalage entre l'inflation des coûts de composants et les ajustements de prix de vente signifie que les marges brutes à court terme absorberont l'écart.
Mix produit et performance géographique
La croissance du chiffre d'affaires a été tirée principalement par les ventes d'iPhone et la forte demande de Mac Mini, que Ben Barringer de Quilter Cheviot a noté bénéficie de cas d'usage d''IA agente'. La croissance en Chine a été décrite comme robuste, un signal positif après des trimestres précédents d'inquiétude. À l'inverse, iPad et wearables ont déçu, tandis que les services ont progressé de 10 %, sous la moyenne du groupe.
Barringer a qualifié les résultats de "corrects, mais du côté décevant", citant le ralentissement des services et la faiblesse des wearables. Il a relevé un intérêt précoce pour l'iPhone Duo, le premier smartphone pliable d'Apple, mais a mis en garde : "il est encore trop tôt, le produit n'étant pas encore en lancement complet".
Examen de la qualité du lancement pliable et transition à la tête du groupe
Des informations distinctes font état de propriétaires d'iPhone Duo signalant des fissures d'écran, ajoutant un risque d'exécution au déploiement du nouveau format. Le succès du produit est jugé crucial pour le "prochain relais de l'innovation produit d'Apple", selon Barringer.
Le trimestre a également marqué la transition formelle de Tim Cook au poste de président exécutif, accompagnée d'un package de rémunération de 47 millions de dollars. Le mandat de Cook comme CEO s'est achevé avec Apple devenue la deuxième entreprise à atteindre une valorisation boursière de 5 000 milliards de dollars, bien que l'action ait récemment reculé alors que les investisseurs se détournent des valeurs très exposées à l'IA.
Perspectives : trajectoire des marges et différenciation de la stratégie IA
L'analyste d'Emarketer Jacob Bourne a souligné que l'« approche frileuse » d'Apple en matière de dépenses d'infrastructure IA a préservé les flux de trésorerie par rapport à des pairs investissant des dizaines de milliards dans la construction de centres de données. Des partenariats avec des groupes comme Alphabet pourraient permettre à Apple d'intégrer des capacités d'IA sans l'intensité de capital correspondante.
Variables clés pour le trimestre à venir : l'impact précis sur la marge brute des coûts mémoire, les taux de défaut et volumes de retour de l'iPhone Duo, et si la trajectoire de croissance robuste en Chine se maintient face aux vents contraires macroéconomiques. Le groupe fait également face à une décision réglementaire de 1,5 milliard de livres au Royaume-Uni qu'il conteste en appel.