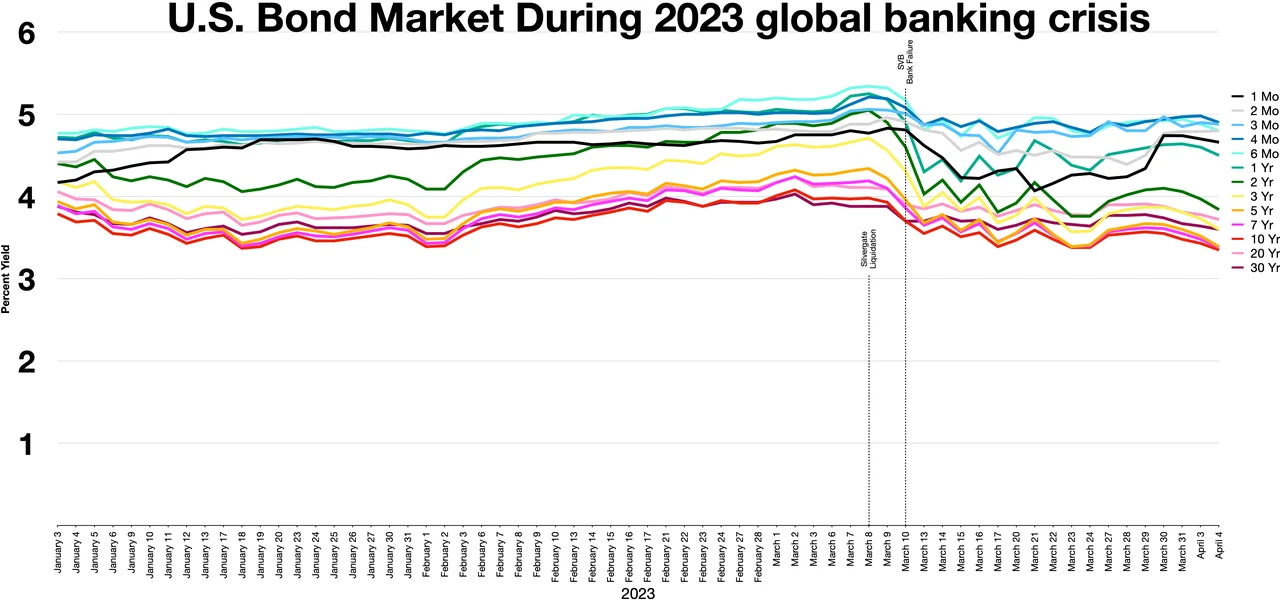
Anleiheinvestoren wiesen politische Pattsituationen als Defizitlösung am 27. Oktober 2026 zurück, trieben 10-jährige US-Staatsanleihen-Renditen um 8 Basispunkte nach oben, da Fiskalnachhaltigkeitssorgen Hoffnungen auf Ausgabenkontrolle überwogen. Der Ausverkauf ließ die Renditekurve steiler werden, was steigende Term-Premium-Forderungen signalisiert.
US-Staatsanleihen-Markt: Fiskalnachhaltigkeit vs. Politische Lähmung
Der Bloomberg-Bericht verdeutlicht einen kritischen Wandel: Rentenmärkte preisen geteilte Regierungen nicht mehr als Fiskaldisziplin-Mechanismus ein. Historisch implizierte Pattsituation legislativen Stillstand, der Ausgabenwachstum deckelte. Heutige strukturelle Defizite — getrieben durch verpflichtende Sozialleistungen und Schuldendienst — machen diese These obsolet. Der 10-jährige Renditeanstieg reflektiert eine Neubewertung des Term Premium statt Inflationserwartungen, wie stabile Breakeven-Raten belegen.
Diese Dynamik belastet langlaufende Assets überproportional. Pensionsfonds und Versicherer, die Duration zur Passivendeckung strecken, erleiden Mark-to-Market-Verluste, während gehebelte Basis-Trades aufgelöst werden. Der Fed-Zinserhöhungspfad verschärft die Lage: restriktive Politik erhöht Schuldendienstkosten, weitet das Defizit weiter aus — ein sich selbst verstärkender Kreislauf. Emerging-Market-Staatsanleihen stehen unter Ansteckungsrisiko, da globales Term Premium steigt.
"Märkte haben endlich verinnerlicht, dass politischer Stillstand kein mathematisches Problem lösen kann. Das Defizit ist nun eine Funktion von Demografie und Zinseszinseffekt, nicht von diskretionären Haushaltsmitteln. Pattsituation verhindert lediglich, dass die Einnahmenseite der Bilanz angepasst wird." — Senior Rates Strategist, Global Macro Desk
Unternehmensanleihe-Spreads haben sich moderat ausgeweitet, doch das eigentliche Signal sitzt in Swap-Spreads. Der 10-jährige Swap-Spread, der negativer wird, deutet auf Bilanzrestriktionen der Primärhändler bei der Absorption von Treasury-Emissionen hin. Dieses Plumbing-Problem, getrennt von fiskalischen Fundamentaldaten, verstärkt Volatilität. Die Fed-Quantitative Straffung reduziert die natürliche Käuferbasis genau dann, wenn Emissionen beschleunigen.
Kernaussagen für Rentenanleger
- Beobachten Sie Term-Premium-Zerlegung via ACM-Modelle, um Fiskalrisiko von Geldpolitik-Erwartungen zu trennen.
- Verfolgen Sie Primärhändler-Positionierung in wöchentlichen Treasury-Auktionszuteilungen auf Anzeichen von Absorptionskapazitäts-Stress.
- Erwarten Sie anhaltende Renditekurven-Steilung im 10s30s, da Long-End-Konvexitätsabsicherung beschleunigt.
- Absichern Sie Duration-Exposure mit Receiver-Swaptions statt reinen Short-Positionen, um Carry-Kosten zu begrenzen.
Häufige Fragen
Reduziert politische Pattsituation das US-Haushaltsdefizit 2027?
Nein. Verpflichtende Ausgaben und Nettozinsen übersteigen nun 70 % der Bundesausgaben. Pattsituation verhindert gesetzgeberisches Handeln sowohl bei Einnahmen als auch bei diskretionären Kürzungen und zementiert strukturelle Defizite unabhängig von Wahlergebnissen.
Wie wirkt steigendes Term Premium auf Unternehmensanleihe-Emissionen?
Höheres Term Premium hebt den risikofreien Benchmark für alle Kredit-Spreads. Investment-Grade-Emissionen verlangsamen sich typischerweise, wenn 10-jährige Renditen 4,5 % überschreiten, da CFOs Refinanzierungen aufschieben. High-Yield-Märkte sehen sich engeren Finanzierungsbedingungen und höherem Ausfallrisiko ausgesetzt.