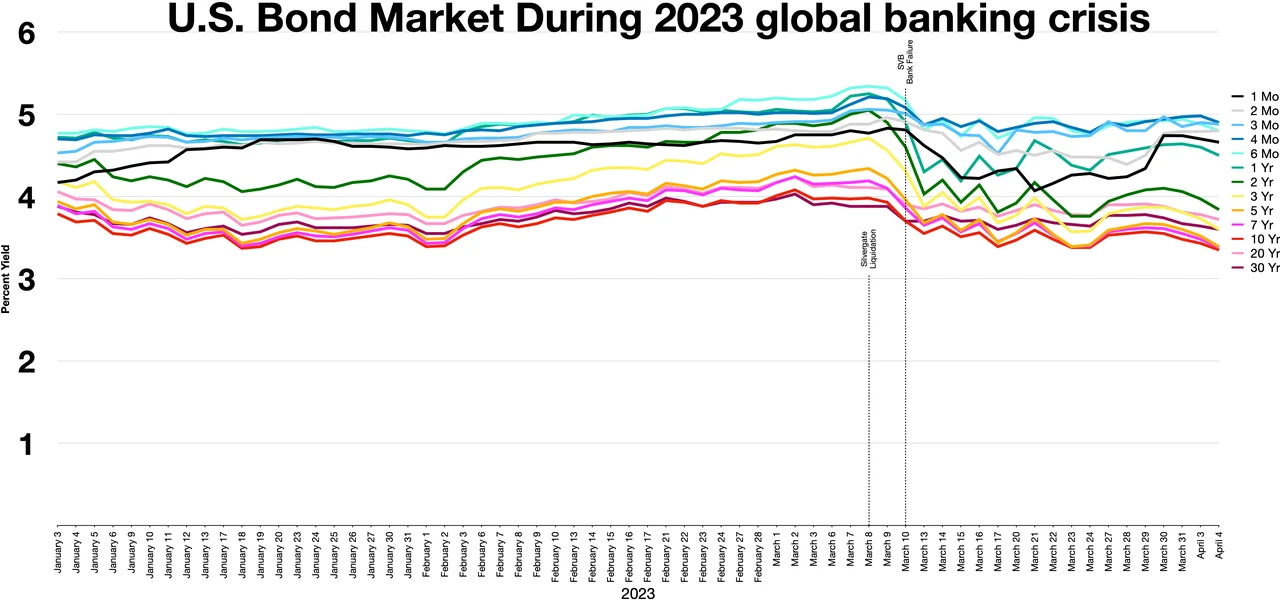
Inversores en bonos descartaron el 27 de octubre de 2026 la parálisis política como solución al déficit, elevando el rendimiento del Treasury a 10 años 8 puntos básicos. Los temores de sostenibilidad fiscal superaron las expectativas de contención del gasto, empinando la curva y señalando mayor exigencia de prima por plazo.
Impacto en Treasuries EEUU: Sostenibilidad Fiscal vs. Parálisis Política
El informe de Bloomberg destaca un cambio crítico: los mercados de renta fija ya no descuentan el gobierno dividido como mecanismo de disciplina fiscal. Históricamente, el estancamiento legislativo implicaba inercia que limitaba el crecimiento del gasto. Hoy, los déficits estructurales — impulsados por prestaciones obligatorias y servicio de la deuda — vuelven esa tesis obsoleta. La subida del rendimiento a 10 años refleja la revalorización de la prima por plazo más que expectativas de inflación, como evidencian las tasas de equilibrio estables.
Esta dinámica presiona desproporcionadamente a los activos de larga duración. Fondos de pensiones y aseguradoras que extienden duración para cubrir pasivos enfrentan pérdidas por valoración a mercado, mientras se deshacen operaciones de basis apalancadas. La trayectoria de subidas de tipos de la Fed agrava la tensión: la política restrictiva eleva el coste del servicio de la deuda, ensanchando el déficit en un bucle auto-reforzante. La deuda soberana de mercados emergentes enfrenta riesgo de contagio al subir la prima por plazo global.
"Los mercados han interiorizado finalmente que el estancamiento político no puede resolver un problema matemático. El déficit es ahora función de la demografía y la capitalización de intereses, no de asignaciones discrecionales. La parálisis solo impide que el lado de los ingresos del balance se ajuste." — Estratega Senior de Tipos, Mesa Global Macro
Los spreads de crédito corporativo se han ensanchado moderadamente, pero la señal real reside en los spreads de swaps. El spread de swap a 10 años volviéndose más negativo indica restricciones en balances de dealers para absorber emisión del Tesoro. Este problema de fontanería, separado de los fundamentos fiscales, amplifica la volatilidad. El ajuste cuantitativo de la Fed reduce la base natural de compradores precisamente cuando la emisión se acelera.
Claves para Inversores en Renta Fija
- Monitorizar la descomposición de prima por plazo vía modelos ACM para separar riesgo fiscal de expectativas de política monetaria.
- Vigilar el posicionamiento de dealers primarios en adjudicaciones semanales del Tesoro para detectar tensión de capacidad de absorción.
- Esperar empinamiento continuado de la curva en 10s30s al acelerarse la cobertura de convexidad en el tramo largo.
- Cubrir exposición a duración con swaptions de receptor en lugar de posiciones cortas directas para limitar coste de carry.
Preguntas Frecuentes
¿Reducirá la Parálisis Política el Déficit Presupuestario de EEUU en 2027?
No. El gasto obligatorio e intereses netos ya superan el 70% de los desembolsos federales. La parálisis impide acción legislativa tanto en ingresos como en recortes discrecionales, anclando déficits estructurales independientemente de resultados electorales.
¿Cómo Afecta la Prima por Plazo al Alza a la Emisión de Bonos Corporativos?
Una prima por plazo más alta eleva el referencial libre de riesgo para todos los spreads de crédito. La emisión investment-grade suele frenarse cuando el rendimiento a 10 años supera el 4,5%, al retrasar CFOs la refinanciación. Los mercados high-yield enfrentan condiciones financieras más duras y mayor riesgo de impago.