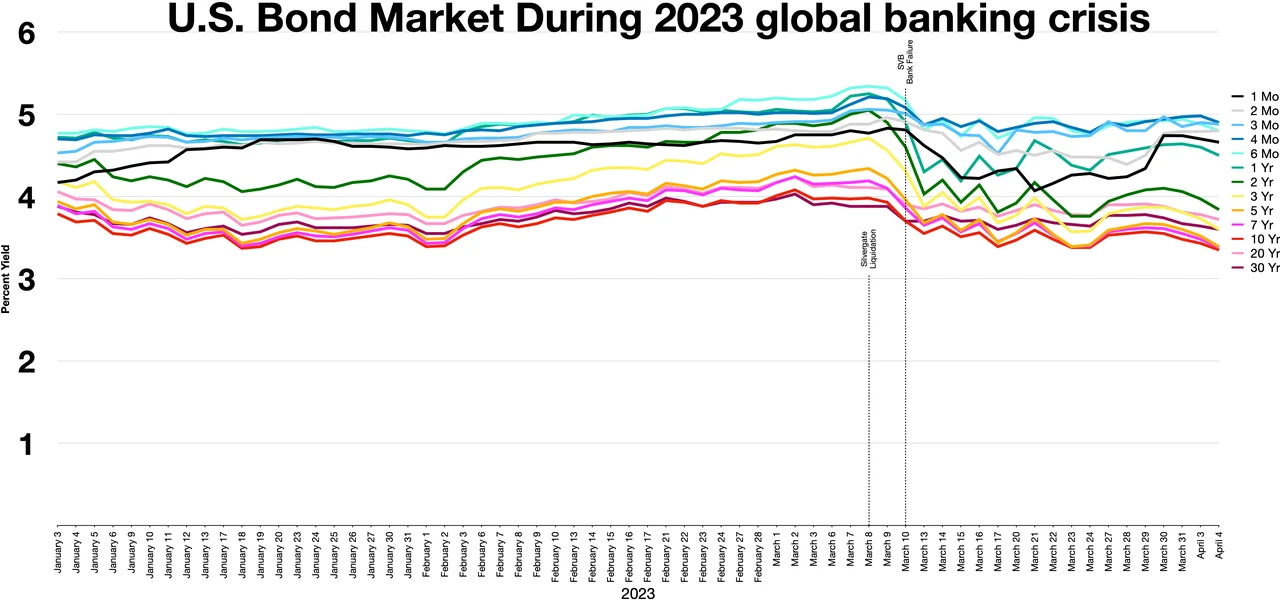
Investidores de títulos rejeitaram o impasse político como solução para o déficit em 27 de outubro de 2026, elevando o rendimento do Treasury de 10 anos em 8 pontos-base, enquanto temores de sustentabilidade fiscal superaram expectativas de contenção de gastos. O selloff acentuou a curva de juros, sinalizando maior prêmio de prazo.
Impacto no Mercado de Treasuries: Sustentabilidade Fiscal vs. Paralisa Política
O relatório da Bloomberg destaca uma mudança crítica: mercados de renda fixa não precificam mais governo dividido como mecanismo de disciplina fiscal. Historicamente, o gridlock implicava inércia legislativa que limitava crescimento de gastos. Os déficits estruturais atuais — impulsionados por benefícios obrigatórios e serviço da dívida — tornam essa tese obsoleta. A alta do rendimento de 10 anos reflete repricing do prêmio de prazo e não expectativas de inflação, conforme evidenciado por breakevens estáveis.
Esta dinâmica pressiona desproporcionalmente ativos de longa duração. Fundos de pensão e seguradoras estendendo duration para casar passivos enfrentam perdas de marcação a mercado, enquanto trades de base alavancados são desmontados. A trajetória de alta do Fed agrava a tensão: política restritiva eleva custo do serviço da dívida, ampliando o déficit em loop auto-reforçador. Dívida soberana de emergentes enfrenta risco de contágio com alta do prêmio de prazo global.
"Os mercados finalmente internalizaram que o impasse político não resolve um problema matemático. O déficit agora é função de demografia e juros compostos, não de dotações discricionárias. O gridlock apenas impede o lado da receita de se ajustar." — Estrategista Sênior de Taxas, Mesa Global Macro
Spreads de crédito corporativo alargaram modestamente, mas o sinal real está nos swap spreads. O swap spread de 10 anos tornando-se mais negativo indica restrições de balanço de primary dealers na absorção da oferta de Treasuries. Esta questão de plumbing, separada dos fundamentos fiscais, amplifica volatilidade. O quantitative tightening do Fed reduz a base natural de compradores justamente quando a emissão acelera.
Principais Pontos para Investidores de Renda Fixa
- Monitorar decomposição do prêmio de prazo via modelos ACM para separar risco fiscal de expectativas de política monetária.
- Acompanhar posicionamento de primary dealers em alocações semanais de leilões de Treasuries para sinais de estresse de capacidade de absorção.
- Esperar continuação do steepening da curva em 10s30s conforme hedge de convexidade no longo acelera.
- Proteção de exposição a duration com receiver swaptions em vez de posições vendidas a descoberto para limitar custo de carry.
Perguntas Frequentes
Impasse Político Reduzirá o Déficit Orçamentário dos EUA em 2027?
Não. Gastos obrigatórios e juros líquidos já superam 70% dos desembolsos federais. O gridlock impede ação legislativa tanto em receitas quanto em cortes discricionários, travando déficits estruturais independentemente de resultados eleitorais.
Como o Aumento do Prêmio de Prazo Afeta Emissões de Debêntures?
Prêmio de prazo mais alto eleva o benchmark livre de risco para todos os spreads de crédito. Emissões investment-grade tipicamente desaceleram quando rendimentos de 10 anos rompem 4,5%, pois CFOs postergam refinanciamento. Mercados high-yield enfrentam condições financeiras mais restritivas e maior risco de default.