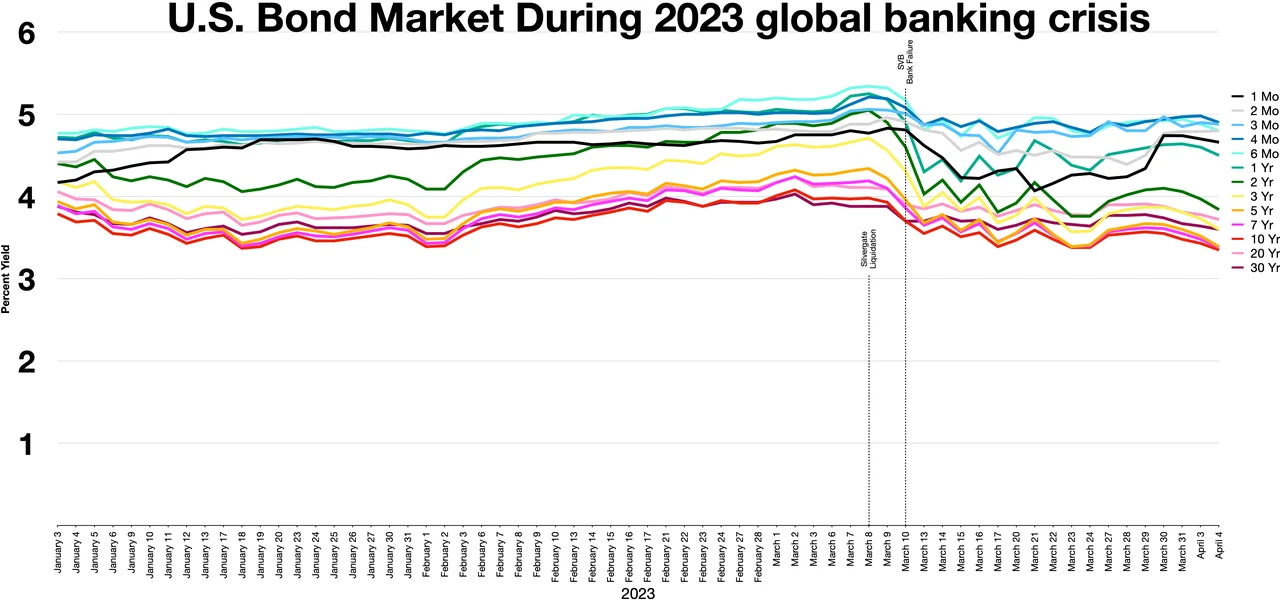
Obligasjonsinvestorer forkastet 27. oktober 2026 politisk ståle som løsning på USA-underskuddet, og drev 10-års statsobligasjonsavkastningen opp 8 basispoeng da bekymringer for fiskalisk bærekraft veide tungere enn håp om utgiftsdisiplin. Salget brattnet avkastningskurven, signaliserer økende termpremiekrav.
USA-statsobligasjoner: Fiskal bærekraft vs. politisk paralyse
Bloomberg-rapporten fremhever et kritisk skifte: rente markedet priser ikke lenger delt regjering som en mekanisme for fiskal disiplin. Historisk sett impliserte gridlock lovgivende inerti som begrenset utgiftsvekst. I dagens strukturelle underskudd — drevet av obligatoriske velferdsordninger og renteutgifter — er den teksen foreldet. Klimbet i 10-års avkastningen speiler repricing av termpremie snarere enn inflasjonsforventninger, som bekreftet av stabile breakeven-satser.
Dynamikken presser langvarige eiendeler disproporsjonalt. Pensjonsfond og forsikringsselskaper som utvider duration for å matche forpliktelser står overfor markedsverdi-tap, mens hevlet basis-handler vikles opp. Feds rentehøyningsbane forverrer belastningen: restriktiv politikk øker renteutgifter, utvider underskuddet videre i en selvforsterkende løkke. Nyere markeds suverent gjeld står overfor smitterisiko da globale termpremier stiger.
"Markeder har endelig internalisert at politisk ståle ikke kan løse et matematisk problem. Underskuddet er nå en funksjon av demografi og rentes rente, ikke diskresjonære tilskudd. Ståle forhindrer bare inntektsiden av regnskapet i å justeres." — Senior rentestrateg, Global Macro Desk
Foretaks kredittspredninger har utvidet seg moderat, men det sanne signalet ligger i swap-spredninger. 10-års swap-spredningen som blir mer negativ indikerer at handlernes balanseark begrenser evnen til å absorbere statsobligasjonsutstedelse. Dette rørlegger-problemet, skilt fra fiskale fundamentale data, forsterker volatilitet. Feds kvantitative straffing reduserer den naturlige kjøperbasen akkurat når utstedelsen accelererer.
Nøkkeltak for norske renteinvestorer
- Overvåk termpremie-dekomponering via ACM-modeller for å skille fiskal risiko fra pengepolitiske forventninger.
- Følg primærhandleres posisjonering i ukentlige statsobligasjonsauksjoner for tegn på absorpsjonskapasitet stress.
- Forvent fortsatt brattning av avkastningskurven i 10s30s da lang-end konveksitetshedging accelererer.
- Dekk durationseksponering med mottaker-swaptions snarere enn direkte short-posisjoner for å begrense carry-kostnad.
Vanlige spørsmål om USA-rentemarkedet
Vil politisk ståle redusere USA-budsjettunderskuddet i 2027?
Nei. Obligatoriske utgifter og netto rente utgjør nå over 70 % av føderale utgifter. Ståle forhindrer lovgivende handling på både inntekter eller diskresjonære kutt, og låser inn strukturelle underskudd uavhengig av valgresultater.
Hvordan påvirker stigende termpremie utsendelse av foretaksobligasjoner?
Høyere termpremie hever den risikofrie referansesatsen for alle kredittspredninger. Investment-grade utsendelse bremser typisk når 10-års avkastning bryter 4,5 %, da finanssjefar utsetter refinansiering. High-yield markeder står overfor strammere finansielle betingelser og høyere konkursrisiko.