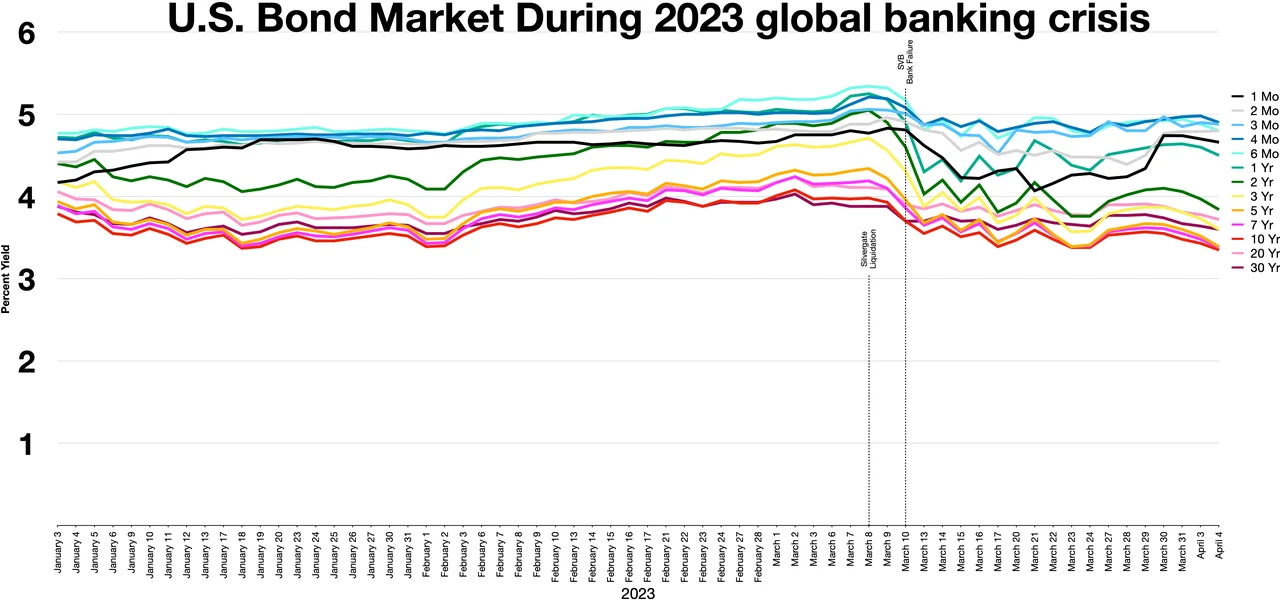
Op 27 oktober 2026 verwarfen obligatiebeleggers politieke gridlock als oplossing voor het VS-begrotingstekort, waardoor 10-jarige Treasuryrendementen 8 basispunten stegen. Fiscaal duurzaamheidsangst overwog hoop op uitgavenbeperking. De verkoopgolf liet de renteplooi verstrekken, wat stijgende termijnpremie-eis signaleert.
Impact op VS-Treasurymarkt: Fiscaal Duurzaamheid versus Politieke Patstelling
Het Bloomberg-rapport benadrukt een cruciale verschuiving: vastelastende markten prijzen verdeelde regering niet langer als mechanisme voor fiscale discipline. Historisch impliceerde gridlock wetgevende inertie die uitgavengroei beperkte. Vandaag maken structurele deficitten — gedreven door verplichte uitgaven en schulddienst — die these verouderd. De stijging van de 10-jarige rendementen weerspiegelt herprijzing van termijnpremie in plaats van inflatieverwachtingen, zoals blijkt uit stabiele breakeven-rendementen.
Deze dynamiek zwaart onevenredig op langdurende activa. Pensioenfondsen en verzekeraars die duration uitrekken om verplichtingen te matchen, lopen mark-to-market verliezen, terwijl gehefelde basis trades ontwikkelen. Het Fed-rentepad verergerd de spanning: restrictief beleid verhoogt schulddienstkosten, wat het deficit verder verruimt in een zelfversterkende lus. Emerging-market soereine schuld loopt ansteckingsrisico naarmate de mondiale termijnpremie stijgt.
"Markten hebben eindelijk geïnternaliseerd dat politieke patstelling een wiskundig probleem niet kan oplossen. Het deficit is nu een functie van demografie en rente-op-rente, niet van discretionaire begrotingsposten. Gridlock voorkomt slechts dat de inkomstenkant van de balans zich aanpast." — Senior Rentestrategist, Global Macro Desk
Corporate credit spreads zijn matig verwijd, maar het echte signaal zit in swapspreads. De 10-jarige swapspread die negatiever wordt, wijst op balansbeperkingen bij dealers die Treasuryaanbod absorberen. Dit plumbing-issue, los van fiscale fundamenten, versterkt volatiliteit. De Fed-kwantitatieve strakking verkleint de natuurlijke koperbasis precies toen de uitgifte versnelt.
Belangrijkste Inzichten voor Vastelastende Beleggers
- Monitor termijnpremie-decompositie via ACM-modellen om fiscale risico's te scheiden van monetaire beleidsverwachtingen.
- Volg primaire dealer-positionering in wekelijkse Treasury-veilingtoewijzingen op tekenen van absorptiecapaciteitsstress.
- Verwacht voortgezette verstrekking van de renteplooi in 10s30s naarmate long-end convexiteitshedging versnelt.
- Dek duration-blootstelling af met receiver swaptions in plaats van outright short-posities om draagkosten te beperken.
Veelgestelde Vragen
Zal Politieke Gridlock het VS-Begrotingstekort in 2027 Verminderen?
Nee. Verplichte uitgaven en netto rente overschrijden nu 70% van de federale uitgaven. Gridlock verhindert wetgevende actie aan zowel de inkomsten- als discretionaire snijden-kant, wat structurele deficitten vastlegt ongeacht verkiezingsuitslagen.
Hoe Beïnvloedt Stijgende Termijnpremie de Uitgifte van Bedrijfsobligaties?
Hogere termijnpremie verhoogt de risicovrije benchmark voor alle credit spreads. Investment-grade uitgifte vertraagt typisch wanneer 10-jarige rendementen 4,5% doorbreken, omdat CFO's refinanciering uitschuiven. High-yield markten kampen met strakkere financiële condities en hoger defaultrisico.