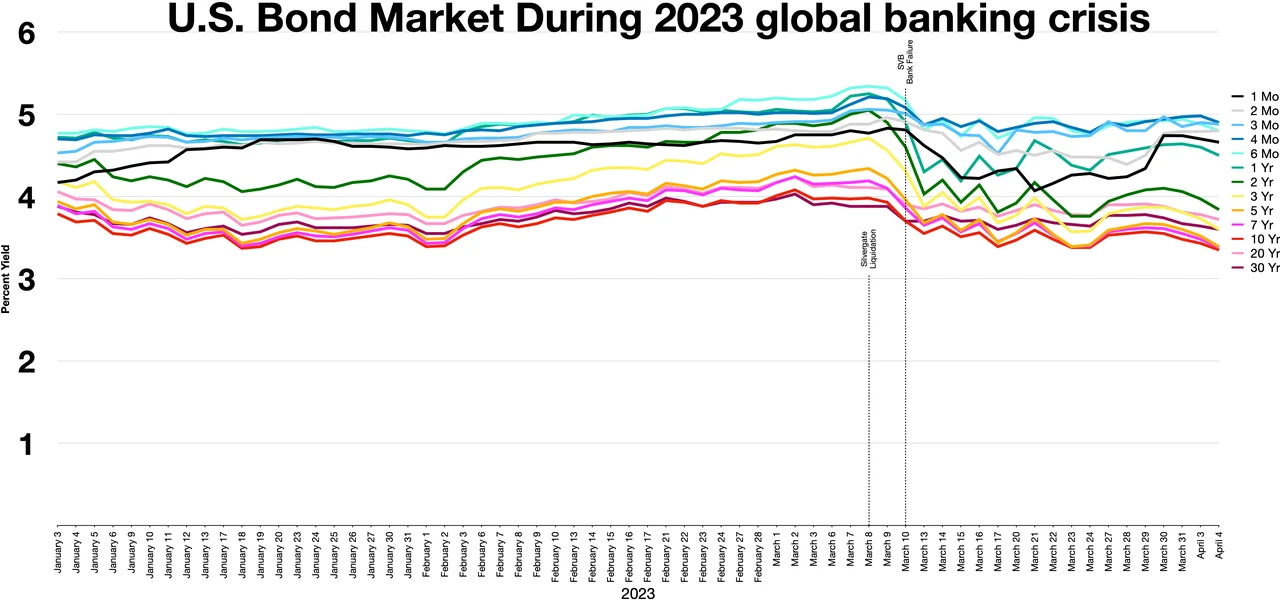
Obligationsinvesterare avvisade politisk gridlock som lösning på budgetunderskottet den 27 oktober 2026, vilket drev upp avkastningen på 10-åriga amerikanska statsobligationer med 8 baspunkter då oro för finansiell hållbarhet vägde tyngre än hopp om utgiftshållning. Utsäljningen brantade upp avkastningskurvan, signalerande ökade krav på termpremie.
USA:s statsobligationsmarknad: Finansiell hållbarhet mot politisk paralys
Bloomberg-rapporten belyser en kritisk skifte: räntebärande marknader prissätter inte längre delad regering som en mekanism för finansiell disciplin. Historiskt antydde gridlock lagstiftande tröghet som begränsade utgiftstillväxt. Dagens strukturella underskott — drivna av obligatoriska rättigheter och skuldebetalning — gör den tesen föråldrad. 10-åriga avkastningens klättring speglar omprissättning av termpremie snarare än inflationförväntningar, vilket bekräftas av stabila breakeven-räntor.
Denna dynamik pressar långa durationstillgångar disproportionerat. Pensionsfonder och försäkringsbolag som förlänger duration för att matcha förpliktelser står inför marknadsvärdesförluster, medan hävdade basis-affärer avvikas. Fed:s räntestegringstrajektorie förvärrar spänningen: restriktiv policy höjer skuldebetalningskostnader, vilket utvidgar underskottet ytterligare i en självförstärkande loop. Nya marknaders suveräna skuld står inför smittorisk då global termpremie stiger.
"Marknaden har slutligen inprövat att politisk pattsituation inte kan lösa ett matematiskt problem. Underskottet är nu en funktion av demografi och ränteprocent, inte diskreta anslag. Gridlock förhindrar enbart att intaktssidan av räkenskapen justeras." — Senior Ränte Strateg, Global Macro Desk
Företagskredituppslagen har utvidgats måttligt, men den verkliga signalen sitter i swap-spreadar. 10-åriga swap-spreaden som vänder mer negativ indikerar att handlares balansräkningar begränsar upptagandet av statsobligationer. Detta rörledningsproblem, skilt från fiskala grunder, förstärker volatilitet. Fed:s kvantitativa härdning minskar den naturliga köparbasen just när emissionen accelererar.
Viktiga slutsatser för räntebärande investerare
- Övervaka termpremie-uppdelning via ACM-modeller för att skilja finansiell risk från penningpolitiska förväntningar.
- Beakta primärhandlares positionering i veckovisa statsobligationsauktioner för tecken på upptagningskapacitetsstress.
- Förvänta dig fortsatt brantning av avkastningskurvan i 10s30s när långa löptiders konvexitetssäkring accelererar.
- Säkra durationsexponering med mottagar-swaptioner snarare än rena kortpositioner för att begränsa bärakostnad.
Vanliga frågor och svar
Kommer politisk gridlock minska USA:s budgetunderskott 2027?
Nej. Obligatoriska utgifter och nettointäkt överstiger nu 70 % av federala utgifter. Gridlock förhindrar lagstiftande åtgärder på både intäkts- och diskretionssidan, vilket låser in strukturella underskott oavsett valresultat.
Hur påverkar stigande termpremie företagsobligationsemissioner?
Högre termpremie höjer den riskfria referensräntan för alla kreditspreadar. Investment-grade-emissioner bromsas vanligtvis när 10-åriga avkastningar passerar 4.5 %, då finanschefer skjuter upp refinansiering. High-yield-marknader står inför strammare finansiella förhållanden och högre fallitetsrisk.