تضخم الخدمات الأمريكي يؤخر خفض الفيدرالي للفائدة ويضغط على الناشئة
أعلن مكتب إحصاءات العمل الأمريكي في 14 أكتوبر 2026 عن استمرار تضخم الخدمات، مع تسارع تكاليف الغذاء وتذاكر الطيران والاشتراكات الرقمية، ما عزز تمسك البنك الفيدرالي بسياسة الفائدة المرتفعة لفترة أطول وضغط على عملات الأسواق الناشئة بينما قلص المتداولون رهانات خفض سبتمبر بقوة.
تأثير تضخم الخدمات الأمريكي: انتقال سياسة الفيدرالي إلى الأسواق الناشئة
يكشف أحدث قراءة لمؤشر أسعار المستهلك عن تباين مقلق: يستمر انكماش أسعار السلع بينما تبقى الخدمات — السكن، النقل، والاشتراكات الرقمية — لزجة. ارتفعت أسعار الغذاء المنزلي 1.2% شهرياً، قفزت تذاكر الطيران 4.7%، ورفعت خدمات البث رسوم الاشتراك، مما يعكس قوة التسعير في قطاعات احتكار القلة. هذا التركيب جوهري لدالة رد فعل البنك الفيدرالي. شدد رئيس باول مراراً على أن الخدمات باستثناء السكن — مقياس "السوبر كور" — يجب أن تتباطأ بشكل مستدام قبل بدء التيسير.
أصبحت الأسواق تسعر أقل من 40 نقطة أساس من الخفض بنهاية العام، انخفاضاً من 75 نقطة أساس قبل التقرير. صعد عائد السندات لأجل عامين 12 نقطة أساس إلى 4.38%، متوسعاً في فرق العائد مقابل معدلات سياسة الأسواق الناشئة. انعكست تدفقات رأس المال: تظهر بيانات EPFR خروج 3.2 مليار دولار من صناديق ديون الأسواق الناشئة الأسبوع الماضي، الأكبر منذ مارس. ضعفت عملات من البيزو المكسيكي إلى الروبية الإندونيسية 1.5-2.2% مقابل دولار منتعش.
"تضخم الخدمات هو الزعيم الأخير للبنك الفيدرالي. حتى نرى تبريداً متسلسلاً في تذاكر الطيران، تأمين المركبات، والخدمات الرقمية — قطاعات ذات منافسة استيراد محدودة — لا يمكن للجنة السوق المفتوحة الفيدرالية الإشارة بشكل موثوق إلى التحول. الأسواق الناشئة تمتص التداعيات عبر تشديد الظروف المالية وخسائر الاحتياطيات."
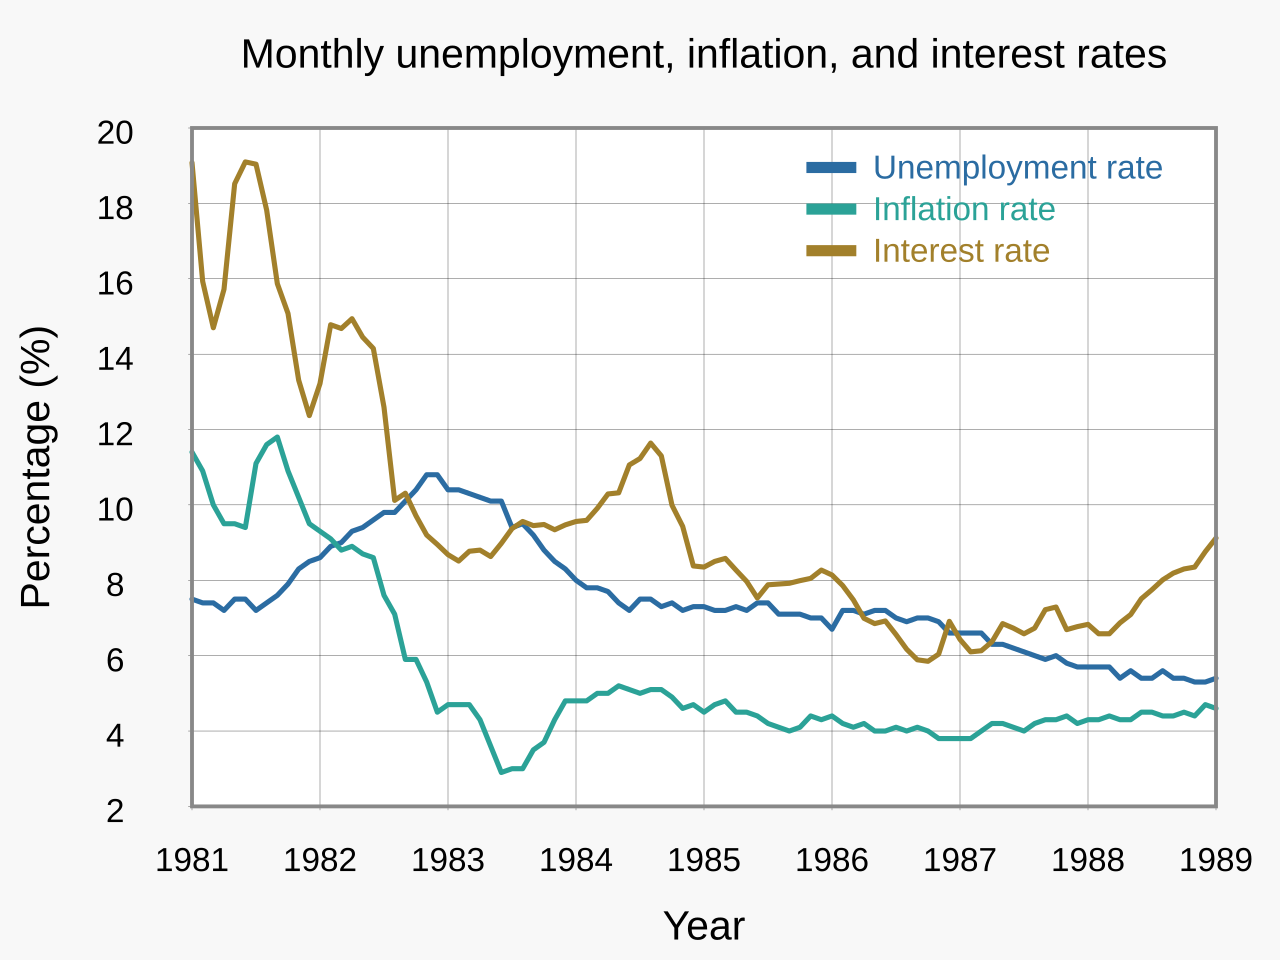
تدعم السوابق التاريخية الحذر. في 1983-84 و 2004-06، أدى التيسير المبكر وسط خدمات لزجة إلى إعادة إشعال التضخم، مما فرض زيادات حادة لاحقة. تجعل الذاكرة المؤسسية للبنك الفيدرالي خفضاً "واحداً فقط" غير مرجح؛ سيطالبون بثلاثة أشهر متتالية من السوبر كور تحت 0.25% شهرياً. يدفع هذا الجدول الزمني أول خفض إلى الربع الأول 2027 على أقرب تقدير، بافتراض عدم حدوث صدمات عرض.
بالنسبة لمستثمري الأسهم، التأثير واضح: تواجه أسهم النمو الحساسة للمدة رياحاً معاكسة مستمرة. انكمش مضاعف الربحية الآجل لناسداك 100 إلى 24x من 26x قبل مؤشر الأسعار. في المقابل، تفوق الطاقة والمواد — التحوطات الطبيعية للتضخم. يخلق ضغط مؤشر أسعار المستهلك الأمريكي على الدولار وتأخير التيسير الفيدرالي حلقة تغذية راجعة: دولار أقوى يشدد تمويل الدولار العالمي، ضاغطاً على شركات الأسواق الناشئة ذات الديون الدولارية غير المغطاة.
أبرز الاستنتاجات للمتداولين الكليين
- راقب مؤشر السوبر كور للخدمات (باستثناء السكن) لثلاث قراءات متتالية تحت 0.25% شهرياً قبل التموضع لتيسير الفيدرالي.
- تابع احتياطيات العملات الأجنبية للأسواق الناشئة وعوائد السندات المحلية — الدول ذات الديون الخارجية قصيرة الأجل المرتفعة (تركيا، الأرجنتين، باكستان) تواجه مخاطر تجديد حادة.
- توقع استمرار دوران القطاعات من النمو طويل المدة إلى الأصول الحقيقية؛ البنية التحتية للطاقة ومنتجو السلع الأولية يوفرون عائداً إيجابياً في هذا النظام.
- غطِ التعرض للدولار عبر هياكل خيارات دولار طويل/عملات ناشئة قصيرة؛ التقلب الضمني لا يزال رخيصاً مقابل المحقق نظراً لمخاطر الفيدرالي غير المتماثلة.
الأسئلة الشائعة
هل سيخفض الفيدرالي الفائدة في 2026 نظراً لتضخم الخدمات اللزج؟
الاحتمال منخفض قبل الربع الأول 2027. تتطلب لجنة السوق المفتوحة الفيدرالية تباطؤاً مستداماً للسوبر كور، وهو ما تشير زخم تذاكر الطيران والغذاء والخدمات الرقمية الحالي إلى بقائه بعيداً لأرباع. الأسواق التي تسعر خفضاً في 2026 تخاطر بخيبة أمل.
كيف يؤثر تضخم الخدمات الأمريكي على عملات الأسواق الناشئة؟
يبقي تضخم الخدمات الأمريكي العنيد الفيدرالي تقييدياً، متوسعاً في فروق المعدلات ومقوياً للدولار. هذا يحفز تدفقات خارجة من الأسواق الناشئة، مستهلكاً العملات المحلية ومجبراً بنوكاً مركزية ناشئة على الرفع أو التدخل، مشدداً الظروف المالية المحلية.