US-Service-CPI klebrig: Fed-Leitzins länger hoch, Schwellenländerwährungen unter Druck
Das US-Bureau of Labor Statistics meldete am 14. Oktober 2026 hartnäckige Dienstleistungsinflation: Preise für Nahrungsmittel, Flugtickets und Streaming-Abos zogen kräftig an, was die Higher-for-longer-Haltung der Federal Reserve zementiert und Schwellenländerwährungen massiv belastet, da Händler Zinssenkungswetten für September aggressiv zurückfahren.
US-Dienstleistungsinflation: Wie Fed-Politik auf Schwellenländer durchschlägt
Der aktuelle CPI-Bericht offenbart eine besorgniserregende Divergenz: Die Güterdeflation hält an, während Dienstleistungen — Mieten, Transport und digitale Abos — klebrig bleiben. Nahrungsmittelpreise stiegen um 1,2 % zum Vormonat, Flugpreise schossen um 4,7 % hoch, und Streaming-Dienste hoben Gebühren an, was die Preissetzungskraft in oligopolistischen Sektoren widerspiegelt. Diese Zusammensetzung ist entscheidend für die Reaktionsfunktion der Fed. Chair Powell betonte wiederholt, dass der «Supercore» — Dienstleistungen exklusive Wohnen — nachhaltig abkühlen muss, bevor Lockerungen beginnen.
Märkte preisen nun weniger als 40 Basispunkte Zinssenkungen bis Jahresende ein, nach 75 Basispunkten vor dem Bericht. Die Zweijahresrendite kletterte um 12 Basispunkte auf 4,38 %, was den Renditeabstand zu EM-Leitzinsen vergrößert. Kapitalflüsse kehrten sich um: EPFR-Daten zeigen 3,2 Mrd. $ Abflüsse aus EM-Rentenfonds vergangene Woche, der höchste Wert seit März. Währungen vom mexikanischen Peso bis zur indonesischen Rupiah gaben 1,5–2,2 % gegenüber einem erstarkten Dollar nach.
«Dienstleistungsinflation ist der Endgegner für die Fed. Bis wir sequenzielle Abkühlung bei Flugpreisen, Kfz-Versicherungen und digitalen Diensten sehen — Sektoren mit begrenztem Importwettbewerb — kann der FOMC keinen glaubwürdigen Pivot signalisieren. Schwellenländer absorbieren den Spillover durch straffere Finanzbedingungen und Reservenverluste.»
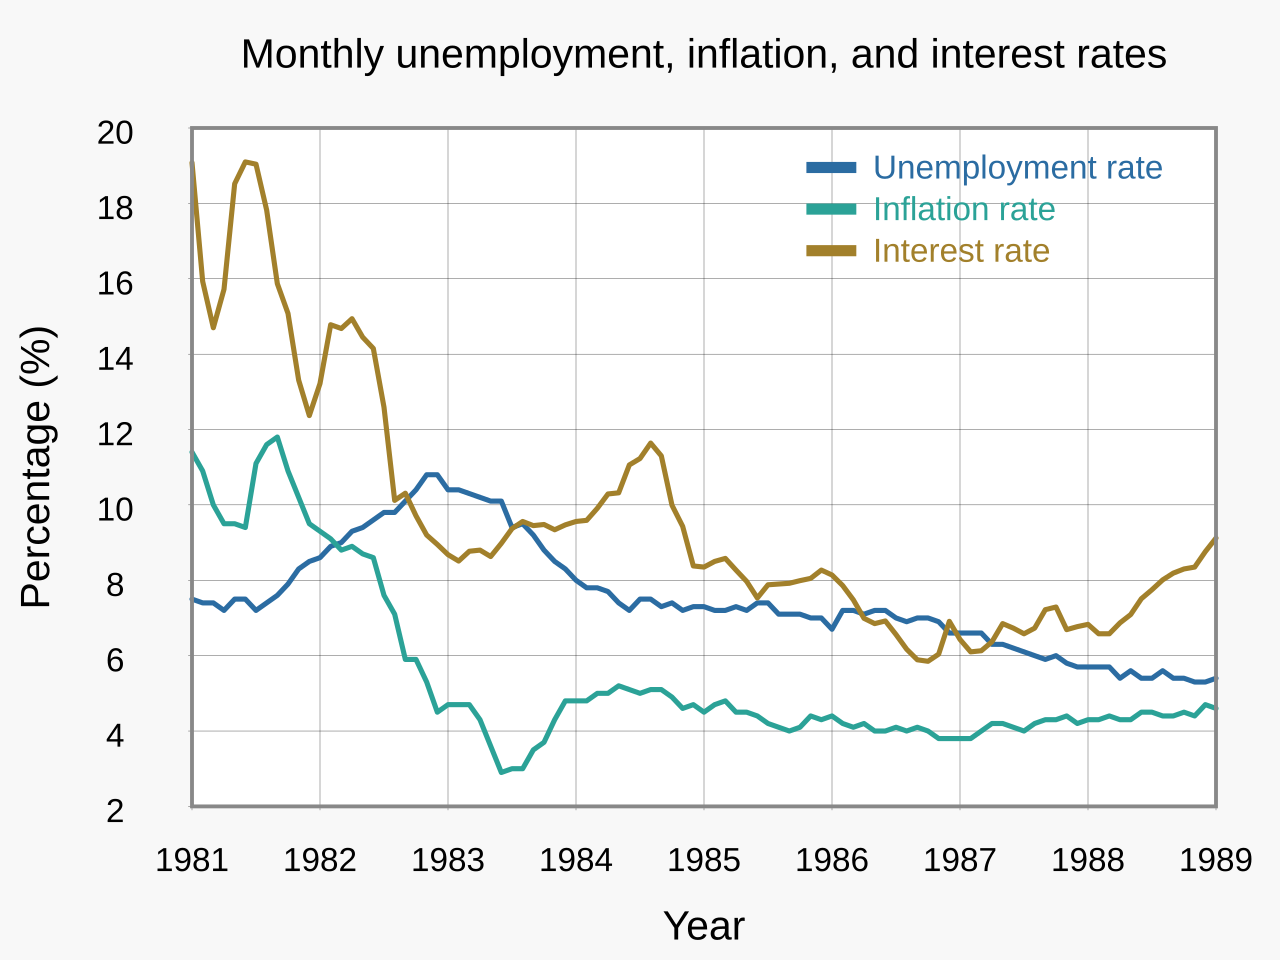
Historische Präzedenzfälle mahnen zur Vorsicht. 1983–84 und 2004–06 entfachte verfrühte Lockerung bei klebrigen Dienstleistungen die Inflation neu und zwang zu schärferen nachfolgenden Anhebungen. Das institutionelle Gedächtnis der Fed macht eine «One-and-done»-Senkung unwahrscheinlich; sie wird drei aufeinanderfolgende Monate mit Supercore unter 0,25 % m/m fordern. Dieser Zeitplan schiebt die erste Senkung bei fehlenden Angebotsschocks frühestens auf Q1 2027.
Für Aktienanleger ist die Implikation klar: Dauer-sensible Wachstumswerte bleiben Gegenwind ausgesetzt. Das KGV des Nasdaq 100 komprimierte auf 24x von 26x vor dem CPI. Dagegen übertrafen Energie und Rohstoffe — natürliche Inflationshedges. Der US-CPI drückt Dollar und verzögert Fed-Zinssenkung schafft einen Rückkopplungseffekt: Stärkerer Dollar verknappt globale Dollar-Finanzierung, belastet EM-Unternehmen mit ungesicherten USD-Schulden.
Kernpunkte für Makro-Händler
- Beobachten Sie Supercore-Dienstleistungs-CPI (ex-Wohnen) auf drei aufeinanderfolgende Drucke unter 0,25 % m/m, bevor Sie auf Fed-Lockerung positionieren.
- Überwachen Sie EM-Devisenreserven und Lokalwährungsrenditen — Länder mit hoher kurzfristiger Auslandsverschuldung (Türkei, Argentinien, Pakistan) tragen akutes Rollover-Risiko.
- Erwarten Sie anhaltende Sektorrotation von Long-Duration-Wachstum zu Real Assets; Energieinfrastruktur und Rohstoffproduzenten bieten positiven Carry in diesem Regime.
- Absichern Sie Dollar-Exposure via Long USD/EM-FX-Optionsstrukturen; implizite Volatilität bleibt billig gegenüber realisierter bei asymmetrischem Fed-Risiko.
Häufige Fragen
Senkt die Fed 2026 noch die Zinsen trotz klebriger Dienstleistungsinflation?
Wahrscheinlichkeit ist gering vor Q1 2027. Der FOMC verlangt nachhaltige Supercore-Verlangsamung, die aktuelles Momentum bei Flugpreisen, Nahrung und digitalen Diensten als noch quartale entfernt suggeriert. Märkte, die 2026 Senkungen einpreisen, riskieren Enttäuschung.
Wie wirkt sich US-Dienstleistungsinflation auf Schwellenländerwährungen aus?
Klebrige US-Dienstleistungsinflation hält die Fed restriktiv, vergrößert Zinsdifferenzen und stärkt den Dollar. Das löst Kapitalabflüsse aus EM aus, lässt Lokalwährungen abwerten und zwingt EM-Notenbanken zu Anhebungen oder Interventionen, was heimische Finanzbedingungen strafft.