IPC servicios EEUU frena recorte Fed: presión sobre emergentes y dólar fuerte
La Oficina de Estadísticas Laborales reportó inflación persistente en servicios el 14 de octubre de 2026, con alimentos, billetes aéreos y suscripciones de streaming acelerándose, reforzando la postura de la Fed de tipos altos por más tiempo y presionando las divisas de mercados emergentes mientras los operadores recortan agresivamente apuestas de bajada en septiembre.
Impacto del IPC Servicios EEUU: Transmisión de Política Fed a Emergentes
El último dato de IPC revela una divergencia preocupante: la desinflación de bienes continúa mientras los servicios —vivienda, transporte y suscripciones digitales— permanecen resistentes. Los precios de alimentos en el hogar subieron 1,2% mes a mes, los billetes aéreos se dispararon 4,7% y los servicios de streaming subieron tarifas, reflejando poder de fijación de precios en sectores oligopólicos. Esta composición es crítica para la función de reacción de la Fed. Powell ha enfatizado repetidamente que los servicios ex-vivienda —la métrica «supercore»— deben desacelerarse sosteniblemente antes de iniciar el relajamiento.
Los mercados ahora descuentan menos de 40 puntos básicos de recortes para fin de año, desde 75 pb pre-informe. La rentabilidad del Tesoro a 2 años subió 12 pb al 4,38%, ampliando el diferencial frente a tipos de política emergentes. Los flujos de capital se revirtieron: datos EPFR muestran salidas de 3.200 millones USD de fondos de deuda emergente la semana pasada, las mayores desde marzo. Divisas desde el peso mexicano a la rupia indonesia se debilitaron 1,5-2,2% frente a un dólar resurgente.
"La inflación de servicios es el jefe final para la Fed. Hasta ver enfriamiento secuencial en billetes aéreos, seguros de vehículo y servicios digitales —sectores con competencia importada limitada— el FOMC no puede señalar creíblemente un pivote. Los emergentes absorben el contagio mediante condiciones financieras más duras y pérdida de reservas."
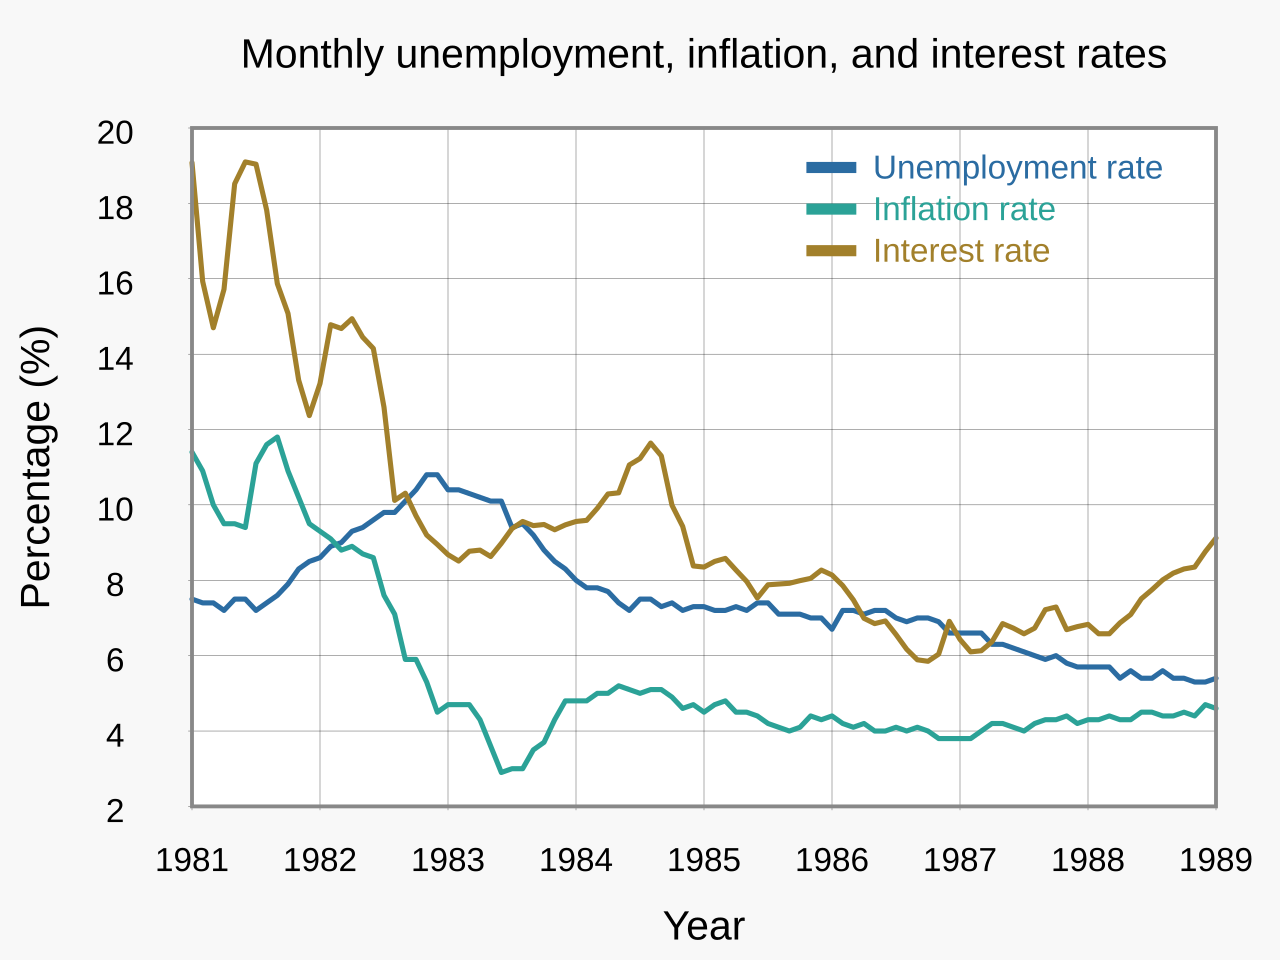
El precedente histórico aconseja cautela. En 1983-84 y 2004-06, relajamientos prematuros con servicios resistentes reavivaron la inflación, forzando subidas posteriores más agresivas. La memoria institucional de la Fed hace improbable un recorte «de uno y listo»; exigirán tres meses consecutivos de supercore bajo 0,25% m/m. Esa línea temporal empuja el primer recorte a Q1 2027 como muy pronto, asumiendo ausencia de shocks de oferta.
Para inversores en renta variable, la implicación es clara: valores crecimiento sensibles a duration enfrentan vientos en contra persistentes. El PER forward del Nasdaq 100 se comprimió a 24x desde 26x pre-IPC. Por el contrario, energía y materiales —coberturas naturales ante inflación— superaron. La presión del IPC EEUU sobre el dólar y el retraso en la bajada de tipos Fed crea un bucle retroalimentario: dólar más fuerte aprieta la financiación global en dólares, presionando corporativas emergentes con deuda USD sin cobertura.
Conclusiones Clave para Operadores Macro
- Monitorizar supercore servicios IPC (ex-vivienda) tres lecturas consecutivas bajo 0,25% m/m antes de posicionar para relajamiento Fed.
- Vigilar reservas FX emergentes y rendimientos bonos locales —países con alta deuda externa a corto (Turquía, Argentina, Pakistán) enfrentan riesgo agudo de refinanciación.
- Esperar rotación sectorial continua desde crecimiento long-duration a activos reales; infraestructura energética y productores commodities ofrecen carry positivo en este régimen.
- Cubrir exposición dólar vía estructuras opciones largo USD/FX emergente; volatilidad implícita sigue barata frente a realizada dado el riesgo asimétrico Fed.
Preguntas Frecuentes
¿Recortará la Fed Tipos en 2026 Dada la Inflación Servicios Resistente?
Probabilidad baja antes de Q1 2027. El FOMC requiere desaceleración sostenida del supercore, que el momentum actual en billetes aéreos, alimentos y servicios digitales sugiere queda trimestres lejos. Mercados descontando recortes 2026 arriesgan decepción.
¿Cómo Impacta la Inflación Servicios EEUU en Divisas Emergentes?
La inflación servicios EEUU resistente mantiene a la Fed restrictiva, ampliando diferenciales de tipos y fortaleciendo el dólar. Esto dispara salidas de capital de emergentes, depreciando monedas locales y forzando a bancos centrales emergentes a subir o intervenir, endureciendo condiciones financieras domésticas.