Fed skjuter upp räntesänkning – dollar rally pressar tillväxtmarknader och Riksbanken
Statistikmyndigheten BLS rapporterade den 14 oktober 2026 om bestående tjänsteinflation med accelererande priser på mat, flygresor och strömningstjänster, vilket bekräftar Fed:s higher-for-longer-hållning och pressar tillväxtmarknadsväxlar när handlare skär ner september-sänkningsförväntningar.
USA-tjänsteinflationens Genomverkan: Fed-policy Överförs till Tillväxtmarknader
Den senaste KPI-utskriften visar en oroande divergens: varuinflation fortsätter backa medan tjänster — boende, transporter och digitala prenumerationer — förblir klisteriga. Matpriser hemma ökade 1,2 % månad-för-månad, flygresor sved 4,7 %, och strömningstjänster höjde prenumerationsavgifter, vilket speglar prissättningskraft i oligopolistiska sektorer. Denna sammansättning är kritisk för Fed:s reaktionsfunktion. Ordförande Powell har upprepade gånger betonat att tjänster exklusive boende — "supercore"-måttet — måste avsakta hållbart innan avlättnande kan börja.
Marknaden prissätter nu mindre än 40 baspunkter sänkningar till årsskifte, ner från 75 bp före rapporten. Tvåårskurvan klättrade 12 bp till 4,38 %, vilket utvidgar avkastningsskillnaden mot tillväxtmarknaders policyräntor. Kapitalslagvända: EPFR-data visar 3,2 Mrd USD utflöden från EM-obligationsfondar förra veckan, störst sedan mars. Växlor från mexikansk peso till indonesisk rupiah försvagades 1,5–2,2 % mot en återhämtande dollar.
"Tjänsteinflation är det sista bossmötet för Fed. tills vi ser sekventiell avkylning i flygresor, bilförsäkringar och digitala tjänster — sektorer med begränsad importkonkurrens — kan FOMC inte trovärdigt signalera en pivot. Tillväxtmarknader absorberar spillover genom straffare finansiella förhållanden och reservförluster."
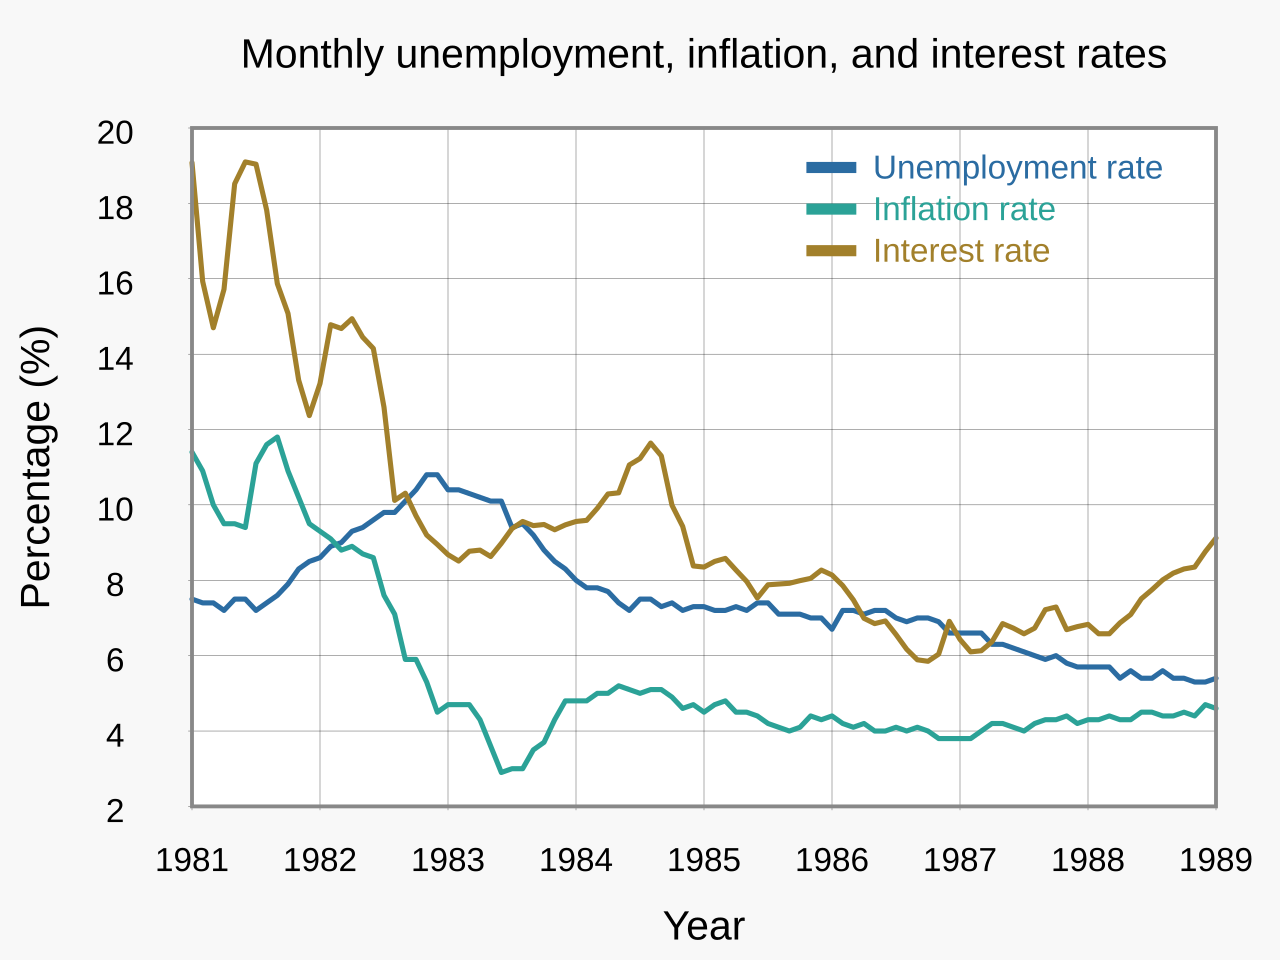
Historisk precedent varnar för förtidighet. 1983–84 och 2004–06 ledde förtida avlättnande mitt i klisterig tjänsteinflation till återväckt prisökning, vilket tvingade skarpare efterföljande höjningar. Fed:s institutionella minne gör en "one-and-done"-sänkning osannolik; de kräver tre på varandra följande månader med supercore under 0,25 % m/m. Den tidslinjen skjuter upp första sänkningen till Q1 2027 som tidigast, förutsatt inga tillgångschocker.
för aktieinvestera är implikationen tydlig: durationskänsliga tillväxtaktier står inför fortsatt motvind. Nasdaq 100:s framåt-P/E komprimerades till 24x från 26x före KPI. Däremot överpresterade energi och råvaror — naturella inflationshedgar. USA:s konsumentprisindex trycker dollarn och utsätter Fed-sänkning – NOK under press skapar en feedback-loop: starkare dollar straffar global dollarfinansiering, pressar EM-företag med osäkrade USD-skuld.
Viktiga Slutsatser för Makrohandlare
- Övervaka supercore-tjänste-KPI (exkl. boende) för tre på varandra följande utskrifter under 0,25 % m/m innan positionering för Fed-avlättnande.
- Beakta EM-växelreserver och lokala statsobligationsavkastningar — länder med hög kortsiktig utländsk skuld (Turkiet, Argentina, Pakistan) står inför akut omfinansieringsrisk.
- Vänta fortsatt sektorsrotation från långdurationstillväxt till reala tillgångar; energiinfra och råvaruproducenter erbjuder positiv carry i detta regime.
- Absikera dollarexponering via långa USD/EM-FX-optionsstrukturer; implikita volatilitet förblir billig relaterat till realiserad givet den asymmetriska Fed-risken.
Vanliga Frågor
Sänker Fed Räntan 2026 Trots Klisterig Tjänsteinflation?
Sannolikheten är låg före Q1 2027. FOMC kräver hållbar supercore-avsakning, vilken nuvarande dynamik i flygresor, mat och digitala tjänster antyder ligger kvartal bort. Marknader som prissätter sänkningar 2026 riskerar besvikelse.
Hur Påverkar USA-tjänsteinflation Tillväxtmarknadsväxlar?
Klisterig USA-tjänsteinflation håller Fed restriktiv, utvidgar räntedifferensen och stärker dollarn. Detta utlöser kapitalutflöden från tillväxtmarknader, avvärderar lokala växlar och tvingar EM-centralbanker att höja eller intervenera, vilket straffar inhemska finansiella förhållanden.