Inflation services US tenace : Fed diffère pivot, marchés émergents sous tension
Le Bureau of Labor Statistics a signalé une inflation des services persistante le 14 octobre 2026, avec l'alimentation, le transport aérien et le streaming en accélération, renforçant la posture « higher-for-longer » de la Federal Reserve et pesant sur les devises émergentes alors que les opérateurs réduisent drastiquement leurs paris sur une baisse des taux en septembre.
Impact inflation services US : transmission politique Fed aux marchés émergents
Le dernier IPC révèle une divergence préoccupante : la désinflation des biens se poursuit tandis que les services — logement, transports, abonnements numériques — restent tenaces. Les prix de l'alimentation à domicile progressent de 1,2 % en glissement mensuel, le transport aérien bondit de 4,7 %, et les services de streaming augmentent leurs tarifs, reflétant un pouvoir de fixation des prix dans des secteurs oligopolistiques. Cette composition est cruciale pour la fonction de réaction de la Fed. Le président Powell a répété que les services hors logement — la métrique « supercore » — doivent décélérer durablement avant tout assouplissement.
Les marchés n'intègrent plus que 40 points de base de baisses d'ici fin d'année, contre 75 pb avant la publication. Le rendement du Treasury à 2 ans grimpe de 12 pb à 4,38 %, élargissant le différentiel de taux face aux taux directeurs émergents. Les flux de capitaux s'inversent : les données EPFR montrent 3,2 Mds $ de sorties des fonds de dette EM la semaine dernière, le plus fort retrait depuis mars. Les devises, du peso mexicain à la roupie indonésienne, s'affaiblissent de 1,5-2,2 % face à un dollar revigoré.
« L'inflation des services est le boss final pour la Fed. Tant qu'on n'observe pas de refroidissement séquentiel du transport aérien, de l'assurance automobile et des services numériques — secteurs à faible concurrence par les importations — le FOMC ne peut pas crédiblement signaler un pivot. Les marchés émergents absorbent le contrecoup via un durcissement des conditions financières et des pertes de réserves. »
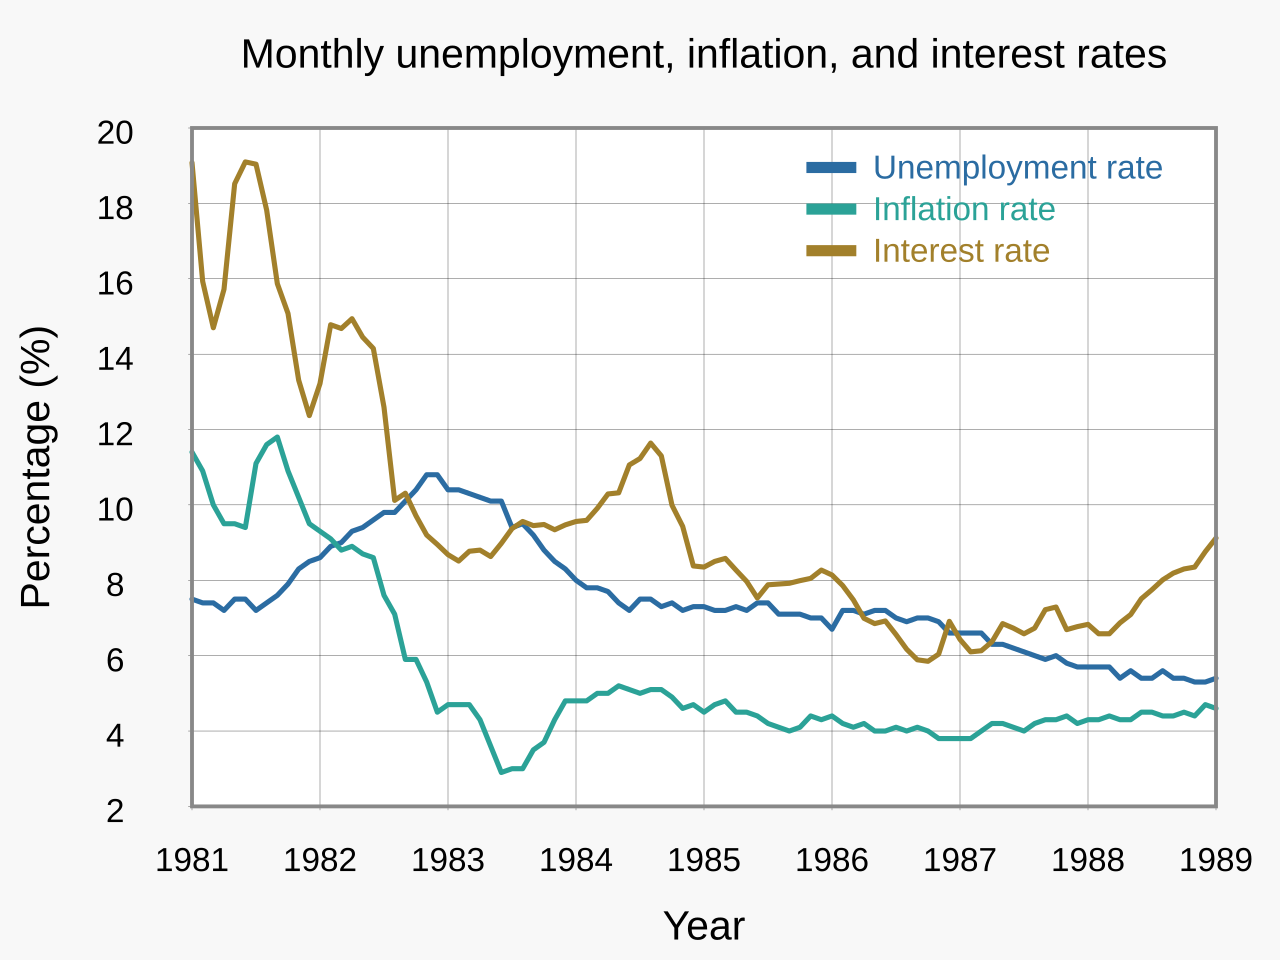
Les précédents historiques appellent à la prudence. En 1983-84 et 2004-06, un assouplissement prématuré face à des services tenaces a ravivé l'inflation, forçant des hausses ultérieures plus brutales. La mémoire institutionnelle de la Fed rend une baisse « one-and-done » improbable ; elle exigera trois mois consécutifs de supercore sous 0,25 % m/m. Ce calendrier repousse la première baisse au T1 2027 au plus tôt, hors chocs d'offre.
Pour les investisseurs actions, l'implication est claire : les valeurs de croissance sensibles à la duration font face à des vents contraires persistants. Le P/E forward du Nasdaq 100 se comprime à 24x contre 26x pré-IPC. À l'inverse, l'énergie et les matériaux — couvertures naturelles contre l'inflation — surperforment. La pression US CPI sur dollar et report assouplissement Fed crée une boucle de rétroaction : dollar plus fort durcit le financement mondial en dollars, pesant sur les corporate EM avec dette USD non couverte.
Points clés pour traders macro : surveillance supercore et rotation sectorielle
- Surveiller l'IPC supercore services (hors logement) pour trois publications consécutives sous 0,25 % m/m avant de se positionner pour un assouplissement Fed.
- Observer les réserves de change EM et les rendements obligataires en devise locale — pays à forte dette externe court terme (Turquie, Argentine, Pakistan) face à un risque de refinancement aigu.
- Anticiper la poursuite de la rotation sectorielle : sortie de la growth long-duration vers les actifs réels ; infrastructures énergétiques et producteurs de matières premières offrent un carry positif dans ce régime.
- Couvrir l'exposition dollar via structures d'options longues USD/EM FX ; la volatilité implicite reste bon marché par rapport à la réalisée vu le risque Fed asymétrique.
Questions fréquentes
La Fed baissera-t-elle ses taux en 2026 malgré l'inflation services tenace ?
Probabilité faible avant T1 2027. Le FOMC exige une décélération durable du supercore, que la dynamique actuelle du transport aérien, de l'alimentation et des services numériques suggère encore éloignée de plusieurs trimestres. Les marchés qui intègrent des baisses en 2026 risquent la déception.
Comment l'inflation services US affecte-t-elle les devises des marchés émergents ?
L'inflation services US tenace maintient la Fed restrictive, élargissant les écarts de taux et renforçant le dollar. Cela déclenche des sorties de capitaux des EM, dépréciant les devises locales et forçant les banques centrales émergentes à relever leurs taux ou à intervenir, durcissant les conditions financières domestiques.