Norges Bank policyrate utsettes – US servicesinflasjon presser krone og OSEBX
Bureau of Labor Statistics rapporterte vedvarende servicesinflasjon 14. oktober 2026, med mat, flybilletter og strømmingtjenester som drar opp kostnadene. Dette forsterker Federal Reserves higher-for-longer-holdning og presser valutaer i vekstmarkeder, mens handlere skårer ned forventninger om rentesenkning i september.
US Services Inflation Impact: Fed Policy Transmission to Emerging Markets
Den nyeste CPI-utskriften avslører en bekymringsverdig divergens: vare-disinflasjon fortsetter mens services — bolig, transport og digitale abonnementer — forblir klibrete. Matpriser for husholdning steg 1,2 % måned-til-måned, flybilletter økte 4,7 %, og strømmingtjenester hevet abonnementspriser, noe som speiler prisettingsevne i oligopolistiske sektorer. Denne sammensetningen er kritisk for Feds reaksjonsfunksjon. Styreleder Powell har gentatt at services ekskl. bolig — «supercore»-målet — må avtar bærekraftig før forenkling starter.
Markeder prisjer nå mindre enn 40 basispunkts senkning innen årsskiftet, ned fra 75 bp før rapporten. Toårs statsobligasjonsrente klatret 12 bp til 4,38 %, utvider avkastningsdifferansen mot policyrenter i vekstmarkeder. Kapittalflyter har snudd: EPFR-data viser 3,2 Mrd USD utflyt fra vekstmarkeds-obligasjonsfond forrige uke, størst siden mars. Valutaer fra mexicansk peso til indonesisk rupiah svaknet 1,5–2,2 % mot en oppvåknet dollar.
"Servicesinflasjon er den endelige bossen for Fed. Før vi ser sekvensiell avkjøling i flybilletter, bilforsikring og digitale tjenester — sektorer med begrenset importkonkurranse — kan ikke FOMC sikkert signalere en pivoterings. Vekstmarkeder absorberer overslagseffekten gjennom strengere finansielle forhold og reservetap."
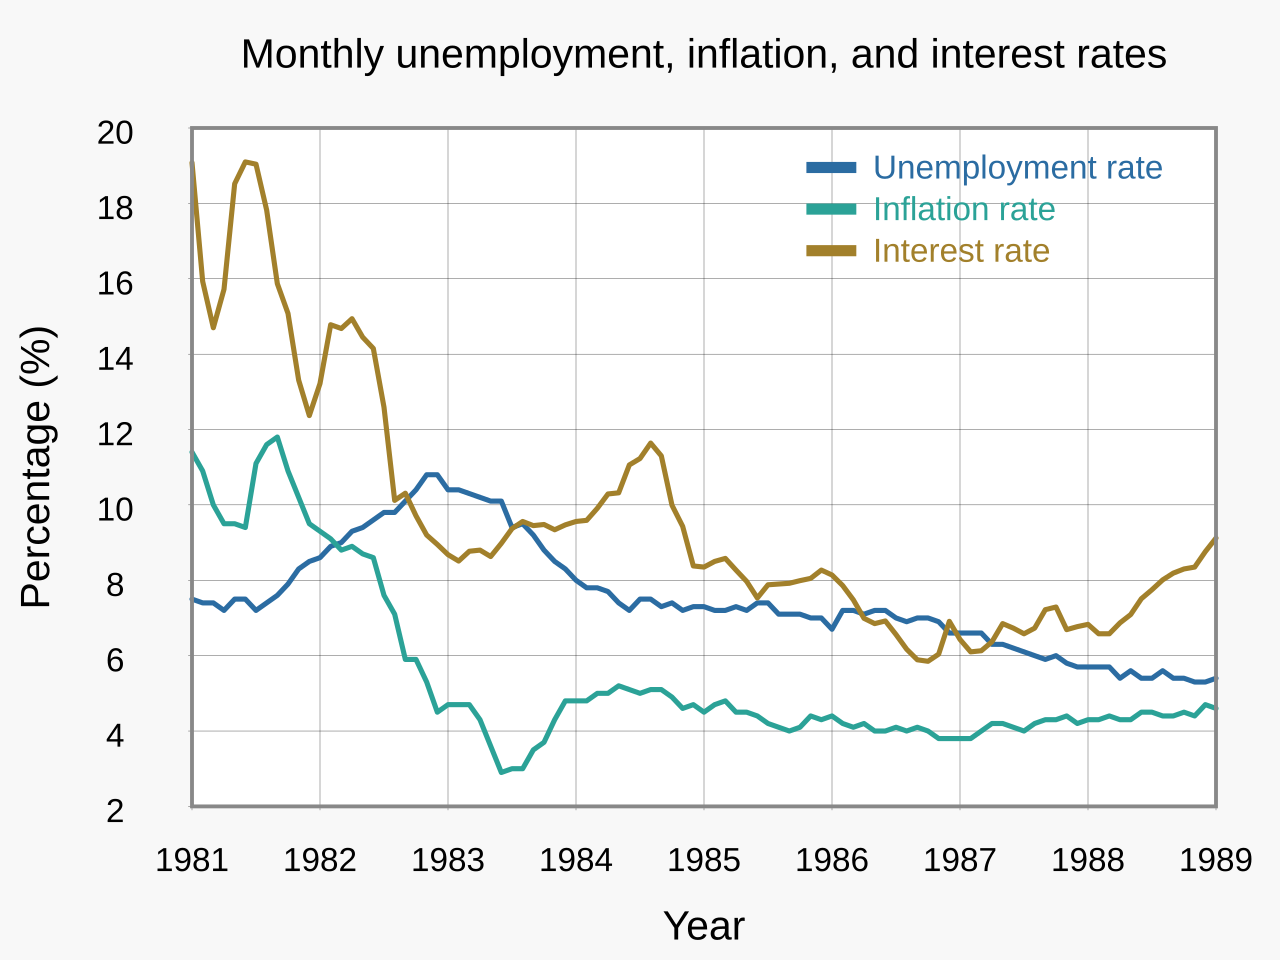
Historisk presedens anbefaler forsiktighet. I 1983–84 og 2004–06 førte for tidlig forenkling midt i klibren servicesinflasjon til ny inflasjonsoppgang, som tvang til skarpere påfølgende renteløft. Feds institusjonelle minne gjør en «one-and-done»-senkning usannsynlig; de vil kreve tre påfølgende måneder med supercore under 0,25 % m/m. Den tidslinjen flytter første senkning til Q1 2027 tidligst, forutsatt ingen tilbudssjokk.
For aksjeinvestorer er implikasjonen klar: varighet-sensitive vekstaksjer står overfor fortsatt motvind. Nasdaq 100 sin forward P/E komprimert til 24x fra 26x før CPI. Omvendt utpreget energi og råvarer — naturlige inflasjonshekster — best. USAs forbrukerprisindeks presser dollar og utsetter Fed-senkning – NOK under press skaper en tilbakekobling: sterkere dollar strammer global dollarfinansiering, presser EM-selskaper med usikret USD-gjeld.
Nøkkelpunkter for makrohandlere i Norge
- Overvåk supercore services CPI (ekskl. bolig) for tre påfølgende utskrifter under 0,25 % m/m før posisjonering for Fed-forenkling.
- Følg vekstmarkeds FX-reserver og lokale statsobligasjonsrenter — land med høy kortsiktig eksternt gjeld (Tyrkia, Argentina, Pakistan) står overfor akutt omfinansieringsrisiko.
- Forvent fortsatt sektorrotasjon fra lang varighet vekst til reale eiendeler; energiinfrastruktur og råvareprodusenter gir positiv carry i dette regime.
- Sikre dollar-eksponering via lange USD/EM FX-oppsjonsstrukturer; implisitt volatilitet forblir billig relativt til realisert gitt den asymetriske Fed-risikoen.
Vanlige spørsmål fra norske investorer
Vil Fed senke renter i 2026 gitt sticky servicesinflasjon?
Sannsynligheten er lav før Q1 2027. FOMC krever bærekraftig supercore-avkjøling, som gjeldende momentum i flybilletter, mat og digitale tjenester antyder er kvartaler unna. Markeder som prisjer senkninger i 2026 risikerer skuffelse.
Hvordan påvirker US servicesinflasjon valutaer i vekstmarkeder?
Klibren US servicesinflasjon holder Fed restriktiv, utvider rentedifferansen og styrker dollar. Dette utløser kapitalutflyt fra vekstmarkeder, avverder lokale valutaer og tvinger sentralbanker i vekstmarkeder til å løfte renter eller intervenere, noe som strammer innenlandske finansielle forhold.