CPI Serviços EUA Adia Corte Selic e Pressiona Dólar e Ibovespa
O Bureau of Labor Statistics divulgou inflação de serviços persistente em 14 de outubro de 2026, com alimentação, passagens aéreas e streaming acelerando, reforçando postura higher-for-longer do Fed e pressionando moedas emergentes enquanto traders reduzem agressivamente apostas de corte de juros em setembro.
Impacto da Inflação de Serviços EUA: Transmissão da Política do Fed para Emergentes
O último CPI revela divergência preocupante: desinflação de bens continua enquanto serviços — moradia, transporte e assinaturas digitais — permanecem rígidos. Preços de alimentação no domicílio subiram 1,2% mês a mês, passagens aéreas dispararam 4,7% e serviços de streaming reajustaram mensalidades, refletindo poder de precificação em setores oligopolísticos. Essa composição importa criticamente para a função de reação do Fed. Chair Powell enfatizou repetidamente que serviços ex-habitação — a métrica "supercore" — deve desacelerar de forma sustentável antes de iniciar afrouxamento.
Mercados agora precificam menos de 40 pontos-base de cortes até fim de ano, ante 75 bps pré-relatório. O yield do Treasury de 2 anos subiu 12 bps para 4,38%, ampliando diferencial versus taxas de política de emergentes. Fluxos de capital reverteram: dados EPFR mostram saídas de US$ 3,2 bi de fundos de dívida EM na semana passada, maior desde março. Moedas do peso mexicano à rupia indonésia enfraqueceram 1,5-2,2% ante dólar ressurgente.
"Inflação de serviços é o chefão final para o Fed. Até vermos resfriamento sequencial em passagens aéreas, seguros de veículos e serviços digitais — setores com pouca concorrência de importados — o FOMC não pode sinalizar pivô credivelmente. Emergentes absorvem spillover via condições financeiras mais apertadas e perda de reservas."
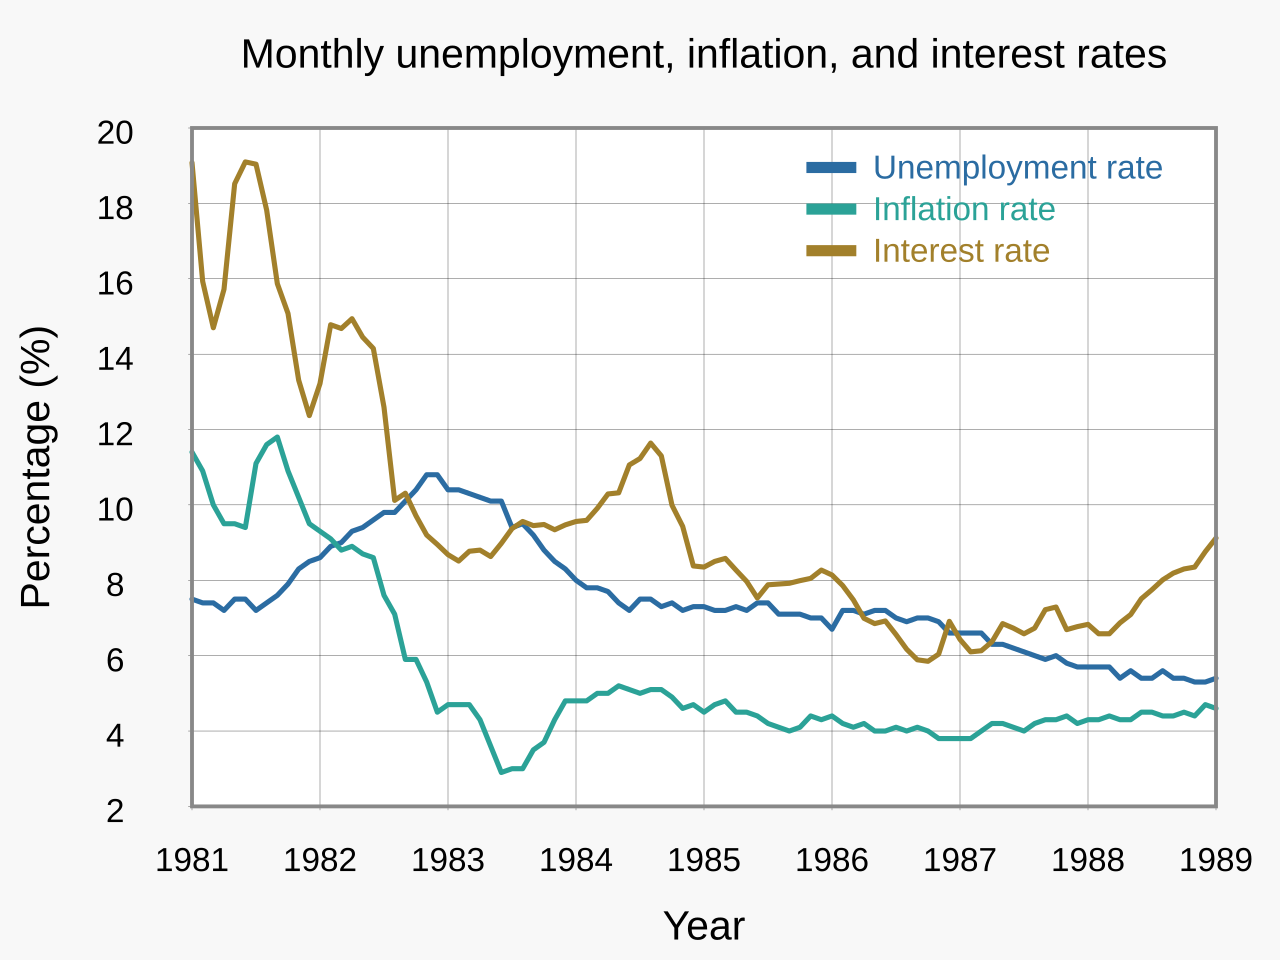
Precedente histórico pede cautela. Em 1983-84 e 2004-06, afrouxamento prematuro com serviços rígidos reacendeu inflação, forçando altas subsequentes mais agressivas. A memória institucional do Fed torna corte "one-and-done" improvável; exigirão três meses consecutivos de supercore abaixo de 0,25% m/m. Esse cronograma empurra primeiro corte para Q1 2027 no mais cedo, assumindo choques de oferta.
Para investidores em ações, implicação é clara: growth stocks sensíveis a duration enfrentam ventos contrários contínuos. P/E forward do Nasdaq 100 comprimiu para 24x ante 26x pré-CPI. Por outro lado, energia e materiais — hedges naturais de inflação — superaram. A pressão do CPI EUA sobre dólar e adiamento do Fed cria loop de realimentação: dólar mais forte aperta funding global em dólar, pressionando corporates EM com dívida USD não hedgeada.
Principais Pontos para Traders de Macro
- Monitore supercore de serviços CPI (ex-habitação) por três leituras consecutivas abaixo de 0,25% m/m antes de posicionar para afrouxamento do Fed.
- Acompanhe reservas em FX de EM e yields de títulos em moeda local — países com alta dívida externa de curto prazo (Turquia, Argentina, Paquistão) enfrentam risco agudo de rolagem.
- Espere rotação setorial contínua de growth de longa duration para ativos reais; infraestrutura de energia e produtores de commodities oferecem carry positivo neste regime.
- Proteja exposição ao dólar via estruturas de opções long USD/EM FX; vol implícita permanece barata relativa à realizada dado risco assimétrico do Fed.
Perguntas Frequentes
O Fed Vai Cortar Juros em 2026 com Inflação de Serviços Persistente?
Probabilidade é baixa antes de Q1 2027. O FOMC exige desaceleração sustentada do supercore, que momento atual em passagens aéreas, alimentação e serviços digitais sugere estar trimestres distante. Mercados precificando cortes em 2026 correm risco de decepção.
Como a Inflação de Serviços EUA Afeta Moedas de Emergentes?
Inflação de serviços EUA rígida mantém Fed restritivo, ampliando diferenciais de juros e fortalecendo dólar. Isso dispara saídas de capital de EM, depreciando moedas locais e forçando BCs emergentes a subir juros ou intervir, apertando condições financeiras domésticas.