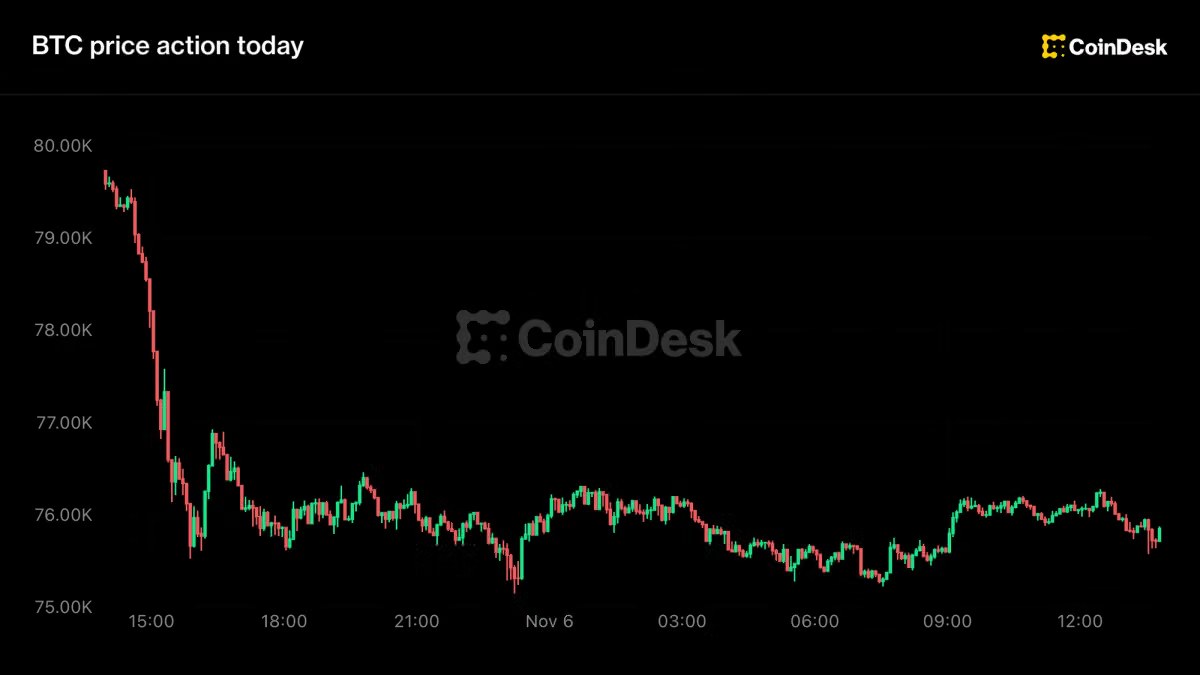
US-Aktien gaben den Großteil der frühen Freitagsgewinne wieder ab: Der Nasdaq schloss nur noch 1,1 % im Plus nach einem intratäglichen Anstieg von 2 %, während Bitcoin seitwärts bei 75.750 $ verharrte. Morgan Stanley meldete, dass die Netto-Leverage von Hedgefonds um 5 % einbrach – der fünftgrößte Tagesverlust seit 2010 –, was die Leverage in das unterste Dezil drückte und die brüchige Risikobereitschaft vor den Inflationsdaten der kommenden Woche unterstreicht.
Wichtigste Erkenntnisse
- Nasdaq reduzierte 2 % intratäglichen Gewinn auf +1,1 % Schluss; S&P 500 +0,3 %; Dow -0,45 % – Erholung ohne Überzeugung
- Hedgefonds-Netto-Leverage fiel 5 % (5. größter Tagesverlust seit 2010) auf unterstes Dezil; KI-Exposure weiterhin 32 % der absoluten Positionen
- Bitcoin seitwärts bei 75.750 $, schwächstes Niveau seit September-Zinserhöhung; Bruch unter 75.000 $ zielt auf Mitte-August-Tiefs
- IREN +20 % auf KI-Deal mit GPU-Vorauszahlung; 4-Mrd.-$-Umsatzziel auf Anfang 2027 vorgezogen
- CPI (13. Nov.) und PPI (14. Nov.) dominieren nun Fed-Kalkül; Dezember-Zinserhöhung ungewiss
Executive Intelligence Brief
Erholung an den Aktienmärkten verliert zum Handelsschluss an Schwung
Der Nasdaq 100, der am Donnerstag um 5,5 % eingebrochen war, eröffnete am Freitag mit einem Plus von 2 %, gab aber im Verlauf der Sitzung stetig Terrain ab. Der S&P 500 schaffte lediglich ein Plus von 0,3 % nach einem Rückgang von 4 % am Vortag, während der Dow Jones Industrial Average die Verluste mit einem Minus von 0,45 % ausweitete. Der iShares Semiconductor ETF (SOXX) stieg um 3 %, schloss die Woche aber mit einem Minus von mehr als 14 % ab, was die Schwere des Ausverkaufs im KI-Sektor widerspiegelt.
Anleiherenditen stiegen moderat nach einem weit stärker als erwarteten Oktober-Arbeitsmarktbericht. Angesichts der Turbulenzen am Aktienmarkt und des Inflationsfokus der Federal Reserve dürften jedoch die CPI- und PPI-Veröffentlichungen der kommenden Woche eine stärkere Rolle bei der geldpolitischen Entscheidungsfindung spielen als der Stellenbericht.
Rekord-Deleveraging legt fragile Positionierung offen
Der Derivate-Desk von Morgan Stanley quantifizierte den Leverage-Abbau: Die Netto-Leverage US-amerikanischer Long/Short-Hedgefonds sank taggleich um 5 %, der fünftgrößte Tagesverlust seit 2010. Die Netto-Leverage befindet sich nun im untersten Dezil seit 2010. Hedgefonds sind nun bei KI-Aktien relativ zur Marktkapitalisierung untergewichtet, doch KI macht weiterhin 32 % der absoluten Exposure aus – eine konzentrierte Position, die anfällig für weitere Zwangsverkäufe ist.
Privatanleger-Verkäufe in den ersten 90 Minuten der Freitagssitzung waren laut Bankenschätzungen die zweitgrößten seit 2016. Aktien werden nun korrelierter gehandelt, ein Muster, das oft auf eine breitere Risikoreduzierung statt einer sektorenspezifischen Rotation hindeutet.
Bitcoin in Aktienkorrelation gefangen
Bitcoin handelte die gesamte Sitzung in einer sehr engen Spanne und hielt bei 75.750 $ – praktisch unverändert zum Aktienschluss am Donnerstag. Die Kryptowährung ist auf den schwächsten Stand seit der Fed-Zinserhöhung Mitte September gedriftet. Ein Bruch unter 75.000 $ würde die Preise auf das Niveau von Mitte August zurückführen und eine wichtige psychologische Unterstützung beseitigen.
Die enge Korrelation mit Tech-Aktien hält an: Als der Nasdaq seinen Eröffnungsgewinn einengte, rutschte Bitcoin auf 75.400 $ ab. Da Hedgefonds aggressiv deleveragen und die KI-Exposure bei 32 % der absoluten Positionen bleibt, könnte weiterer Aktiendruck direkt auf digitale Assets durchschlagen. Bitcoin hält 75.000 $, während KI-Ängste KOSPI-Stopp auslösen und Korea Margin-Regeln lockert.
Rechenzentrums-Aktien divergieren; IREN führt nach KI-Deal
IREN sprang um 20 % nach Quartalszahlen, die eine erweiterte Vereinbarung mit einem führenden Frontier-KI-Unternehmen enthielten. Der Kunde leistete eine beträchtliche Vorauszahlung für GPU-Kosten, was IRENs Bedarf an zusätzlicher Kapitalaufnahme reduziert. Das Unternehmen erwartet nun, sein Ziel von 4 Mrd. $ annualisiertem Umsatz Anfang nächsten Jahres zu erreichen, früher als die bisherige Dezember-Prognose.
Peers wie Keel Infrastructure (KEEL), Bitdeer (BTDR), Riot Platforms und Hut 8 legten um 5–8 % zu, doch der Sektor als Ganzes bleibt in den vergangenen Wochen um 50 % oder mehr im Minus. OpenAI-CFO Sarah Friar bestätigte separat fortgesetzte Rechenzentrumsinvestitionen und Kapitalbeschaffung und erklärte, die Midterm-Wahlen hätten die Entwicklung des Unternehmens nicht dramatisch verändert.
Politische Querströme vor Inflationsdaten
Die Wahrscheinlichkeit einer Zinserhöhung im Dezember stieg nach dem Arbeitsmarktbericht über 70 %, hat sich seither aber abgeschwächt. Die Spannung liegt darin, ob der KI-getriebene Ausverkauf und sich verschärfende Finanzbedingungen die Fed zu einer Pause veranlassen, oder ob hartnäckige Inflation in den kommenden CPI- und PPI-Daten die Erhöhungsneigung verstärken. Politische Entwicklungen – darunter die Ablösung von Susie Wiles durch Stephen Miller als Trumps Stabschef – fügen der Politikaussicht eine weitere Unsicherheitsebene hinzu. Bitcoin- und Ether-ETFs verlieren 530 Mio. $, da Wahlrallye in breitem Risk-Off verpufft.