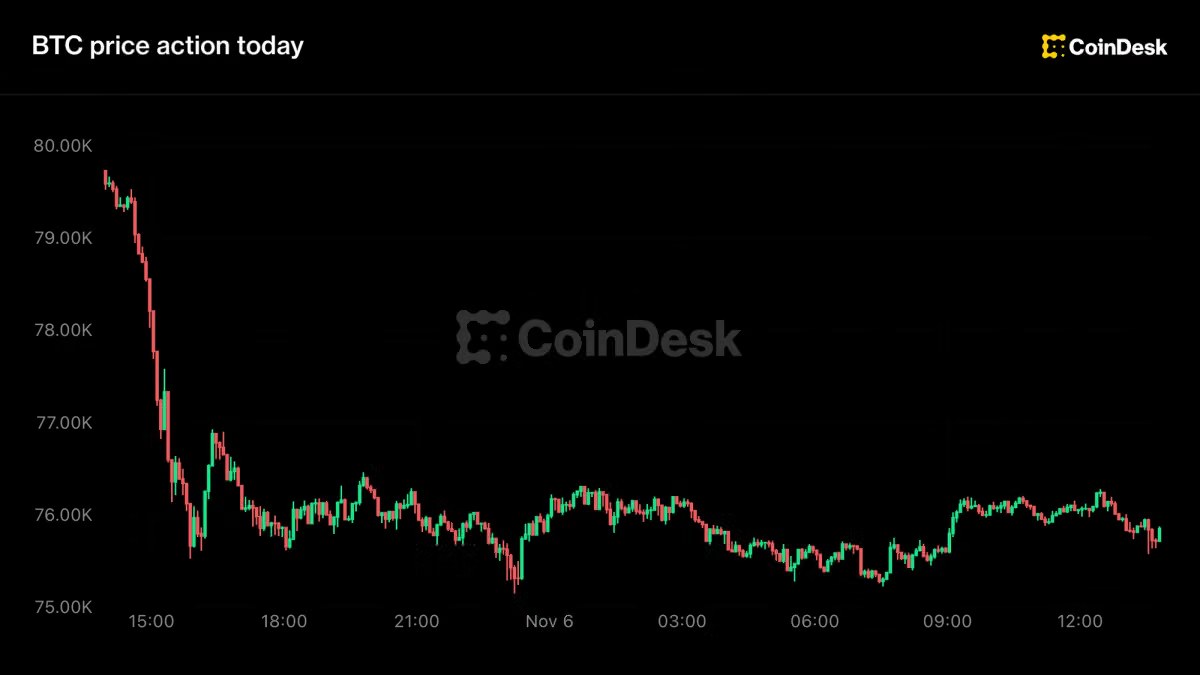
Las bolsas estadounidenses dilapidaron la mayor parte de las ganancias iniciales del viernes, con el Nasdaq cerrando con un alza del 1,1% tras un repunte intradía del 2%, mientras Bitcoin se movía lateralmente en torno a los 75.750 $. Morgan Stanley informó de que el apalancamiento neto de los hedge funds se hundió un 5% —la quinta mayor caída diaria desde 2010—, situándolo en el decil más bajo y poniendo de relieve la fragilidad del apetito por el riesgo a las puertas de los datos de inflación de la próxima semana.
Puntos Clave
- El Nasdaq recortó una ganancia intradía del 2% para cerrar +1,1%; S&P 500 +0,3%; Dow -0,45% —el rebote careció de convicción
- El apalancamiento neto de hedge funds cayó un 5% (5ª mayor caída desde 2010) al decil inferior; la exposición a IA sigue en el 32% de las posiciones absolutas
- Bitcoin plano en 75.750 $, nivel más débil desde la subida de tipos de septiembre; ruptura de 75.000 $ apunta a mínimos de agosto
- IREN +20% por acuerdo de IA con prepago de GPU; objetivo de 4.000 M$ de ingresos adelantado a principios de 2027
- El IPC (13 nov) y el IPP (14 nov) de la próxima semana dominan ahora el cálculo de la Fed; probabilidades de subida en diciembre inciertas
Resumen Ejecutivo de Inteligencia
El rebote bursátil pierde fuelle hacia el cierre
El Nasdaq 100, que se desplomó un 5,5% el jueves, abrió el viernes con un alza del 2% pero fue erosionando terreno a lo largo de la sesión. El S&P 500 logró solo un avance del 0,3% tras la caída del 4% de la víspera, mientras que el Dow Jones Industrial Average prolongó las pérdidas con un retroceso del 0,45%. El ETF iShares Semiconductor (SOXX) subió un 3% pero cerró la semana con una caída superior al 14%, reflejando la severidad de la debacle en el sector de la IA.
Las rentabilidades de los bonos repuntaron moderadamente tras un informe de empleo de octubre muy superior a lo esperado. Sin embargo, dada la turbulencia en renta variable y el foco de la Reserva Federal en la inflación, las lecturas de IPC e IPP de la próxima semana probablemente jugarán un papel más determinante en la decisión de política monetaria que la nómina no agrícola.
Un desapalancamiento récord expone un posicionamiento frágil
La mesa de derivados de Morgan Stanley cuantificó la liquidación de apalancamiento: el apalancamiento neto de los hedge funds *long/short* estadounidenses cayó un 5% día a día el viernes, la quinta mayor caída diaria desde 2010. El apalancamiento neto se sitúa ahora en el decil inferior desde 2010. Los hedge funds están ahora infraponderados en valores de IA respecto a sus pesos de capitalización bursátil, sin embargo la IA sigue representando el 32% de la exposición absoluta —una posición concentrada vulnerable a nuevas ventas forzadas.
La venta minorista en los primeros 90 minutos de la sesión del viernes fue la segunda mayor desde 2016, según estimaciones bancarias. Las acciones cotizan ahora de forma más correlacionada, un patrón que a menudo señala una reducción de riesgo generalizada en lugar de una rotación selectiva.
Bitcoin atrapado en la correlación con la renta variable
Bitcoin operó en un rango muy estrecho durante la sesión, manteniéndose en 75.750 $ —prácticamente sin cambios respecto al cierre de la renta variable del jueves. La criptomoneda ha derivado hasta su nivel más débil desde la subida de tipos de la Fed de mediados de septiembre. Una ruptura por debajo de 75.000 $ devolvería los precios a los niveles de mediados de agosto, eliminando un soporte psicológico clave.
La estrecha correlación con los valores tecnológicos persiste: a medida que el Nasdaq reducía su ganancia inicial, Bitcoin recortaba hasta 75.400 $. Con los hedge funds desapalancándose agresivamente y la exposición a IA aún elevada en el 32% de las posiciones absolutas, una mayor presión en renta variable podría transmitirse directamente a los activos digitales. Bitcoin aguanta los 75.000 $ mientras el miedo a la regulación de la IA frena el KOSPI y Corea flexibiliza el margen.
Nombres de centros de datos muestran divergencia; IREN lidera por acuerdo de IA
IREN se disparó un 20% tras presentar resultados trimestrales que incluían un acuerdo ampliado con una destacada empresa *frontier* de IA. El cliente prepagó una parte sustancial de los costes de GPU, reduciendo la necesidad de IREN de captar capital adicional. La compañía espera ahora alcanzar su objetivo de 4.000 millones de dólares en ingresos anualizados a principios del próximo año, adelantando la guía previa de diciembre.
Pares como Keel Infrastructure (KEEL), Bitdeer (BTDR), Riot Platforms y Hut 8 ganaron entre un 5% y un 8%, pero el sector en su conjunto sigue cayendo un 50% o más en las últimas semanas. La directora financiera de OpenAI, Sarah Friar, confirmó por separado la continuidad de la inversión en centros de datos y la captación de capital, afirmando que las elecciones de mitad de mandato no han cambiado drásticamente la trayectoria de la compañía.
Corrientes cruzadas de política a la espera de los datos de inflación
Las probabilidades de una subida de tipos en diciembre superaron el 70% tras el informe de empleo, pero se han moderado desde entonces. La tensión radica en si la venta liderada por la IA y el endurecimiento de las condiciones financieras llevarán a la Fed a hacer una pausa, o si una inflación persistente en las lecturas de IPC e IPP de la próxima semana reforzará el sesgo alcista de tipos. Los desarrollos políticos —incluida la sustitución de Susie Wiles por Stephen Miller como jefe de gabinete de Trump— añaden otra capa de incertidumbre al panorama de política económica. Los ETF de Bitcoin y Ether pierden 530 millones mientras se evapora el rally postelectoral en una amplia huida del riesgo.