صعدت الأسهم العالمية والسندات السيادية بينما تراجع الدولار بعد سيطرة الديمقراطيين على الكونغرس الأمريكي في انتخابات منتصف المدة 2026، مع مراهنة المستثمرين على كبح الإنفاق المالي وتقليل تقلبات السياسة. ارتفع ستاندرد آند بورز 500 بنسبة 1.5%، وداو جونز 2.5%، وانخفض عائد السندات الأمريكية لأجل 10 سنوات 5.1 نقطة أساس إلى 4.91%.
النقاط الرئيسية
- سيطرة الديمقراطيين على الكونغرس تطلق موجة مخاطرة عالمية: ستاندرد آند بورز 500 +1.5%، داو +2.5%، ستوكس 600 +1.8%.
- عائد السندات الأمريكية 10 سنوات يهبط 5.1 نقطة أساس إلى 4.91%؛ عائد الجلت البريطاني -6 نقاط أساس إلى 5.18% برهانات ضبط مالي.
- مؤشر الدولار -0.5%؛ ذهب +2.9% إلى 4,041 دولار/أونصة؛ برنت -2.67% إلى 100.87 دولار/برميل.
- أسهم الدفاع (بي إيه إي -6% لحظياً) والذكاء الاصطناعي/مراكز البيانات تتراجع؛ البنوك والطاقة النظيفة تقود المكاسب.
- تضخم منطقة اليورو 4.0% (أكتوبر) يعقد توقعات المركزي الأوروبي رغم هبوط العوائد العالمي.
الموجز التنفيذي الذكي
الأسهم تقفز برهانات الضبط المالي
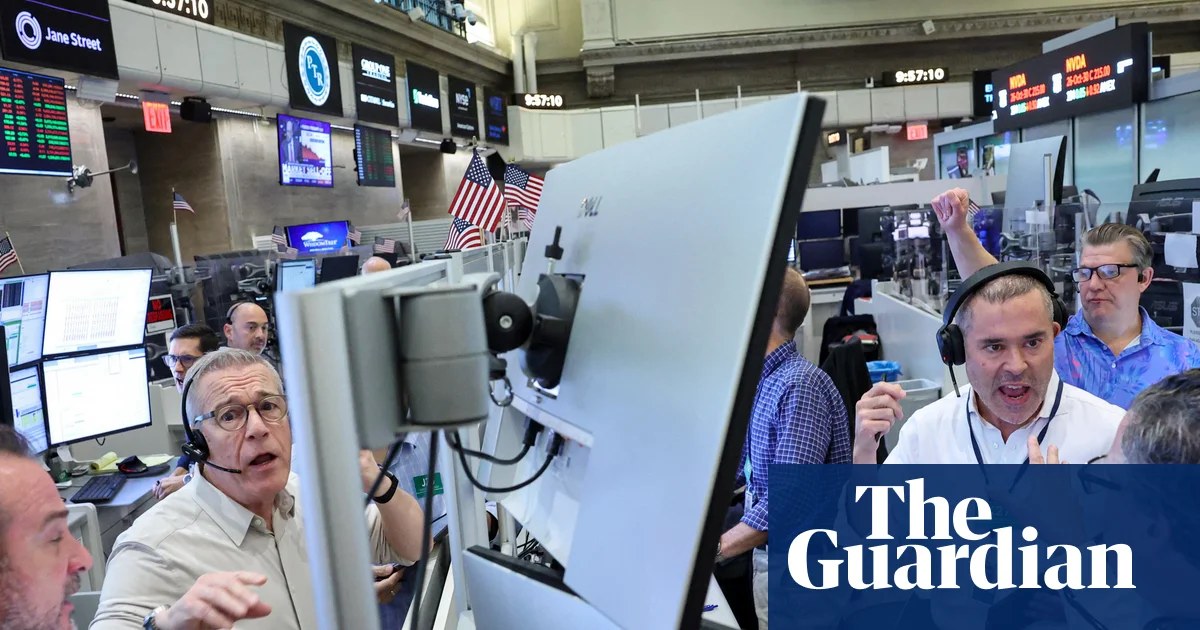
افتتحت وول ستريت على ارتفاع حاد، حيث صعد مؤشر داو جونز الصناعي 2.5%، وستاندرد آند بورز 500 بنسبة 1.5%، وناسداك المركب 2.5%. وامتدت الموجة إلى أوروبا، حيث قفز فوتسي 100 البريطاني 207 نقاط إلى 10,845 بزيادة تقارب 2%، وأضاف ستوكس 600 الأوروبي 1.8%. ارتفع داكس فرانكفورت والمؤشرات الفرنسية والإيطالية بأكثر من 2%، بينما قفز إيبكس الإسباني 3.2%.
كان دوران القطاعات واضحاً. قادت أسهم البنوك والطاقة النظيفة المكاسب الأوروبية، تعكس توقعات بتنظيم مستقر ودعم للاستثمار الأخضر. في المقابل، تراجعت أسهم الدفاع بشدة على جانبي الأطلسي. هوت بي إيه إي سيستمز، التي تستمد نصف إيراداتها تقريباً من الولايات المتحدة، بنحو 6% خلال الجلسة قبل تقليص الخسائر إلى نحو 2%، إذ يواجه طلب ترامب لميزانية البنتاغون البالغة 1.5 تريليون دولار تدقيقاً برلمانياً مشدداً. كما انخفضت أسهم تسلا وشركات مراكز البيانات بشدة، مشيرين المحللون إلى فوز ديمقراطي في تكساس كإشارة سلبية لتوسع مراكز البيانات وإنفاق البنية التحتية للذكاء الاصطناعي.
العوائد تهبط والدولار يضعف والذهب يقفز
سعّرت أسواق الدين السيادي مسار اقتراض أقل. انخفض عائد السندات الأمريكية القياسية لأجل 10 سنوات 5.1 نقطة أساس إلى 4.91%، بينما تراجع عائد الجلت البريطاني لأجل 10 سنوات 6 نقاط أساس إلى 5.18%. انخفض مؤشر الدولار 0.5% مقابل سلة عملات رئيسية، تحت ضغط توقعات نمو أبطأ وسط تنظيم محتمل لقطاع الذكاء الاصطناعي. سجل الجنيه الإسترليني أعلى مستوى في سبعة أسابيع مقابل الدولار.
قفز الذهب الفوري، مستفيداً من طلب الملاذ الآمن والعوائد الحقيقية المنخفضة، بنسبة 2.9% إلى 4,041 دولاراً للأونصة. تراجع برنت 2.67% إلى 100.87 دولاراً للبرميل، مخففاً مخاوف التضخم مع تقييم الأسواق لآفاق العقوبات على إيران تحت حكومة منقسمة.
تضخم منطقة اليورو يضيف تعقيداً
حدثت الموجة على خلفية تضخم لزج في منطقة اليورو. أظهرت التقديرات السريعة من يوروستات تضخماً رئيسياً عند 4.0% في أكتوبر، الأعلى في ثلاث سنوات، صعوداً من 3.8% في سبتمبر. استقر التضخم الأساسي عند 2.5%، متماشياً مع التوقعات. دفعت البيانات عوائد منطقة اليورو للارتفاع الطفيف، متباعدة عن موجة الهبوط في الولايات المتحدة والمملكة المتحدة، وتعقد حسابات السياسة للبنك المركزي الأوروبي مع تزايد مخاطر النمو.
التطلعات المستقبلية: الموازنة، التنظيم، والفيدرالي
تترقب الأسابيع الآن الأجندة التشريعية. ستختبر مفاوضات موازنة 2028 شهية الديمقراطيين لضبط الإنفاق مقابل أولويات الاستثمار. ستشير توزيعات اللجان في الكونغرس الجديد إلى النية التنظيمية تجاه الذكاء الاصطناعي، والعملات المشفرة، والطاقة. لا يزال رد فعل الاحتياطي الفيدرالي على دفعة مالية محتملة أقل — وتفاعله مع الكونغرس القادم — متغيراً رئيسياً لتوقعات أسعار الفائدة 2027. تعافت العملات المشفرة من خسائر سابقة، ملمحة إلى تحول في المشاعر التنظيمية.