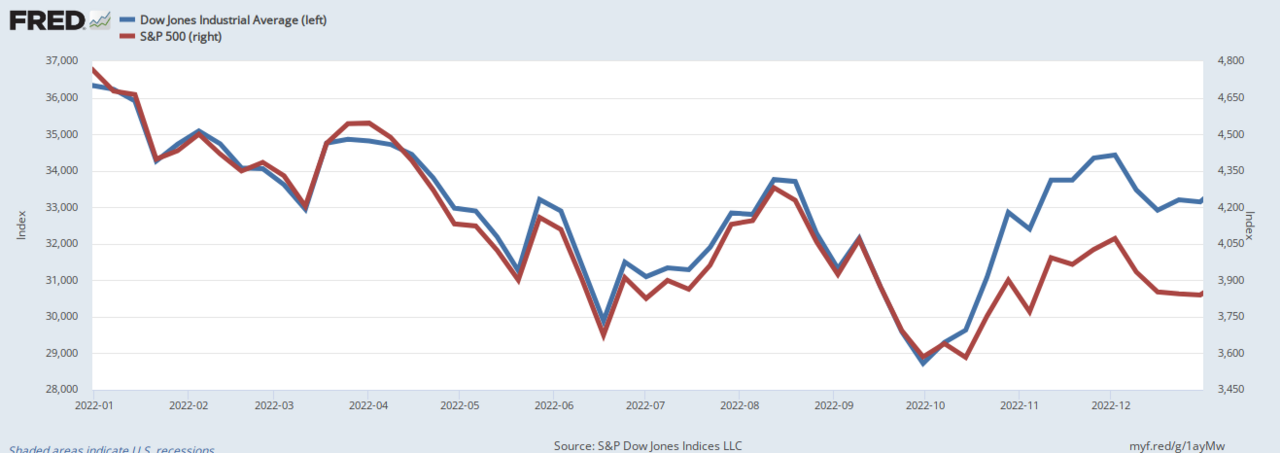
كسرت سندات الخزانة الأمريكية ارتباطها الإيجابي مع الأسهم المدعومة بالذكاء الاصطناعي في 23 أكتوبر 2026، مما أثار دوراناً حاداً نحو سندات الملاذ الآمن مع تلاشي زخم أسهم التكنولوجيا الكبرى. يشير هذا الانفصال إلى تزايد رهانات الركود ويجبر مديري المحافظ على إعادة تقييم تحوطات المدة ضد تراجع الأسهم.
انفصال السندات عن الذكاء الاصطناعي: تأثير السوق والسياق العالمي
يمثل التحول الحاد في علاقة السندات بالذكاء الاصطناعي تغييراً في نظام نماذج الارتباط عبر الأصول. طوال 2024-2025، تحركت سندات الخزانة طويلة الأجل والمؤشرات الثقيلة بأشباه الموصلات معاً — كلاهما يرتفع على آمال خفض التضخم وتوقعات تراجع سعر الفائدة النهائي. أخفى ذلك الارتباط الإيجابي هشاشة هيكلية: عندما تسيطر مخاوف النمو على مخاوف التضخم، يجب أن تتباعد السندات والتكنولوجيا. أكد 23 أكتوبر هذا الانتقال.
انخفضت عوائد السنتين 12 نقطة أساس بينما خسر ناسداك 100 نسبة 2.3%، وهي إشارة كلاسيكية لتجنب المخاطر شوهدت آخر مرة خلال ضغوط القطاع المصرفي في مارس 2023. تعكس هذه الخطوة إعادة تموضع الاستراتيجيات المنهجية — صناديق CTA والمخاطر المتوازنة — التي تعاملت مع المدة كتحوط للتعرض الطويل للتكنولوجيا. مع فشل هذا التحوط، يضغط تخفيف الرافعة المالية عبر فئتي الأصول.
"كان ارتباط السندات بالتكنولوجيا دائماً نتاجاً للسيولة، وليس تحوطاً أساسياً. عندما يسعر السوق مخاوف النمو بدلاً من ازدهار خفض التضخم، فإن المتنويع الحقيقي الوحيد هو التقعر — وهذا يعني امتلاك الطرف القصير، وليس المتوسط." — كبير استراتيجيي أسعار الفائدة، مكتب الماكرو العالمي
شعر دين الأسواق الناشئة بتأثير فوري. اتسعت فروق EMB بمقدار 18 نقطة أساس مع ارتفاع تكاليف تمويل الدولار على تدفقات الملاذ الآمن، بينما النحاس يقلص خسائره الأسبوعية مع استقرار معنويات التكنولوجيا — تذكيراً بأن المعادن الصناعية تظل مقياساً فورياً لتوقعات إنفاق رأس المال على الذكاء الاصطناعي. تفوقت السيادات الأوروبية، مع ارتفاع بوندز 9 نقاط أساس حيث يحد موقف البنك المركزي الأوروبي التقييدي من مزيد من الارتفاع في عوائد منطقة اليورو.
أبرز الاستنتاجات لمديري المحافظ متعددة الأصول
- راقب فجوة العائد الحقيقي لعشر سنوات مقابل مضاعف ربحية ناسداك 100 المستقبلي — اتساع الفجوة يسبق تاريخياً دورات خفض تصنيف الأسهم بـ 4-6 أسابيع.
- تابع أسطح تقلب السوابشن لانحراف الت steepening؛ تزايد الطلب على خيارات البيع لعقود 5y5y الآجلة يشير إلى تحوط المؤسسات لنتائج التضخم اللزج.
- توقع استمرار دوران القطاعات من نمو الشركات الكبرى إلى القطاعات الدفاعية عالية الجودة (الرعاية الصحية، المرافق) ذات العائد الإيجابي والحساسية المنخفضة للمدة.
- حوط مخاطر ذيل الأسهم بعقود سندات الخزانة لأجل سنتين أو سقوف SOFR بدلاً من المدة طويلة الأجل، التي تحمل مخاطر تقعر في سيناريو الت steepening الهبوطي.
الأسئلة الشائعة
لماذا تحركت السندات وأسهم الذكاء الاصطناعي معاً سابقاً؟
استفاد كلا الأصلين من نفس السرد الكلي: توقعات خفض التضخم التي تسحب تسعير خفض سعر الفائدة للأمام، مما خفض معدلات الخصم للتدفقات النقدية طويلة الأجل في التكنولوجيا وعزز أسعار السندات في وقت واحد. استمر نظام الارتباط هذا بينما كان خفض التضخم هو الموضوع المهيمن في السوق.
كيف يجب أن يضع المستثمرون مراكزهم لدوران ملاذ آمن مستدام؟
حول التعرض للمدة إلى الطرف القصير (2-3 سنوات) حيث العائد جذاب ومخاطر التقعر ضئيلة. اربط ذلك بمراكز تقلب طويلة على مؤشرات الأسهم وقلل الاعتماد على تخصيصات 60/40 الثابتة التي تفترض ارتباطاً سلبياً بين الأسهم والسندات. الإدارة النشطة لأنظمة الارتباط تضيف ألفا أكثر من التخصيص الاستراتيجي الثابت الآن.