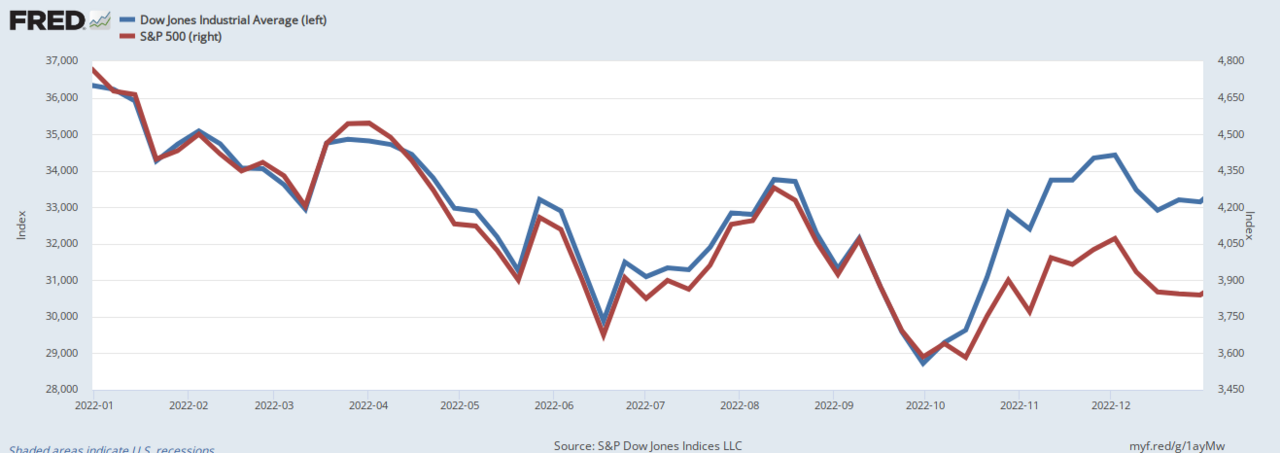
Am 23. Oktober 2026 brachen US-Staatsanleihen ihre positive Korrelation zu KI-getriebenen Aktien, was eine heftige Rotation in sichere Hafen-Anleihen auslöste, während Mega-Cap-Tech an Schwung verlor. Die Entkopplung signalisiert steigende Rezessionswetten und zwingt Portfoliomanager, Duration-Hedges gegen Aktienabverkäufe neu zu justieren.
Treasury-KI-Entkopplung: Marktimpact & Globaler Kontext
Der scharfe Bruch im Treasury-KI-Nexus markiert einen Regimewechsel für Cross-Asset-Korrelationsmodelle. Über 2024-2025 hinweg bewegten sich langlaufende Treasuries und halbleiterlastige Indizes im Gleichschritt — beide stiegen auf Disinflationshoffnungen und sinkende Terminal-Rate-Erwartungen. Diese positive Korrelation verbarg eine strukturelle Fragilität: Wenn Wachstumsängste über Inflationsängste dominieren, sollten Bonds und Tech divergieren. Der 23. Oktober bestätigte diesen Übergang.
Zweijahresrenditen fielen um 12 Basispunkte, während der Nasdaq 100 2,3 % abgab — eine klassische Risk-off-Signatur, zuletzt im März 2023 während des Bankenstresses beobachtet. Die Bewegung spiegelt Repositionierungen systematischer Strategien wider — CTAs und Risk-Parity-Fonds —, die Duration als Hedge für Long-Tech-Exposure behandelt hatten. Mit dem Versagen dieses Hedges verstärkt sich Deleveraging-Druck über beide Assetklassen.
"Die Treasury-Tech-Korrelation war stets ein liquiditätsgetriebenes Artefakt, kein fundamentaler Hedge. Wenn der Markt einen Wachstumsschock statt eines Disinflationsbooms einpreist, ist der einzige wahre Diversifikator Konvexität — und das bedeutet das kurze Ende zu halten, nicht den Bauch." — Senior Rates Strategist, Global Macro Desk
Emerging-Market-Schulden spürten sofortigen Spillover. EMB-Spreads weiteten sich um 18 Basispunkte aus, da Dollar-Finanzierungskosten durch Hafenflüsse stiegen, während Kupfer Wochenverluste reduzierte auf stabilisierender Tech-Stimmung — eine Erinnerung, dass Industriemetalle ein Echtzeit-Barometer für KI-Capex-Erwartungen bleiben. Europäische Staatsanleihen übertrafen, mit Bunds, die um 9 Basispunkte rallyten, da die restriktive Haltung der EZB weiteren Aufwärtsdruck auf Eurozonenrenditen begrenzt.
Kernaussagen für Multi-Asset-Portfoliomanager
- Beobachten Sie den Spread zwischen 10-jähriger Realrendite und Nasdaq-100-Forward-KGV — eine ausweitende Lücke ging historisch Equity-De-Rating-Zyklen um 4-6 Wochen voraus.
- Achten Sie auf Swaption-Vola-Oberflächen für Steepening-Skew; steigende Put-Nachfrage auf 5y5y-Forwards signalisiert institutionelles Absichern gegen klebrige Inflationsergebnisse.
- Erwarten Sie fortgesetzte Sektorrotation von Mega-Cap-Wachstum in Qualitäts-Defensives (Healthcare, Utilities) mit positivem Carry und niedriger Duration-Sensitivität.
- Absichern Sie Equity-Tail-Risk mit 2-jährigen Treasury-Futures oder SOFR-Caps statt langlaufender Duration, die Konvexitätsrisiko in einem Bear-Steepening-Szenario trägt.
Häufig gestellte Fragen
Warum bewegten sich Treasuries und KI-Aktien zuvor gemeinsam?
Beide Assets profitierten vom gleichen Makro-Narrativ: sinkende Inflationserwartungen zogen Forward-Rate-Cut-Pricing voran, was Diskontsätze für langfristige Cashflows in Tech senkte und Bondpreise gleichzeitig stützte. Dieses Korrelationsregime hielt an, solange Disinflation das dominante Markt-Thema war.
Wie positionieren sich Anleger bei anhaltender Flucht in sichere Häfen?
Verschieben Sie Duration-Exposure an das kurze Ende (2-3 Jahre), wo Carry attraktiv und Konvexitätsrisiko minimal ist. Kombinieren Sie mit Long-Vola-Positionen auf Aktienindizes und reduzieren Sie Abhängigkeit von statischen 60/40-Allokationen, die negative Aktien-Bond-Korrelation unterstellen. Aktives Management von Korrelationsregimes generiert nun mehr Alpha als statische strategische Allokation.