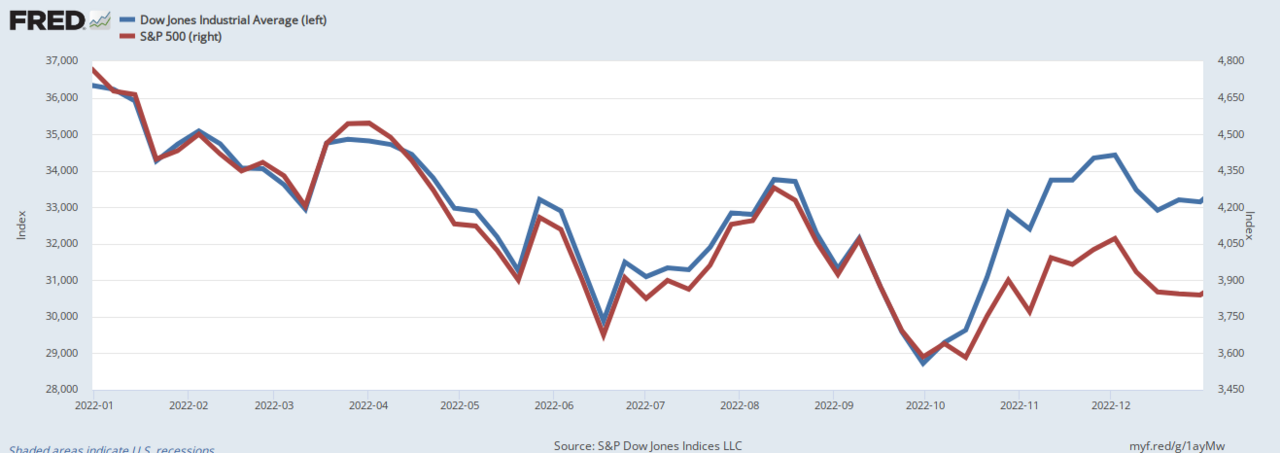
USA-statsobligationer bröt sin positiva korrelation med AI-drivna aktier den 23 oktober 2026, vilket utlöste en skarp rotation in i säkerhetshavnsobligationer när mega-cap-teknikens momentum bleknade. Avkopplingen signalerar ökade recessionssatsningar och tvingar portföljförvaltare att omvärdera durationstäckningar mot aktienedgångar.
USA-statsobligationer och AI-aktier avkopplade: Marknadseffekter och globalt sammanhang
Den skarpa förskjutningen i sambandet mellan statsobligationer och AI-sektorn markerar ett regimskifte för cross-asset-korrelationsmodeller. Under 2024–2025 rörde sig långa statsobligationer och halvledarindex i takt — båda steg på disinflationshopp och sänkta förväntningar på toppreporänta. Den positiva korrelationen döljde en strukturell skörhet: när tillväxtskrämmar dominerar över inflationsskrämmar bör obligationer och teknik divergera. Den 23 oktober bekräftades den övergången.
Tvåårsavkastningen sjönk 12 basispunkter medan Nasdaq 100 tappade 2,3 %, en klassisk risk-off-signatur som senast sett under bankkrisen i mars 2023. Rörelsen speglar ompositionering av systematiska strategier — CTAs och risk-parity-fonder — som behandlat duration som en täckning för långa teknikinvesteringar. Med den täckningen misslyckande förstärks avhävningspress över båda tillgångsklasserna.
"Korrelationen mellan statsobligationer och teknik var alltid en likviditetsdriven artefakt, inte en fundamental täckning. När marknaden prissätter en tillväxtskräck istället för en disinflationsboom är den enda sanna diversifieraren konvexitet — och det innebär att äga den korta enden, inte magen." — Senior räntestrateg, Global Macro Desk
Emerging market-skuld kände omedelbar smittspridning. EMB-spreadar utvidgades 18 basispunkter då dollarfinansieringskostnader steg på havnflöden, medan koppar minskade veckoförluster på stabiliserande tekniksentiment — en påminnelse om att industriella metaller förblir en realtidsbarometer för AI-kapitalutgiftsförväntningar. Europeiska statsobligationer presterade bättre, med tyska bunds som steg 9 basispunkter då ECB:s restriktiva ställning begränsar ytterligare uppgångar i eurozonens avkastningar.
Viktiga slutsatser för multi-asset-portföljförvaltare
- Övervaka spridningen mellan 10-årigt realavkastning och Nasdaq 100 forward P/E — ett växande gap föregår historiskt aktieavvärderingscykler med 4–6 veckor.
- Beakta swaption-volytor för brantare skew; ökad put-efterfrågan på 5y5y-forwards signalerar institutionell täckning av klistriga inflationsutfall.
- Förvänta fortsatt sektorsrotation från mega-cap-tillväxt till kvalitativa defensiva (hälsovård, el/nät) med positiv bäring och låg durationskänslighet.
- Täck aktiehalrisk med 2-åriga statsobligationsfutures eller SOFR-tak snarare än långa durationer, som bär konvexitetrisk i ett bear-steepening-scenario.
Vanliga frågor
Varför rörde sig statsobligationer och AI-aktier tillsammans tidigare?
Båda tillgångarna gynnades av samma makronarrativ: fallande inflationsförväntningar som drog fram prissättning av räntesänkningar, vilket sänkte diskonteringsrätter för långa kassaflöden i teknik och höjde obligationernas priser samtidigt. Det korrelationsregimet bestod så länge disinflation var det dominerande marknadstemat.
Hur ska investerare positionera sig för en varaktig havnrotation?
Flytta durationsexponering till den korta enden (2–3 år) där bäring är attraktiv och konvexitetrisk minimal. Kombinera med långa volatilitetspositioner på aktieindex och minska förlitandet på statiska 60/40-allokeringar som antar negativ aktie-obligationskorrelation. Aktiv hantering av korrelationsregimer adderar nu mer alpha än statisk strategisk allokering.