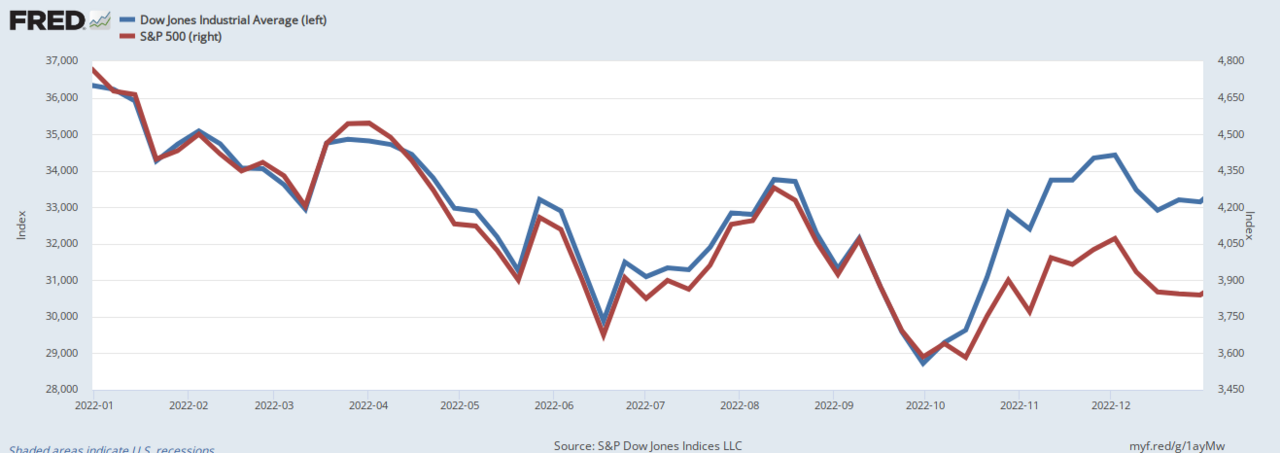
Los bonos del Tesoro de EEUU rompieron su correlación positiva con las acciones tecnológicas impulsadas por IA el 23 de octubre de 2026, desencadenando una rotación brusca hacia bonos refugio mientras el momentum de las mega-cap tech se desvanecía. El desacople apunta a apuestas crecientes de recesión y obliga a los gestores a revaluar coberturas de duración frente a caídas en renta variable.
Desacople Bonos-IA: Impacto de Mercado y Contexto Global
El giro brusco en el nexo Bonos-IA marca un cambio de régimen para los modelos de correlación cross-asset. Durante 2024-2025, los Treasuries de larga duración y los índices pesados en semiconductores se movieron en tándem — ambos subiendo por expectativas de desinflación y recortes de tipos terminales. Esa correlación positiva enmascaraba una fragilidad estructural: cuando los temores de crecimiento dominan sobre los de inflación, bonos y tech deberían divergir. El 23 de octubre confirmó esa transición.
Los rendimientos a 2 años cayeron 12 puntos básicos mientras el Nasdaq 100 cedió un 2,3%, una firma clásica de risk-off vista por última vez durante el estrés bancario de marzo de 2023. El movimiento refleja reposicionamiento de estrategias sistemáticas — CTAs y fondos risk-parity — que trataban la duración como cobertura para exposición larga en tech. Al fallar esa cobertura, la presión de desapalancamiento se amplifica en ambas clases de activo.
"La correlación tech-bonos siempre fue un artefacto de liquidez, no una cobertura fundamental. Cuando el mercado descuenta un susto de crecimiento en lugar de un boom de desinflación, el único diversificador real es la convexidad — y eso significa comprar el tramo corto, no el belly." — Estratega Senior de Tipos, Mesa Global Macro
La deuda de mercados emergentes sintió contagio inmediato. Los spreads del EMB se ampliaron 18 pb al encarecerse la financiación en dólares por flujos refugio, mientras el cobre recorta pérdidas semanales ante la estabilización del sentimiento tech — recordatorio de que los metales industriales siguen siendo barómetro en tiempo real de expectativas de capex en IA. Los soberanos europeos superaron, con los Bunds subiendo 9 pb al limitar la postura restrictiva del BCE mayor upside en rendimientos de la eurozona.
Claves para Gestores Multi-Activo
- Monitorizar el spread entre el rendimiento real a 10 años y el P/E forward del Nasdaq 100 — un gap ensanchado precede históricamente ciclos de de-rating en renta variable por 4-6 semanas.
- Vigilar superficies de volatilidad de swaptions por sesgo de steepening; mayor demanda de puts en forwards 5y5y señala cobertura institucional de inflación pegajosa.
- Esperar rotación sectorial continua desde mega-cap growth hacia defensivas de calidad (sanidad, utilities) con carry positivo y baja sensibilidad a duración.
- Cubrir riesgo de cola en renta variable con futuros sobre Treasuries a 2 años o caps SOFR en lugar de duración larga, que conlleva riesgo de convexidad en escenario de bear-steepening.
Preguntas Frecuentes
¿Por qué bonos y acciones de IA se movían juntos antes?
Ambos activos se beneficiaban del mismo relato macro: expectativas de inflación a la baja adelantando precios de recortes de tipos, lo que reducía tasas de descuento para flujos de caja de larga duración en tech y subía precios de bonos simultáneamente. Este régimen de correlación persistió mientras la desinflación fue el tema dominante del mercado.
¿Cómo posicionarse para una rotación refugio sostenida?
Desplazar exposición de duración al tramo corto (2-3 años) donde el carry es atractivo y el riesgo de convexidad es mínimo. Combinar con posiciones largas en volatilidad sobre índices de renta variable y reducir dependencia de asignaciones 60/40 estáticas que asumen correlación negativa acciones-bonos. La gestión activa de regímenes de correlación aporta ahora más alfa que la asignación estratégica estática.