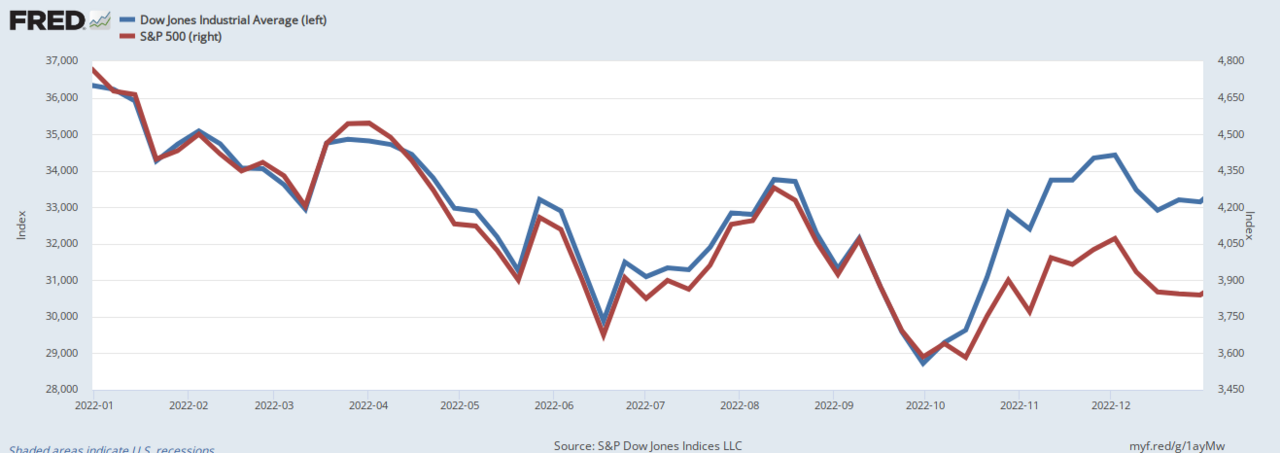
Norske statsobligasjoner brøt den positive korrelasjonen med AI-drevne aksjer 23. oktober 2026, og utløste en skarp rotering inn i sikre haven-obligasjoner da mega-cap tech-momentum ble svakere. Avkoblingen signaliserer økende resesjonsodds og tvinger porteføljeforvaltere til å vurdere duration-dekning mot aksjenedgang på nytt.
Statsobligasjon-AI avkobling: Markedsvirkning og global kontekst
Det skarpe skiftet i statsobligasjon-AI-nettverket markerer et regime-skifte for tverr-asset korrelasjonsmodeller. Hele 2024-2025 beveget langdurige statsobligasjoner og halvleder-tunge indekser seg i takt — begge rallet på desinflasjonshåp og fallende terminal rate-forventninger. Den positive korrelasjonen skjulte en strukturell sårbarhet: da vekstrus dominerte over inflasjonsrus, burde obligasjoner og tech divergere. 23. oktober bekreftet den overgangen.
Toårige avkastninger falt 12 basispunkter mens Nasdaq 100 tapte 2,3 %, en klassisk risk-off-signatur sist sett under bankkrisen i mars 2023. Bevegelsen reflekterer omposisjonering av systematiske strategier — CTAs og risikoparitet-fond — som hadde behandlet duration som en dekning for lang tech-eksponering. Med den dekningen feilet, forsterkes avgearing-presset over begge assetklasser.
"Korrelasjonen mellom statsobligasjoner og tech var alltid et likviditetsdrevet artefakt, ikke en fundamental dekning. Når markedet priser inn en vekstruss i stedet for en desinflasjonsboom, er den eneste sanne diversifikatoren konveksitet — og det betyr å eie den korte enden, ikke magen." — Senior Rentestrateg, Global Macro Desk
Emerge-markedsgjeld følt umiddelbar smittvirkning. EMB-spread utvidet seg 18 bps da dollarfinansieringskostnader steg på haven-flyter, mens kobber reduserte uketap på stabiliserende tech-sentiment — en påminnelse om at industrimetaller forblir et sanntidsbarometer for AI-kapitalutgifts-forventninger. Europeiske suverene utpresterte, med Bunds rallet 9 bps da ECBs restriktive stilling begrenser ytterligere oppside i eurosonens avkastninger.
Nøkkelpunkter for multi-asset porteføljeforvaltere
- Overvåk 10-års realavkastning versus Nasdaq 100 forward P/E-spread — en utvidende gap har historisk gått forut for aksje-de-rating-sykluser med 4-6 uker.
- Følg swaption-volatilitetsoverflater for skjevhet i stigning; stigende put-efterspørsel på 5y5y forwards signaliserer institusjonell dekning av klistere inflasjonsutfall.
- Forvent fortsatt sektorrotering fra mega-cap vekst inn i kvalitetsdefensive (helse, utilities) med positiv carry og lav duration-sensitivitet.
- Dekk aksje-hale-risiko med 2-års statsobligasjons-futures eller SOFR-caps snarere enn lang-end duration, som bærer konveksitetsrisiko i et bear-steepening-scenario.
Vanlige spørsmål
Hvorfor beveget statsobligasjoner og AI-aksjer seg sammen tidligere?
Begge aktivaer hadde fordeler av samme makro-narrativ: fallende inflasjonsforventninger som trak frem rate-cut-prising, som senket diskonteringsrater for langdurige kontantstrømmer i tech og løftet obligasjonspriser samtidig. Dette korrelasjonsregimet holdt så lenge desinflasjon var det dominerende markedstema.
Hvordan skal investorer posisjonere seg for en varig sikkerhetshavn-rotering?
Flytt duration-eksponering til den korte enden (2-3 år) hvor carry er attraktiv og konveksitetsrisiko minimal. Kombiner med lange volatilitetsposisjoner på aksjeindekser og reduser avhengighet av statiske 60/40-allokeringer som antar negativ aksje-obligasjon-korrelasjon. Aktiv forvaltning av korrelasjonsregimer gir nå mer alfa enn statisk strategisk allokering.