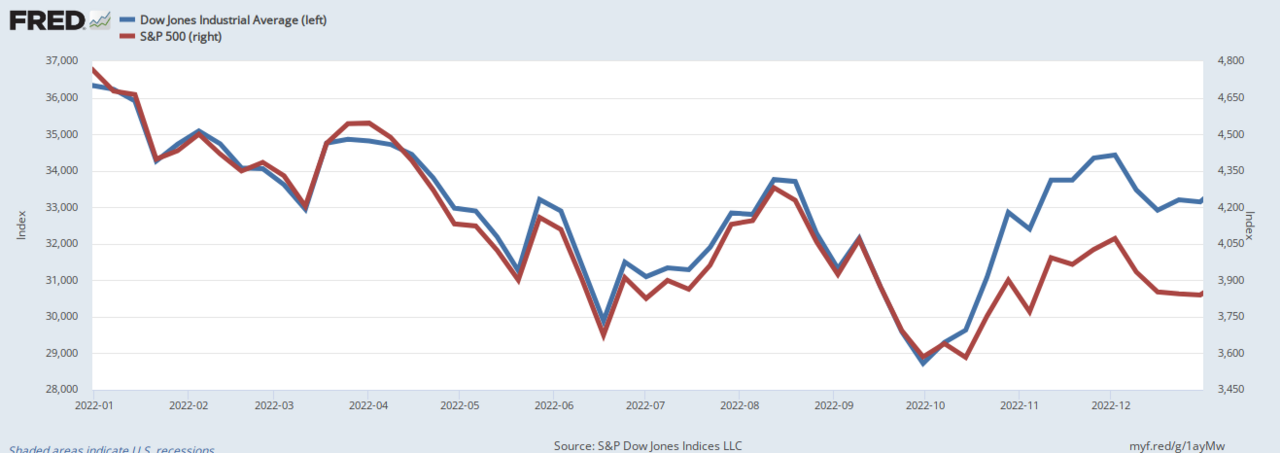
Les obligations du Trésor américain ont rompu leur corrélation positive avec les actions technologiques liées à l'IA le 23 octobre 2026, provoquant une rotation brutale vers les valeurs refuge alors que l'élan des méga-capitalisations s'essouffle. Ce découplage signale une hausse des paris sur la récession et contraint les gérants à revoir leurs couvertures de duration.
Décorrélation Trésor-IA : impact marché et contexte global
Le changement brutal dans le lien Trésor-IA marque un changement de régime pour les modèles de corrélation cross-asset. Tout au long de 2024-2025, les obligations d'État longue duration et les indices lourds en semi-conducteurs ont évolué en tandem — tous deux portés par les espoirs de désinflation et la baisse des anticipations de taux terminaux. Cette corrélation positive masquait une fragilité structurelle : quand les craintes de croissance dominent celles d'inflation, obligations et tech doivent diverger. Le 23 octobre a confirmé cette transition.
Les taux à 2 ans ont chuté de 12 points de base tandis que le Nasdaq 100 cédait 2,3 %, une signature classique de risk-off vue pour la dernière fois lors de la tension bancaire de mars 2023. Le mouvement reflète le repositionnement des stratégies systématiques — CTA et fonds risk-parity — qui traitaient la duration comme couverture de l'exposition longue tech. Avec l'échec de cette couverture, la pression de désendettement s'amplifie sur les deux classes d'actifs.
"La corrélation Trésor-tech était un artefact de liquidité, pas une couverture fondamentale. Quand le marché price un choc de croissance au lieu d'un boom désinflationniste, le seul vrai diversifiant est la convexité — et cela signifie posséder le court terme, pas le ventre de la courbe." — Stratège taux senior, desk macro global
La dette des marchés émergents a ressenti le contrecoup immédiat. Les spreads EMB se sont élargis de 18 pb alors que les coûts de financement en dollars augmentaient sur les flux refuge, tandis que le cuivre réduit ses pertes hebdomadaires avec techs stables, risque revient — rappel que les métaux industriels restent un baromètre temps réel des anticipations de capex IA. Les souverains européens surperforment, les Bunds ralliant 9 pb alors que la stance restrictive de la BCE limite le potentiel de hausse des taux en zone euro.
Points clés pour gérants multi-actifs
- Surveiller l'écart entre le rendement réel 10 ans et le P/E forward du Nasdaq 100 — un creusement historique précède les cycles de dénotation actions de 4 à 6 semaines.
- Observer les surfaces de vol de swaptions pour un skew de pentification ; la demande croissante de puts sur forwards 5y5y signale le hedging institutionnel d'une inflation collante.
- Anticiper une rotation sectorielle continue des méga-cap growth vers les défensives de qualité (santé, utilities) offrant du portage positif et une faible sensibilité à la duration.
- Couvrir le risque de queue actions avec des futures Trésor 2 ans ou caps SOFR plutôt que la duration longue, qui porte un risque de convexité en scénario de bear-steepening.
Questions fréquentes
Pourquoi les Treasuries et actions IA évoluaient-elles ensemble auparavant ?
Les deux actifs bénéficiaient du même narratif macro : anticipations d'inflation en baisse tirant le pricing de baisses de taux vers l'avant, ce qui abaissait les taux d'actualisation des flux de trésorerie long-terme dans la tech et soutenait simultanément les prix obligataires. Ce régime de corrélation a persisté tant que la désinflation restait le thème dominant.
Comment se positionner pour une rotation refuge durable ?
Transférer l'exposition duration vers le court terme (2-3 ans) où le carry est attractif et le risque de convexité minimal. Associer à des positions longues vol sur indices actions et réduire la dépendance aux allocations 60/40 statiques qui supposent une corrélation négative actions-obligations. La gestion active des régimes de corrélation apporte désormais plus d'alpha que l'allocation stratégique statique.