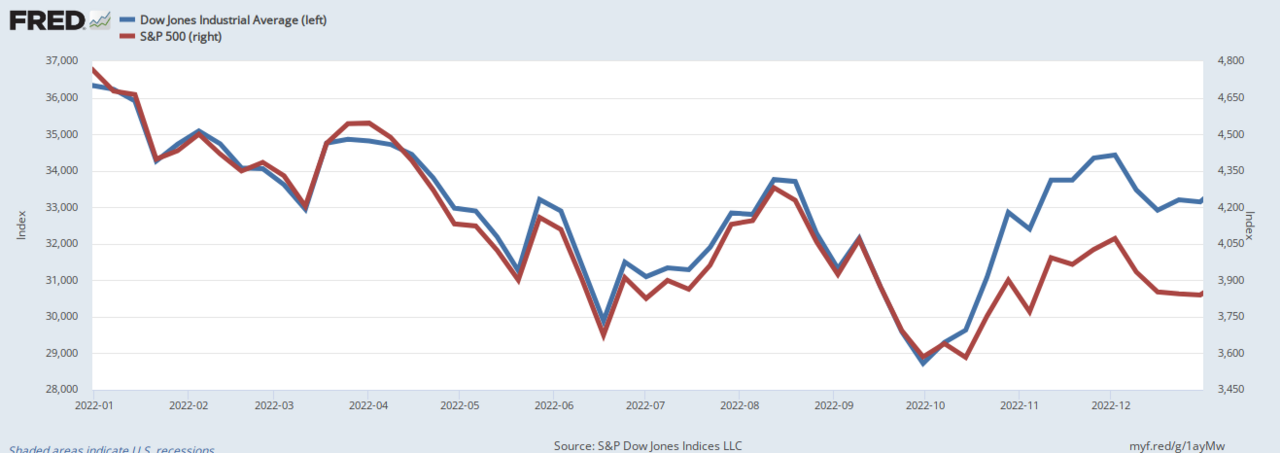
Títulos do Tesouro dos EUA romperam a correlação positiva com ações impulsionadas por IA em 23 de outubro de 2026, disparando rotação para bônus de refúgio enquanto o momentum de mega-cap techs enfraquecia. O desacoplamento sinaliza apostas crescentes de recessão e força gestores a rever hedges de duration contra quedas em ações.
Desacoplamento Treasury-IA: Impacto no Mercado e Contexto Global
A mudança brusca na relação Treasury-IA marca uma mudança de regime para modelos de correlação cross-asset. Ao longo de 2024-2025, Treasuries de longa duration e índices pesados em semicondutores moviam-se em tandem — ambos subindo com esperanças de desinflação e expectativas de taxa terminal caindo. Essa correlação positiva mascarava uma fragilidade estrutural: quando medos de crescimento dominam sobre medos de inflação, bonds e tech devem divergir. 23 de outubro confirmou essa transição.
Yields de 2 anos caíram 12 pontos-base enquanto o Nasdaq 100 recuou 2,3%, uma assinatura clássica de risk-off vista pela última vez durante o estresse bancário de março de 2023. O movimento reflete reposicionamento por estratégias sistemáticas — CTAs e fundos risk-parity — que tratavam duration como hedge para exposição longa em tech. Com esse hedge falhando, pressão de desalavancagem amplifica-se em ambas as classes de ativos.
"A correlação Treasury-tech sempre foi um artefato de liquidez, não um hedge fundamental. Quando o mercado precifica um susto de crescimento em vez de um boom de desinflação, o único diversificador verdadeiro é convexidade — e isso significa comprar a ponta curta, não o belly." — Estrategista Sênior de Taxas, Mesa Global Macro
Dívida de mercados emergentes sentiu spillover imediato. Spreads do EMB alargaram 18 bps com custo de funding em dólar subindo em fluxos de refúgio, enquanto cobre reduziu perdas semanais com techs estáveis e risco retornando — lembrete de que metais industriais continuam barômetro em tempo real para expectativas de capex em IA. Soberanos europeus superaram, com Bunds subindo 9 bps com a postura restritiva do BCE limitando maior alta nos yields da zona do euro.
Principais Pontos para Gestores de Multimercado
- Monitore o spread entre yield real de 10 anos versus P/E forward do Nasdaq 100 — gap alargando historicamente precede ciclos de de-rating em ações por 4-6 semanas.
- Acompanhe superfícies de vol de swaptions para skew de steepening; alta na demanda de puts em forwards 5y5y sinaliza hedge institucional para outcomes de inflação persistente.
- Espere rotação setorial contínua de mega-cap growth para defensivas de qualidade (saúde, utilities) com carry positivo e baixa sensibilidade a duration.
- Proteja risco de cauda em ações com futuros de Treasury de 2 anos ou caps SOFR em vez de duration longa, que carrega risco de convexidade em cenário de bear-steepening.
Perguntas Frequentes
Por que Treasuries e Ações de IA Subiam Juntas Antes?
Ambos os ativos se beneficiavam da mesma narrativa macro: expectativas de inflação caindo puxando precificação de cortes de juros adiantada, o que reduzia taxas de desconto para fluxos de caixa de longa duration em tech e impulsionava preços de bonds simultaneamente. Esse regime de correlação persistiu enquanto a desinflação era o tema dominante do mercado.
Como se Posicionar para uma Rotação de Refúgio Sustentada?
Desloque exposição de duration para a ponta curta (2-3 anos) onde carry é atrativo e risco de convexidade é mínimo. Combine com posições long vol em índices de ações e reduza dependência de alocações 60/40 estáticas que assumem correlação negativa ação-bond. Gestão ativa de regimes de correlação agora adiciona mais alpha que alocação estratégica estática.