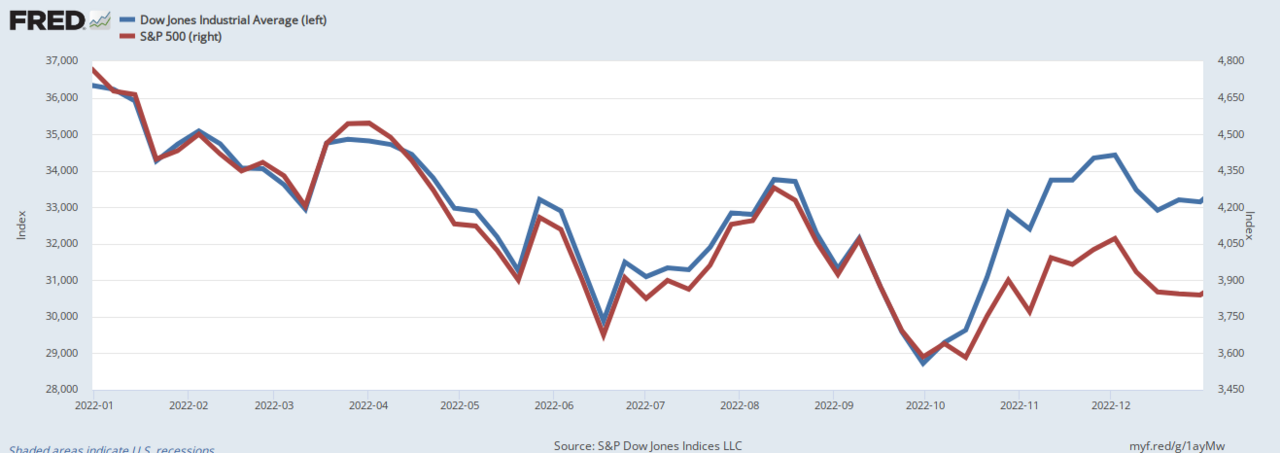
VS-staatsobligaties braken op 23 oktober 2026 hun positieve correlatie met AI-gedreven aandelen, wat een scherpe rotatie naar veilige havens uitlokte toen de momentum van mega-cap tech afliep. Het ontkoppelen wijst op stijgende recessieweddenschappen en dwingt portefeuillebeheerders durationhedges te herzien tegen aandelentrekkingen.
Ontkoppeling VS-obligaties-AI: markteffect en mondiale context
De scherpe verschuiving in de obligatie-AI-nexus markeert een regimeverandering voor cross-asset correlatiemodellen. Doorheen 2024-2025 bewoegen langlopende VS-obligaties en halfgeleider-zware indices in tandem — beide stijgend op disinfatiehoop en dalende terminal-renteverwachtingen. Die positieve correlatie maskerde een structurele kwetsbaarheid: wanneer groeivrees dominant wordt boven inflatievrees, moeten obligaties en tech uiteenlopen. 23 oktober bevestigde die transitie.
Tweejarige rendementen daalden 12 basispunten terwijl de Nasdaq 100 2,3% afdaalde, een klassieke risk-off handtekening laatst gezien tijdens de bankencrisis van maart 2023. De beweging weerspiegelt herpositionering door systematische strategieën — CTA's en risk-parity fondsen — die duration behandelden als hedge voor lange tech-posities. Met die hedge faalt, versterkt deleveragingdruk over beide activaklassen.
"De obligatie-tech correlatie was altijd een liquiditeitsgedreven artefact, geen fundamentele hedge. Wanneer de markt een groeischok prijs in plaats van een disinfatieboom, is de enige echte diversificator convexiteit — en dat betekent de korte kant bezitten, niet de buik." — Senior Rentestrategist, Global Macro Desk
Emerging market schuld voelde direct overslag. EMB spreads widden 18 bps uit toen dollarfinancieringskosten stegen door havenstromen, terwijl koper wekelijkse verliezen beperkte op stabiliserende tech-sentiment — een herinnering dat industriemetalen een realtime barometer blijven voor AI-capex verwachtingen. Europese staatsobligaties presteerden beter, met Bunds die 9 bps stegen aangezien de restrictieve houding van de ECB verdere opwaartse beweging in eurozone-rendementen beperkt.
Kernpunten voor multi-asset portefeuillebeheerders
- Monitor de spreiding tussen 10-jarig reëel rendement en Nasdaq 100 forward P/E — een wijdende kloof ging historisch equity de-rating cycli 4-6 weken vooruit.
- Volg swaption volatiliteitsoppervlakken voor stijgende skew; toenemende put-vraag op 5y5y forwards signaleert institutionele hedging tegen plakkerige inflatie-uitkomsten.
- Verwacht voortgesette sectorrotatie van mega-cap groei naar kwalitatieve defensieven (gezondheidszorg, nutsbedrijven) met positieve carry en lage durationgevoeligheid.
- Hedge equity staartrisico met 2-jarige VS-obligatiefutures of SOFR caps in plaats van lange duration, die convexiteitsrisico draagt in een bear-steepening scenario.
Veelgestelde vragen
Waarom bewegen obligaties en AI-aandelen eerder samen?
Beide activa profitéerden van hetzelfde macronarratief: dalende inflatieverwachtingen die vooruittrekken op renteverlagingspricing, wat discontorente voor langlopende cashflows in tech verlaagde en obligatieprijzen tegelijkertijd dreef. Dit correlatieregime duurde zolang disinfatie het dominante marktthema was.
Hoe positioneren beleggers zich voor een duurzame vlucht naar veilige havens?
Verschuif durationblootstelling naar de korte kant (2-3 jaar) waar carry aantrekkelijk is en convexiteitsrisico minimaal. Combineer met lange volatiliteitsposities op aandelenindices en verminder afhankelijkheid van statische 60/40 allocaties die negatieve actie-obligatie correlatie aannemen. Actief beheer van correlatieregimes levert nu meer alpha dan statische strategische allocatie.