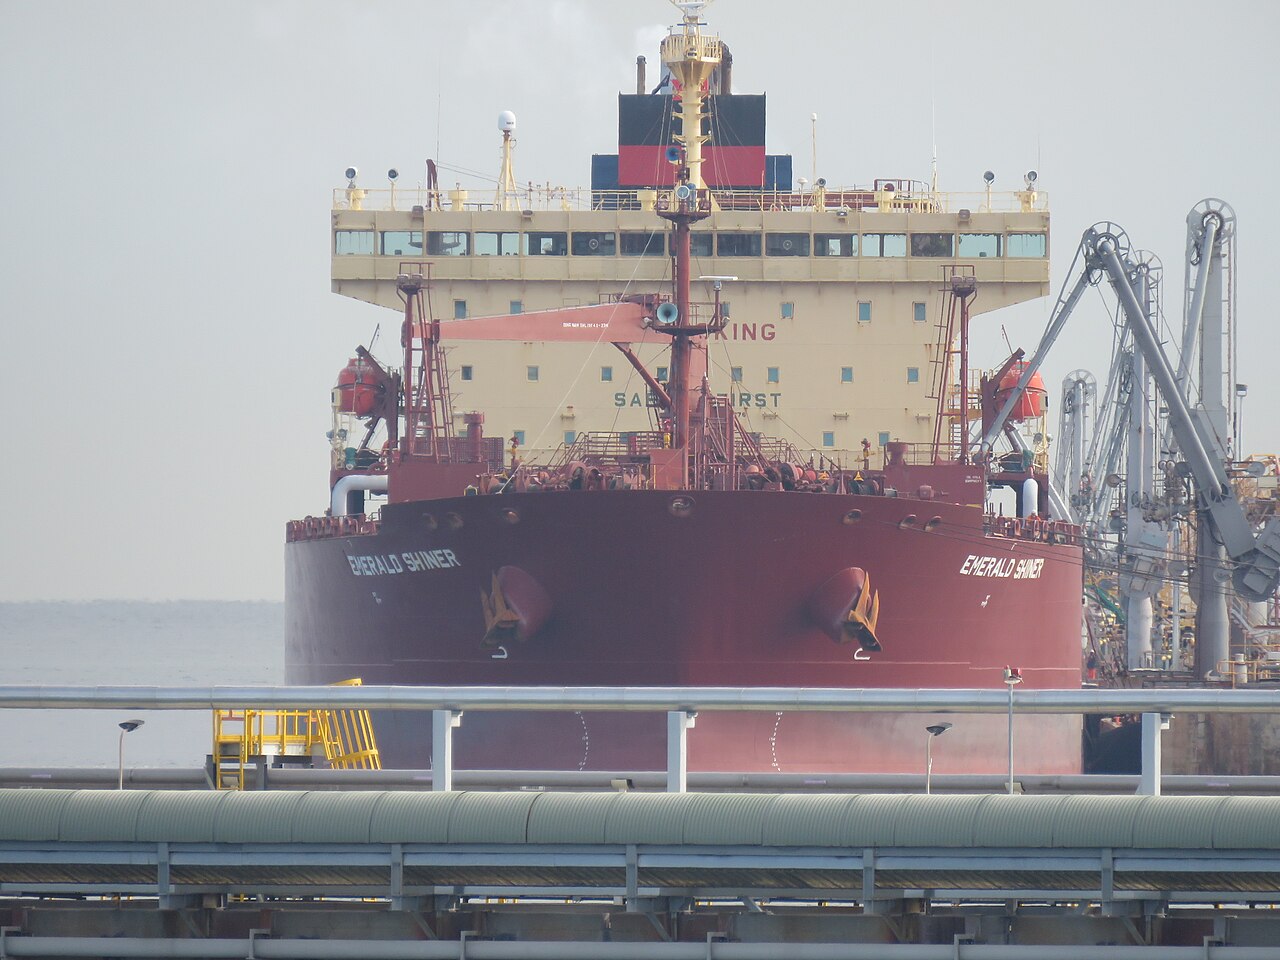
VLCC-Spotraten auf der Route USA-China schnellten im Oktober 2026 auf 60 Mio. $ pro Fahrt, laut Bloomberg. Geopolitische Risikoprämien und Flottenknappheit treiben Charterkosten in die Höhe. Chinesische Raffinerien stornieren Ladungen, Rohölströme verlagern sich zu Nahost-Lieferanten, globale Tankerauslastung verschiebt sich strukturell.
VLCC-Marktimpact: Ratenexplosion USA-China verändert Rohölströme
Der 60-Mio.-$-Fixture für einen Very Large Crude Carrier (VLCC) auf der transpazifischen Route bedeutet einen 300%-Aufschlag gegenüber Standardfahrten Nahost-China und spiegelt einen strukturellen Bruch in der Tankerlogistik wider. Sanktionen gegen russisches und iranisches Öl haben die Weltflotte in „saubere“ und „Schatten“-Pools gespalten, schätzungsweise 15-20% der VLCC-Kapazität entfällt dem Mainstream-Handel. Gleichzeitig liegt das Orderbuch-Flotten-Verhältnis bei einem Mehrjahrzehnt-Tief von 6%, während Scrubber-ausgestattete Eco-Tonnage wachsende Prämien erzielt, da FuelEU-Maritime-Vorschriften verschärft werden.
Chinesische unabhängige Raffinerien – „Teekessel“ genannt – tragen die Hauptlast. Ihre Beschaffungsmodelle basieren auf Spot-Arbitrage zwischen US-Golfsorten (WTI Midland, Mars) und Nahost-Benchmarks (Murban, Upper Zakum). Bei 60 Mio. $ Hin-und-Rückfahrt schlägt die Fracht allein mit 4-5 $/bbl zu Buche, der Preisvorteil von US-Rohöl entfällt. Staatskonzerne wie Sinopec und PetroChina puffern höhere Frachten über Terminkontrakte und integrierte Logistik, Teekessel fehlen solche Puffer, was den Wechsel zu terminierten Nahost-Lieferungen beschleunigt.
„Der 60-Mio.-$-Fixture spiegelt einen perfekten Sturm aus sanktionsgetriebener Flottensplittung, minimaler Reservekapazität und unelastischer Nachfrage chinesischer Raffinerien nach spezifischen Rohölsorten wider – Raten auf diesem Niveau brechen die Ökonomie der transpazifischen Arbitrage fundamental“, so ein Senior-Tanker-Broker eines großen Londoner Schiffsmaklers.
Für Tanker-Eigner ist der Gewinn konzentriert. Frontline, Euronav und DHT Holdings halten überproportionale Anteile moderner, scrubber-ausgestatteter VLCCs für Mainstream-Charter. Ihre Spot-TCE-Erträge (Time Charter Equivalent) haben sich vom Baltic Dirty Tanker Index (BDTI) entkoppelt, der über Routen und Schiffsalter mittelt. Die Divergenz signalisiert einen Zwei-Klassen-Markt: Premium-Eco-Tonnage verdient 100.000 $+/Tag auf sanktionsbelasteten Routen, ältere Non-Scrubber-Schiffe dümpeln bei 30.000 $/Tag auf Ballastreisen.
Makro-Korrelationen vertiefen die Verzerrung. Ein stärkerer Dollar drückt die Rohöl-Kaufkraft der Schwellenländer, während OPEC+-Reservekapazität im Golf konzentriert bleibt – kürzere Fahrten begünstigen Suezmax/Aframax gegenüber VLCC. Die Route USA-China, einst Wachstumsmotor für VLCC-Nachfrage, fungiert nun als Überdruckventil: nur verzweifelte Ladungen zahlen die Prämie, Volumen wandern strukturell auf kürzere, billigere Routen ab.
Kernpunkte für Energie-Schifffahrts-Investoren
- Überwachen Sie VLCC-Flottensplittung – die Aufteilung in „saubere“ vs. „Schatten“-Flotte bestimmt das effektive Angebot stärker als Bruttoregistertonnen.
- Beobachten Sie chinesische Teekessel-Importdaten auf Volumenverschiebungen von USGC zu Nahost-Rohölen; ein anhaltender Rückgang bestätigt strukturelle Nachfragezerstörung auf der transpazifischen Route.
- Erwarten Sie, dass sich die Tanker-Gewinnstreuung ausweitet – moderne Eco-VLCCs mit Scrubbern holen überproportionalen Upside, ältere Tonnage wird beschleunigt verschrottet.
- Absichern Sie Frachtratenvolatilität über FFA-Kurven (Forward Freight Agreements); der Contango bei VLCC-FFAs signalisiert Markterwartung anhaltender Knappheit bis 2027.
Häufige Fragen
Warum liegen VLCC-Raten USA-China bei 60 Mio. $ pro Fahrt?
Der Satz reflektiert das Zusammenwirken sanktionsgetriebener Flottenentnahme, minimaler Neubaulieferungen und unelastischer chinesischer Nachfrage nach US-Rohölsorten, die kurzfristig nicht vollständig durch Nahost-Fässer substituierbar sind.
Wie beeinflussen hohe Tanker-Raten Chinas Rohöl-Importstrategie?
Chinesische Raffinerien beschleunigen Terminkontrakte mit Nahost-Produzenten und reduzieren Spotkäufe vom US-Golf, was die durchschnittlichen Fahrtdistanzen strukturell verkürzt und die VLCC-Auslastung auf transpazifischen Routen senkt.