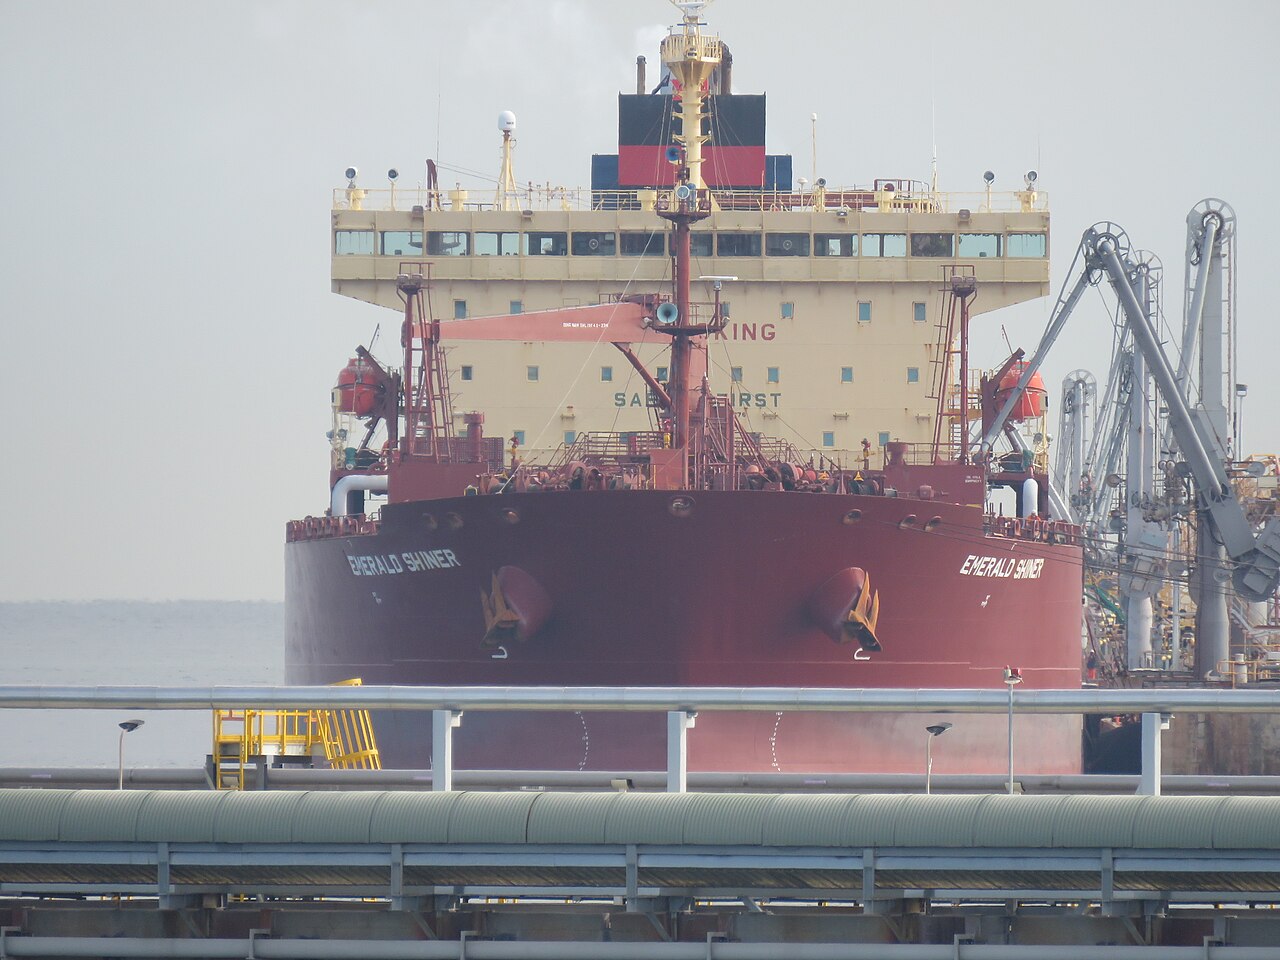
2026年10月下旬、米中航路のVLCCスポット運賃が1航海あたり6000万ドルに急騰したとBloombergが報じた。地政学リスクプレミアムと船腹不足が用船経済を圧迫し、中国精製業者がカーゴをキャンセル、原油フローが中東産へシフト、世界のタンカー稼働パターンが再編されている。
VLCC市場インパクト:米中航路運賃高騰が原油フローを再編
超大型原油タンカー(VLCC)の太平洋横断航路で6000万ドルのフィクスチャーが成立したことは、中東-中国航路の標準運賃に対して300%のプレミアムであり、タンカーロジスティクスの構造的断絶を反映している。ロシア産とイラン産原油への制裁執行が世界船隊を「クリーン」と「シャドー」の二つのプールに分断し、推定15-20%のVLCCキャパシティが主流取引から除外された。同時に、受注残/保有船隊比率が6%と数十年ぶりの低水準にあり、スクラバー搭載エコ船がFuelEU Maritime規制の強化でプレミアムを拡大させている。
最大の打撃を受けるのは中国の独立系精製業者、いわゆる「ティーポット」だ。彼らの調達モデルは、米国グルフコースト産(WTIミッドランド、マーズ)と中東ベンチマーク(ムルバン、アッパーザクム)のスポットアービトラージに依存している。往復6000万ドルでは、輸送費だけでバレル当たり4-5ドル上乗せされ、米国産原油の価格優位性が消滅する。中国石化(シノペック)や中国石油天然気(ペトロチャイナ)のような国有メジャーは、ターム契約と統合ロジスティクスで高運賃を吸収できるが、ティーポットにはそのバッファーがなく、中東産ターム連動供給へのシフトが加速している。
「6000万ドルのフィクスチャーは、制裁による船隊分断、最小限のスペアキャパシティ、特定原油グレードに対する中国精製業者の非弾力的需要が重なったパーフェクトストームだ。この水準では太平洋横断アービトラージの採算が根本から崩れる」と、ロンドンの大手シップブローカーのシニアタンカーブローカーは語る。
船主側にとっては恩恵が集中している。フロントライン、ユーロナブ、DHTホールディングスは、メインストリーム用船に適した現代的なスクラバー搭載VLCCを不均衡に保有している。彼らのスポットTCE(タイムチャーター換算)収益は、航路と船齢を平均化するバルチック汚油タンカー指数(BDTI)から乖離している。この乖離は二極化市場を示唆する:プレミアムエコ船が制裁リスク航路で日額10万ドル超を稼ぐ一方、非スクラバー古船はバラストレッグで日額3万ドルに低迷している。
マクロ相関が歪みを深める。ドル高が新興国の原油購買力を圧迫し、OPEC+のスペアキャパシティが湾岸に集中することで航海距離が短縮、VLCCよりスエズマックス/アフラマックスが有利になる。かつてVLCC需要の成長エンジンだった米中航路は、今やプレッシャーバルブとして機能する:最も切迫したカーゴのみがプレミアムを支払い、ボリュームは構造的に短距離・低コスト航路へ移行している。
エネルギー海運投資家向けキーポイント
- 監視 VLCC船隊分断指標 — 「クリーン」対「シャドー」船隊の分割が、総トン数数字よりも実効供給を決定する。
- 注視 中国ティーポット輸入データの米グルフコースト産から中東産へのボリュームシフト;持続的減少は太平洋横断レーンでの構造的需要破壊を確認する。
- 予測 タンカー収益の分散拡大 — 現代的エコVLCCスクラバー搭載船が不均衡なアップサイドを獲得、古船はスクラップ加速に直面。
- ヘッジ FFA(フォワードフレイトアグリーメント)カーブで運賃ボラティリティに対応;VLCC FFAのコンタンゴは2027年までタイトネス持続を織り込む。
よくある質問
なぜ米中VLCC運賃が1航海6000万ドルなのか?
制裁による船隊除外、最小限の新造船引き渡し、近い将来に中東産で完全代替できない米国産原油グレードへの中国の非弾力的需要が収束した結果だ。
高騰するタンカー運賃は中国の原油輸入戦略にどう影響するか?
中国精製業者は中東産油国とのターム契約を加速させ、米グルフコースト産スポット購入を削減しており、平均航海距離を構造的に短縮し、太平洋横断航路でのVLCC稼働率を低下させている。