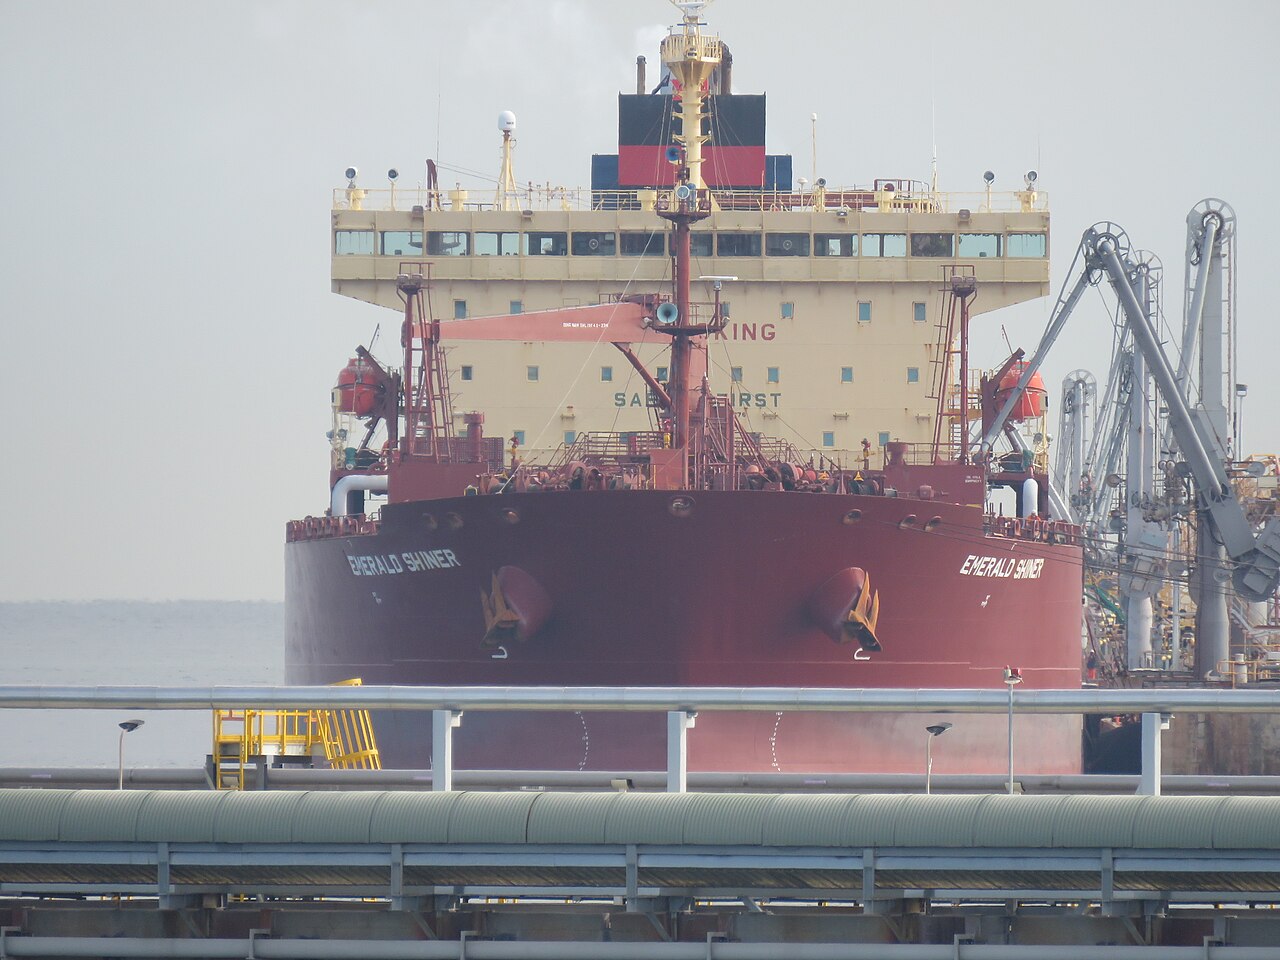
VLCC-spotpriser på vägen USA–Kina quickade upp till 60 miljoner dollar per resa i slutet av oktober 2026, Bloomberg rapporterar, då geopolitiska riskpremier och flottebrist pressar charterekonomin. Kostnadsspiken tvingar kinesiska raffinaderier att ställa in lastar, vilket omdirigerar råoljaflöden mot mellanstländska leverantörer och omformar globala tankeranvändningsmönster.
VLCC-marknadseffekt: USA–Kina-ruttens frakthopp omformar råoljaflöden
Fixturen på 60 miljoner dollar för ett very large crude carrier (VLCC) på den transpacifika rutten representerar en premie på 300 % över standardresor Mellanöstern–Kina, vilket speglar en strukturell spricka i tankerlogistiken. Sanktioner mot ryska och iranska fat har segmenterat den globala flotta i "rena" och "skuggpooler", vilket tagit bort uppskattat 15–20 % av VLCC-kapaciteten från huvudhandeln. Samtidigt ligger orderbok-till-flotta-kvoten på ett flertalet decennier lågt nivå på 6 %, medan skrubbmonterad ekotonnage kräver en växande premie när FuelEU Maritime-förordningar skärps.
Kinesiska oberoende raffinaderier – så kallade "teapots" – drabbas hårt. Deras inköpsmodeller bygger på spotarbitrage mellan US Gulf Coast-kvaliteter (WTI Midland, Mars) och mellanstländska benchmarkar (Murban, Upper Zakum). Vid 60 miljoner dollar tur/retur lägger fraktkomponenten ensam till 4–5 dollar per fat i leveranskostnad, vilket utplånar prisfördelen med USA-krude. Statliga majorer som Sinopec och PetroChina kan absorbera högre frakt via termkontrakt och integrerad logistik, men teapots saknar sådana buffertar, vilket accelererar en skift mot termbundna mellanstländska leveranser.
"Fixturen på 60 miljoner dollar speglar en perfekt storm av sanktiondriven flottsegmentering, minimal reservkapacitet och kinesiska raffinaderiers inelastiska efterfrågan på specifika krudekvaliteter – rater på denna nivå bryter fundamentalt ekonomin i transpacifisk arbitrage", säger en senior tankermäklare vid en stor londinsk skeppsmäklarfirma.
För tankerägare är vinstfallet koncentrerat. Frontline, Euronav och DHT Holdings kontrollerar övervägande andelar av moderna, skrubbmonterade VLCC:er kvalificerade för huvudcharter. Deras spot TCE (time charter equivalent) intäkter har avkopplats från Baltic Dirty Tanker Index (BDTI), som genomsnittar över rutter och fartygsåldrar. Divergensen signalerar en tvånivåmarknad: premium ekotonnage som tjänar 100 000+ dollar/dag på sanktionsriskrutor, medan äldre icke-skrubb-enheter vegeterar på 30 000 dollar/dag på ballastleder.
Makroekonomiska korrelationer fördjupar distorsionen. En starkare dollar pressar tillväxtmarknaders råoljeköpkraft, medan OPEC+-reservkapacitet förblir koncentrerad i Viken – vilket förkortar transportavstånd och gynnar Suezmax/Aframax framför VLCC. USA–Kina-rutten, en gång en tillväxtmotor för VLCC-efterfrågan, fungerar nu som ett tryckventil: bara de mest desperata lastarna betalar premien, medan volymer strukturelt migrerar till kortare, billigare rutter.
Viktiga slutsatser för investerare i energifrakt
- Övervaka VLCC-flottsegmenteringsmått – "ren" vs "skuggflotta"-delningen bestämmer effektivt utbud mer än bruttotonnage.
- Bevaka kinesiska teapot-importdata för volymskift från USGC till mellanstländska kruder; ett bestående fall bekräftär strukturell efterfrågeförstöring på den transpacifika leden.
- Förvänta att tankerintäktsdispersion utvidgas – moderna ekotonnage-VLCC med skrubbar kommer att fånga majoriteten av uppsidan, medan äldre tonnage står inför accelererat scrapping.
- Hedga exponering mot fraktratevolatilitet via FFA (forward freight agreement)-kurvor; contango i VLCC-FFA signalerar marknadens förväntan om varaktig trånghet fram till 2027.
Vanliga frågor och svar
Varför ligger USA–Kina VLCC-raterna på 60 miljoner dollar per resa?
Raten speglar en sammanfall av sanktiondriven flottaavlägsnande, minimala nybyggnadsleveranser och inelastisk kinesisk efterfrågan på USA-krudekvaliteter som inte kan ersättas fullt ut av mellanstländska fat på nära sikt.
Hur påverkar höga tankerpriser kinesisk råoljeimportstrategi?
Kinesiska raffinaderier accelererar termkontrakt med mellanstländska producenter och minskar spotinköp från US Gulf Coast, vilket strukturelt förkortar genomsnittliga transportavstånd och minskar VLCC-utnyttjande på transpacifika rutter.