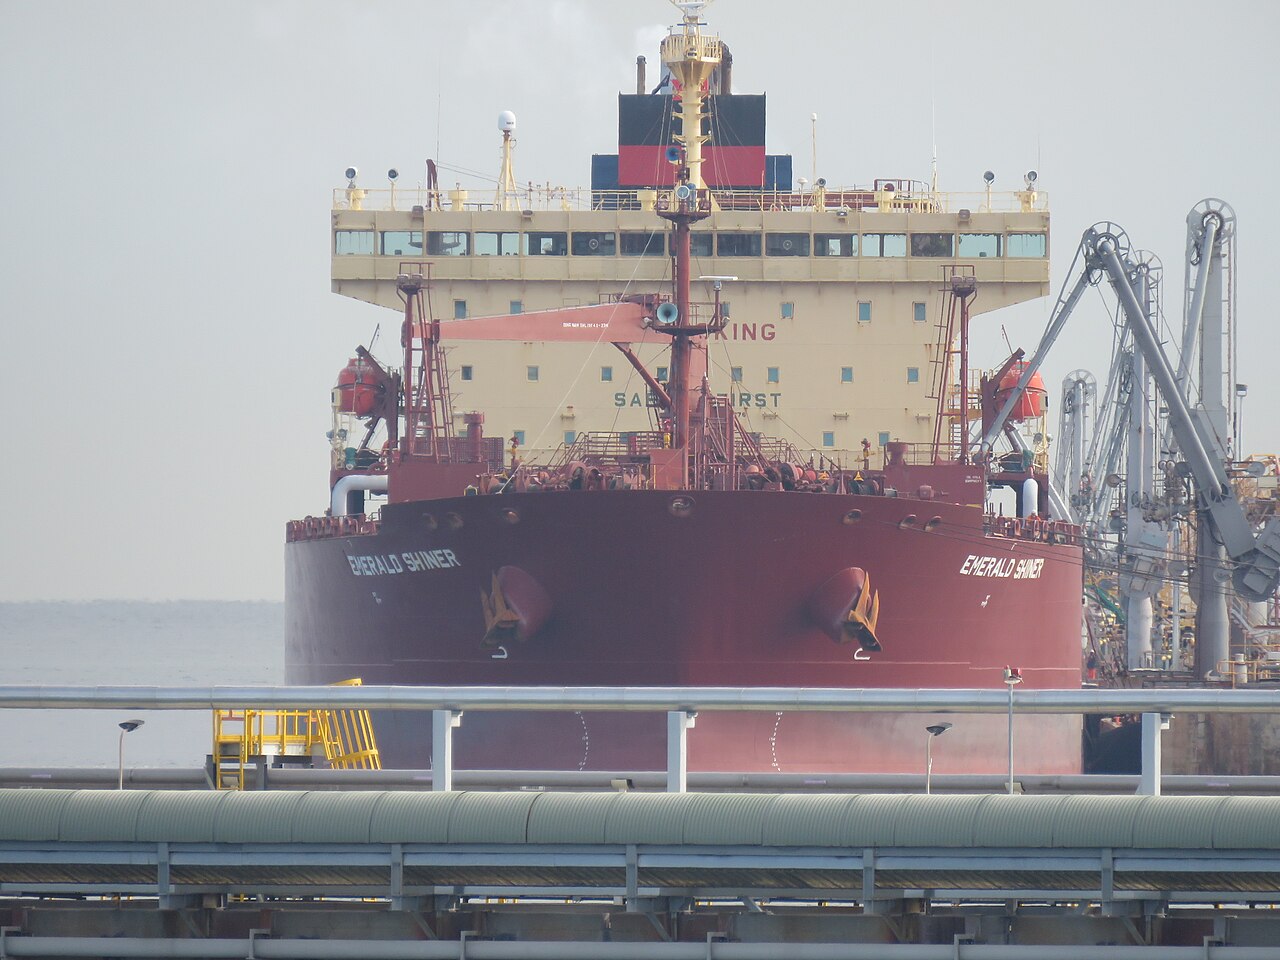
Les taux spot VLCC sur la route États-Unis-Chine ont bondi à 60 millions $ par voyage fin octobre 2026, rapporte Bloomberg, les primes de risque géopolitique et la pénurie de flotte comprimant l'économie des affrètements. Cette flambée contraint les raffineurs chinois à annuler des cargaisons, réorientant les flux de brut vers le Moyen-Orient et redessinant l'utilisation mondiale des tankers.
Impact VLCC : flambée taux route US-Chine redessine flux brut
Le contrat à 60 millions $ pour un VLCC (very large crude carrier) sur la route transpacifique représente une prime de 300 % par rapport aux voyages standards Moyen-Orient-Chine, reflétant une fracture structurelle dans la logistique des tankers. L'application des sanctions sur les barils russes et iraniens a segmenté la flotte mondiale en pools « clean » et « shadow », retirant environ 15-20 % de la capacité VLCC du commerce principal. Simultanément, le ratio carnet de commandes/flotte atteint un plus-bas multi-décennal de 6 %, tandis que les navires eco équipés de scrubbers commandent une prime croissante avec le durcissement des réglementations FuelEU Maritime.
Les raffineurs indépendants chinois — dits « teapots » — subissent le choc de plein fouet. Leurs modèles d'approvisionnement reposent sur l'arbitrage spot entre les grades US Gulf Coast (WTI Midland, Mars) et les benchmarks moyen-orientaux (Murban, Upper Zakum). À 60 millions $ l'aller-retour, la composante fret ajoute seule 4-5 $/baril au coût livré, annulant l'avantage prix du brut US. Les majors d'État comme Sinopec et PetroChina absorbent le surcoût via contrats terme et logistique intégrée, mais les teapots manquent de tels tampons, accélérant le basculement vers l'approvisionnement moyen-oriental indexé terme.
« Le contrat à 60 millions $ reflète une tempête parfaite : segmentation de flotte par sanctions, capacité excédentaire minimale, et demande inélastique des raffineurs chinois pour des grades spécifiques — des taux si hauts brisent fondamentalement l'économie de l'arbitrage transpacifique », déclare un courtier senior tankers chez un grand courtier maritime londonien.
Pour les armateurs, la manne est concentrée. Frontline, Euronav et DHT Holdings contrôlent des parts disproportionnées de VLCC modernes à scrubbers éligibles aux affrètements principaux. Leurs revenus spot TCE (time charter equivalent) se sont découplés du Baltic Dirty Tanker Index (BDTI), qui moyenne routes et âges de navires. La divergence signale un marché à deux vitesses : eco-tonnage premium gagnant 100 000 $+/jour sur routes à risque sanction, tandis que les unités plus anciennes sans scrubber stagnent à 30 000 $/jour sur jambes de ballast.
Les corrélations macro approfondissent la distorsion. Un dollar fort compresse le pouvoir d'achat brut des émergents, tandis que la capacité de réserve OPEC+ reste concentrée dans le Golfe — raccourcissant les distances de haul et favorisant Suezmax/Aframax au détriment du VLCC. La route US-Chine, jadis moteur de croissance pour la demande VLCC, fonctionne désormais comme soupape : seuls les cargos les plus désespérés paient la prime, les volumes migrant structurellement vers routes plus courtes et moins chères.
Points clés investisseurs transport énergie
- Surveiller les métriques de segmentation flotte VLCC — la séparation flotte « clean » vs « shadow » détermine l'offre effective plus que les chiffres de jauge brute.
- Observer les données d'importation teapots chinois pour détecter basculement volumes USGC vers bruts Moyen-Orient ; une baisse soutenue confirme destruction structurelle demande sur la ligne transpacifique.
- Anticiper l'élargissement de la dispersion des bénéfices tankers — VLCC eco modernes à scrubbers captureront l'essentiel du surcroît, tonnage ancien face à démolition accélérée.
- Couvrir l'exposition à la volatilité des taux fret via courbes FFA (forward freight agreement) ; le contango des FFA VLCC signale l'attente marché de tensions persistantes jusqu'en 2027.
Questions fréquentes
Pourquoi les taux VLCC US-Chine atteignent-ils 60 millions $ par voyage ?
Ce taux reflète la convergence : retrait de flotte par sanctions, livraisons neuves minimales, et demande inélastique des raffineurs chinois pour grades US non pleinement substituables par bruts moyen-orientaux à court terme.
Comment les taux élevés des tankers affectent-ils la stratégie d'importation de brut chinois ?
Les raffineurs chinois accélèrent contrats terme avec producteurs moyen-orientaux et réduisent achats spot US Gulf Coast, raccourcissant structurellement les distances moyennes de haul et réduisant l'utilisation VLCC sur routes transpacifiques.