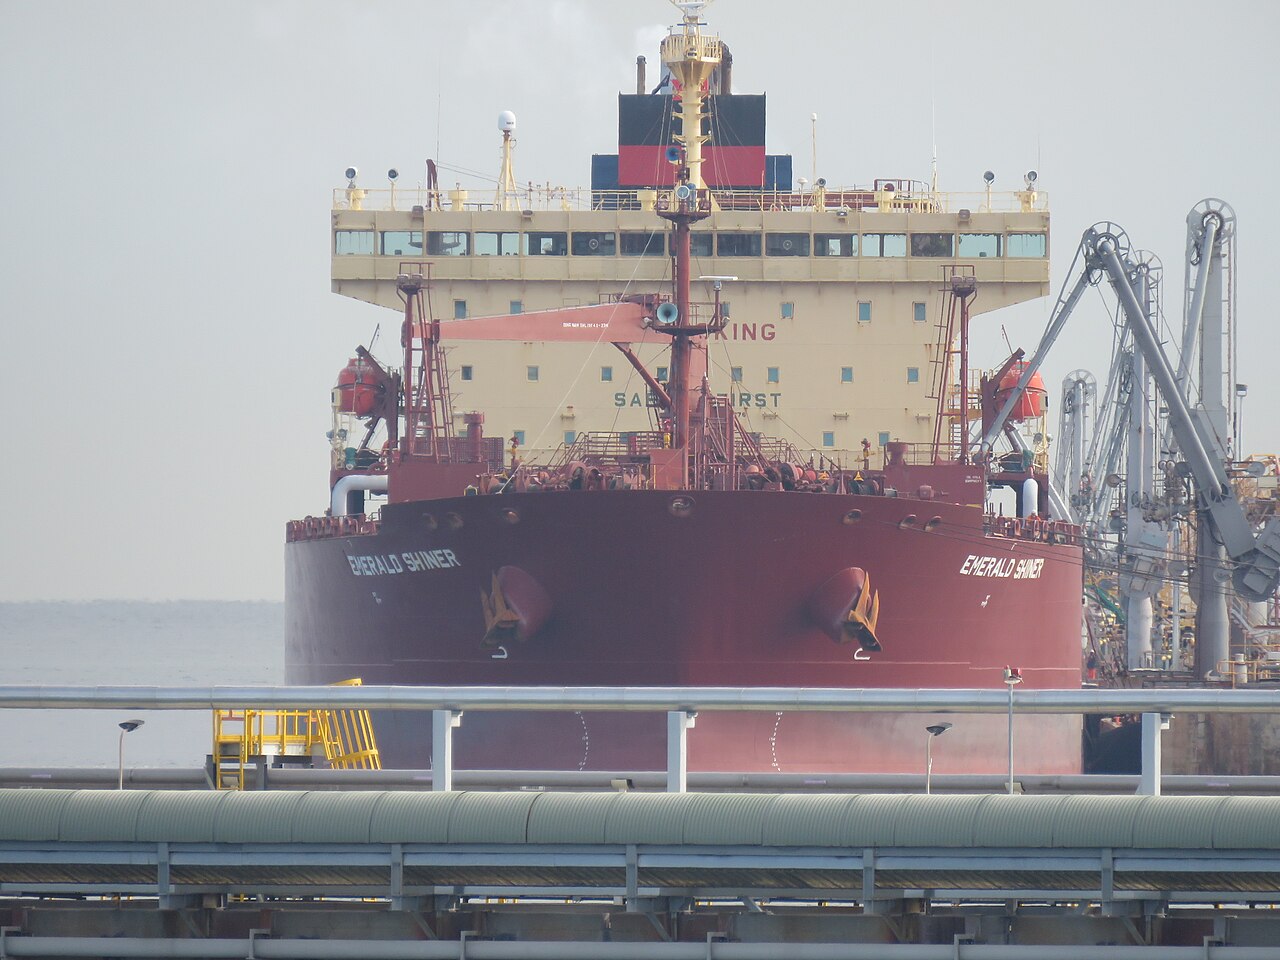
Taxas spot de VLCC na rota EUA-China saltaram para US$ 60 milhões por viagem no final de outubro de 2026, reporta a Bloomberg, com prêmios de risco geopolítico e escassez de frota apertando a economia de fretamento. O choque de custo obriga refinarias chinesas a cancelar cargas, redirecionando fluxos de petróleo para fornecedores do Oriente Médio e remodelando a utilização global de tanqueiros.
Impacto no Mercado VLCC: Pico de Frete na Rota EUA-China Redesenha Fluxos de Petróleo
A fixação de US$ 60 milhões para um very large crude carrier (VLCC) na rota transpacífica representa um prêmio de 300% sobre viagens padrão Oriente Médio-China, refletindo uma fratura estrutural na logística de tanqueiros. A aplicação de sanções sobre barris russos e iranianos segmentou a frota global em pools "limpos" e "sombra", removendo estimados 15-20% da capacidade de VLCC do comércio convencional. Simultaneamente, a relação orderbook-para-frota situa-se em mínima de múltiplas décadas de 6%, enquanto tonelagem eco com scrubber comanda prêmio crescente à medida que regulamentações FuelEU Maritime se endurecem.
Refinarias independentes chinesas — conhecidas como "chaleiras" — arcam com o peso. Seus modelos de aquisição dependem de arbitragem spot entre graus do Golfo dos EUA (WTI Midland, Mars) e benchmarks do Oriente Médio (Murban, Upper Zakum). A US$ 60 milhões ida-e-volta, o componente de frete sozinho adiciona US$ 4-5/bbl ao custo entregue, eliminando a vantagem de preço do petróleo dos EUA. Estatais como Sinopec e PetroChina absorvem fretes maiores via contratos de prazo e logística integrada, mas chaleiras carecem de tais amortecedores, acelerando migração para oferta do Oriente Médio atrelada a prazos.
"A fixação de US$ 60 milhões reflete uma tempestade perfeita de segmentação de frota por sanções, capacidade ociosa mínima e demanda inelástica de refinarias chinesas por graus específicos de petróleo — taxas neste nível quebram fundamentalmente a economia de arbitragem transpacífica," disse um sênior corretor de tanqueiros em uma grande corretora naval de Londres.
Para armadores, o ganho inesperado concentra-se. Frontline, Euronav e DHT Holdings controlam fatias desproporcionais de VLCCs modernos, com scrubber, elegíveis para fretamentos convencionais. Seus ganhos spot TCE (time charter equivalent) desacoplaram-se do Baltic Dirty Tanker Index (BDTI), que faz média entre rotas e idades de navios. A divergência sinaliza mercado de dois andares: tonelagem eco premium ganhando US$ 100.000+/dia em rotas com risco de sanções, enquanto unidades antigas sem scrubber languem a US$ 30.000/day em pernas de lastro.
Correlações macro aprofundam a distorção. Dólar mais forte comprime poder de compra de petróleo de mercados emergentes, enquanto capacidade ociosa da OPEP+ permanece concentrada no Golfo — encurtando distâncias de transporte e favorecendo Suezmax/Aframax sobre VLCC. A rota EUA-China, outrora motor de crescimento da demanda por VLCC, agora funciona como válvula de escape: apenas as cargas mais desesperadas pagam o prêmio, enquanto volumes migram estruturalmente para rotas mais curtas e baratas.
Principais Conclusões para Investidores de Shipping de Energia
- Monitorar métricas de segmentação da frota VLCC — a divisão frota "limpa" vs. "sombra" determina oferta efetiva mais que números de tonelagem bruta.
- Acompanhar dados de importação de chaleiras chinesas para mudanças de volume de USGC para petróleo do Oriente Médio; queda sustentada confirma destruição estrutural de demanda na rota transpacífica.
- Esperar dispersão de ganhos de tanqueiros a se ampliar — VLCCs eco modernos com scrubber capturarão upside desproporcional, enquanto tonelagem antiga enfrenta descomissionamento acelerado.
- Proteção contra volatilidade de taxas de frete via curvas de FFA (forward freight agreement); o contango nos FFAs de VLCC sinaliza expectativa de mercado de aperto persistente até 2027.
Perguntas Frequentes
Por que o frete VLCC EUA-China chegou a US$ 60 milhões por viagem?
A taxa reflete convergência de remoção de frota por sanções, entregas mínimas de novos navios e demanda inelástica chinesa por graus de petróleo dos EUA que não podem ser totalmente substituídos por barris do Oriente Médio no curto prazo.
Como as altas tarifas de tanqueiros afetam a estratégia de importação de petróleo da China?
Refinarias chinesas aceleram contratos de prazo com produtores do Oriente Médio e reduzem compras spot do Golfo dos EUA, encurtando estruturalmente distâncias médias de transporte e reduzindo utilização de VLCC em rotas transpacíficas.