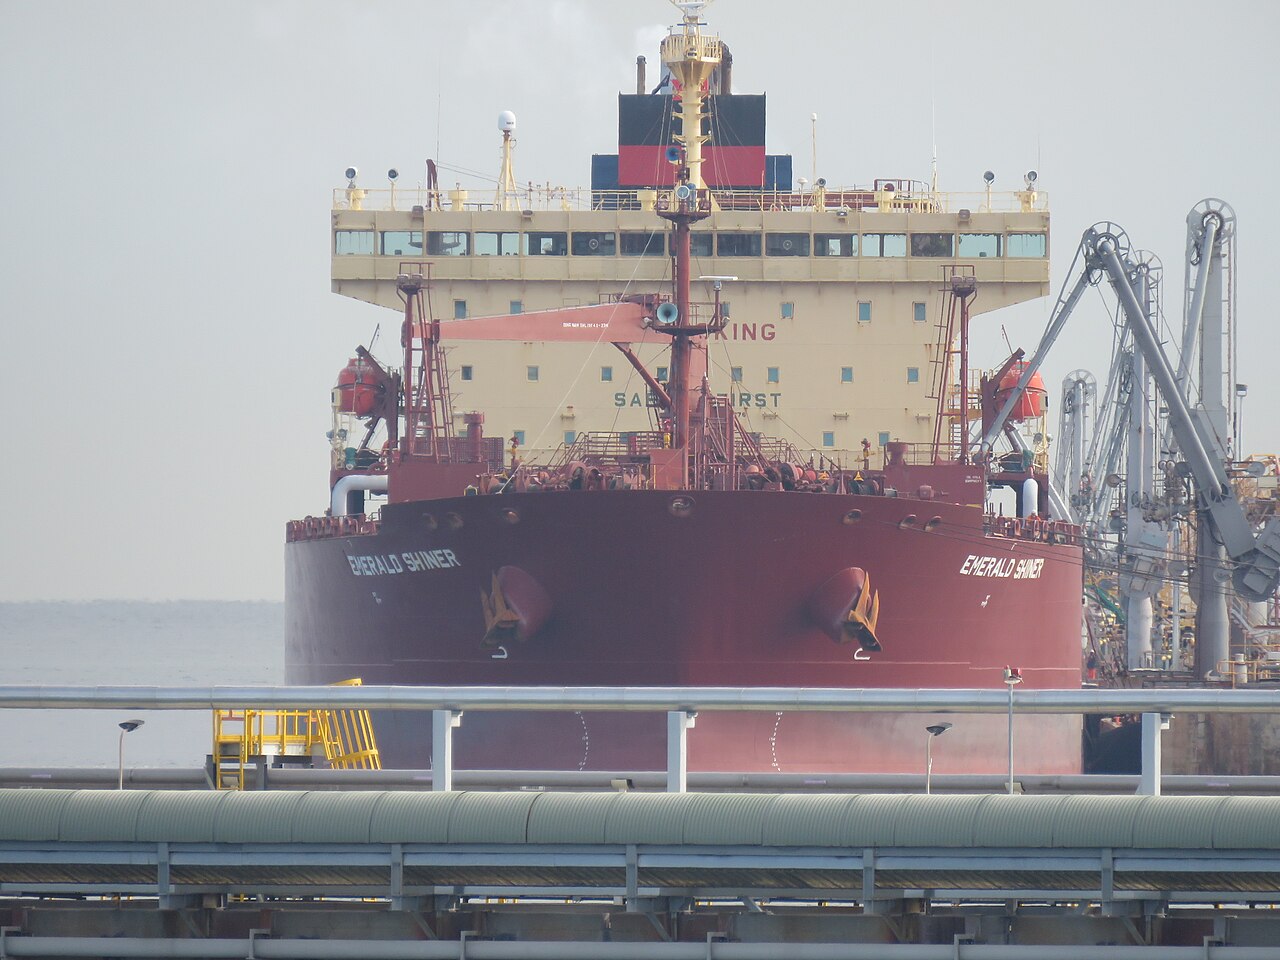
Las tarifas spot de VLCC en la ruta EEUU-China se dispararon a $60 million por viaje a finales de octubre 2026, según Bloomberg, al encarecerse las primas de riesgo geopolítico y escasear la flota, lo que obliga a refinadoras chinas a cancelar cargamentos y redirigir flujos hacia proveedores de Oriente Medio.
Impacto mercado VLCC: alza tarifas ruta EEUU-China reconfigura flujos crudo
El flete de $60 million para un buque VLCC (very large crude carrier) en la ruta transpacífica representa una prima del 300% sobre los viajes estándar Oriente Medio-China, reflejando una fractura estructural en la logística de tanqueros. La aplicación de sanciones sobre barriles rusos e iraníes ha segmentado la flota global en grupos "limpios" y "sombra", retirando un 15-20% estimado de la capacidad VLCC del comercio principal. Simultáneamente, la ratio cartera de pedidos/flota se sitúa en mínimos de varias décadas al 6%, mientras los buques eco con scrubber ganan prima creciente al endurecerse la normativa FuelEU Maritime.
Las refinadoras independientes chinas —conocidas como "teapots"— soportan el mayor impacto. Sus modelos de aprovisionamiento dependen del arbitraje spot entre calidades del Golfo de EEUU (WTI Midland, Mars) y referencias de Oriente Medio (Murban, Upper Zakum). A $60 million ida y vuelta, el componente flete añade $4-5/bbl al coste entregado, eliminando la ventaja de precio del crudo estadounidense. Las grandes estatales como Sinopec y PetroChina pueden absorber fletes mayores vía contratos a plazo y logística integrada, pero las teapots carecen de esos colchones, acelerando el giro hacia suministro de Oriente Medio ligado a plazos.
"El flete de $60 million refleja una tormenta perfecta de segmentación de flota por sanciones, capacidad ociosa mínima y demanda inelástica de calidades específicas por refinadoras chinas — tarifas así rompen fundamentalmente la economía del arbitraje transpacífico", afirmó un bróker senior de tanqueros en una gran firma londinense.
Para los armadores, el beneficio se concentra. Frontline, Euronav y DHT Holdings controlan cuotas desproporcionadas de VLCC modernos con scrubber aptos para fletes principales. Sus ganancias TCE (time charter equivalent) spot se han desacoplado del Baltic Dirty Tanker Index (BDTI), que promedia rutas y edades. La divergencia señala un mercado a dos velocidades: tonelaje eco premium ganando $100.000+/día en rutas con riesgo sanciones, mientras unidades antiguas sin scrubber languidecen a $30.000/día en viajes en lastre.
Las correlaciones macro profundizan la distorsión. Un dólar fuerte comprime el poder adquisitivo de emergentes para crudo, mientras la capacidad ociosa de OPEC+ permanece concentrada en el Golfo — acortando distancias y favoreciendo Suezmax/Aframax sobre VLCC. La ruta EEUU-China, antes motor de crecimiento de demanda VLCC, funciona ahora como válvula de escape: solo los cargamentos más desesperados pagan la prima, mientras los volúmenes migran estructuralmente a rutas más cortas y baratas.
Conclusiones clave para inversores en navieras energéticas
- Monitorizar métricas de segmentación flota VLCC — la división flota "limpia"/"sombra" determina oferta efectiva más que las toneladas brutas.
- Vigilar datos de importación teapots chinas para cambios de volumen desde crudos Golfo EEUU a Oriente Medio; una caída sostenida confirma destrucción estructural de demanda en la ruta transpacífica.
- Esperar mayor dispersión en resultados navieras — VLCC eco modernos con scrubber capturarán alza desproporcionada, mientras tonelaje viejo enfrenta desguace acelerado.
- Cubrir exposición a volatilidad fletes vía curvas FFA (forward freight agreement); el contango en FFAs VLCC señala expectativa de tensión persistente hasta 2027.
Preguntas frecuentes
¿Por qué las tarifas VLCC EEUU-China alcanzan 60 millones por viaje?
La tarifa refleja la convergencia de retirada de flota por sanciones, mínimas entregas de nuevos buques y demanda inelástica china por calidades de crudo estadounidense que no pueden sustituirse totalmente por barriles de Oriente Medio a corto plazo.
¿Cómo afectarán las altas tarifas de tanqueros a la estrategia de importación de crudo de China?
Las refinadoras chinas aceleran contratos a plazo con productores de Oriente Medio y reducen compras spot del Golfo de EEUU, acortando estructuralmente distancias medias de transporte y reduciendo utilización VLCC en rutas transpacíficas.