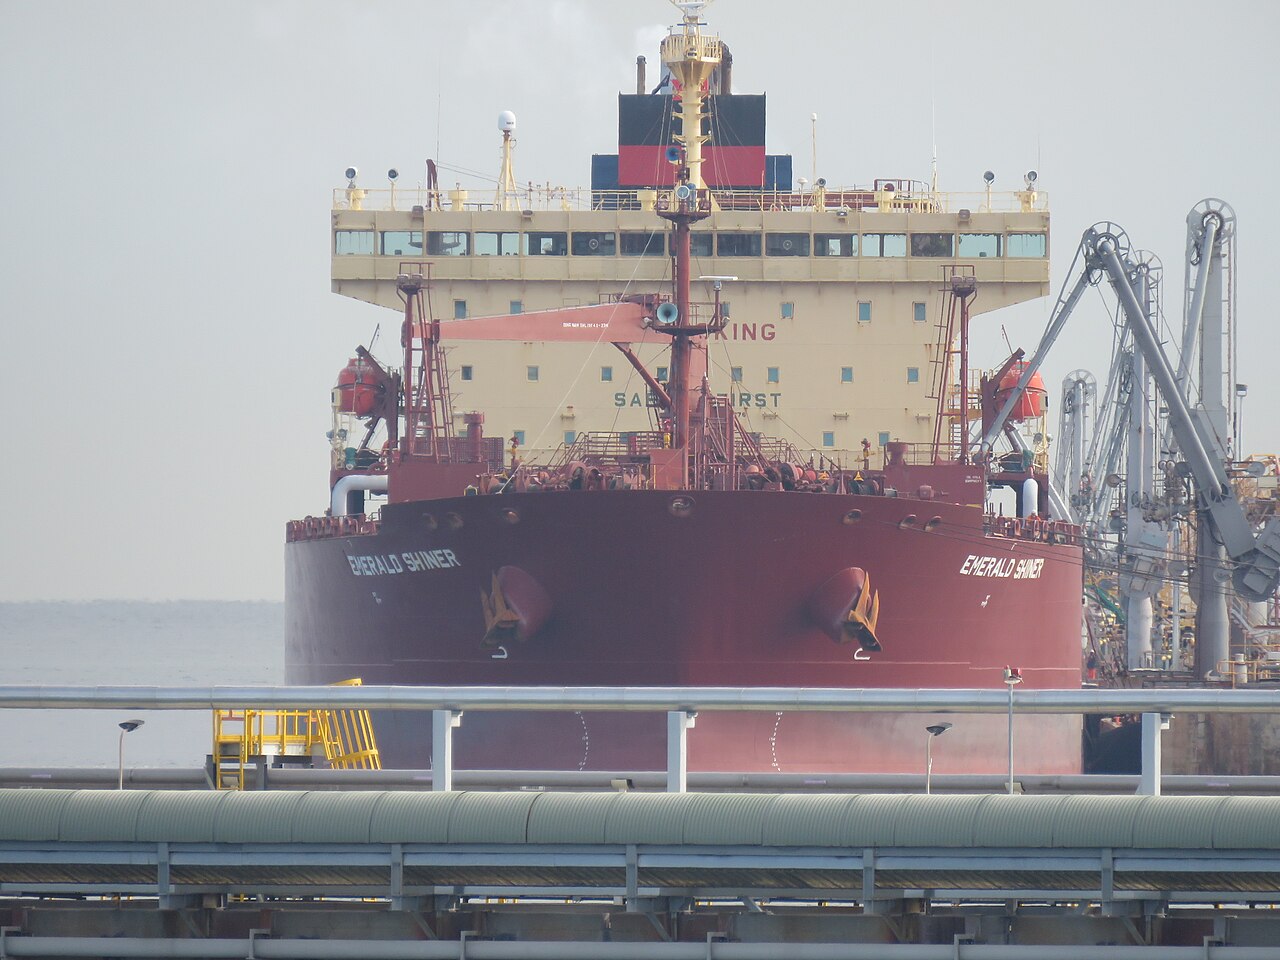
VLCC-spottarieven op de VS-China-route klommen in oktober 2026 naar $60 miljoen per reis, volgens Bloomberg, door geopolitieke risicopremies en vlootschaarste die de charter-economie onder druk zetten. De kostpiek dwingt Chinese raffinaderijen tot ladingannuleringen, wat ruwe-oliestromen naar Midden-Oostse leveranciers omleidt en wereldwijde tankerbenutting herstructureert.
VLCC-markteffect: VS-China-tariefschok herstructureert ruwe-oliestromen
De $60 miljoen-fixture voor een very large crude carrier (VLCC) op de transpacifieke route vertegenwoordigt een premie van 300% ten opzichte van standaard Midden-Oost-China-reizen, wat een structurele breuk in tankerlogistiek weerspiegelt. Sanctiehandhaving op Russische en Iraanse ladingen heeft de wereldvloot gesegmenteerd in "schone" en "schaduw" pools, waarmee geschat 15-20% van de VLCC-capaciteit uit de reguliere handel verdween. Tegelijkertijd staat de orderboek-tot-vlootratio op een dieptepunt van 6% in decennia, terwijl met scrubbers uitgeruste eco-tonnage een groeiende premie geniet naarmate FuelEU Maritiem-regelgeving strenger wordt.
Chinese independante raffinaderijen — bekend als "teapots" — dragen de klappen. Hun inkoopmodellen berusten op spot-arbitrage tussen US Gulf Coast-kwaliteiten (WTI Midland, Mars) en Midden-Oostse benchmarks (Murban, Upper Zakum). Bij $60 miljoen heen-en-weer voegt het vrachtcomponent alleen al $4-5 per vat toe aan de geleverde kostprijs, wat het prijsvoordeel van VS-ruwe olie uithollt. Staatsbedrijven als Sinopec en PetroChina kunnen hogere vrachtkosten opvangen via termijncontracten en geïntegreerde logistiek, maar teapots missen dergelijke buffers, wat de verschuiving naar termijn-gekoppelde Midden-Oostse aanvoer versnelt.
"De $60 miljoen-fixture weerspiegelt een perfecte storm van sanctiedreven vlootsegmentatie, minimale overcapaciteit en de onelastische vraag van Chinese raffinaderijen naar specifieke ruwe-olie-kwaliteiten – tarieven op dit niveau breken de economie van transpacifische arbitrage fundamenteel," aldus een senior tankerbroker bij een grote Londense scheepsmakelaardij.
Voor tankereigenaren is de winst geconcentreerd. Frontline, Euronav en DHT Holdings controleren onevenredig grote aandelen in moderne, met scrubbers uitgeruste VLCC's die in aanmerking komen voor reguliere charters. Hun spot-TCE-opbrengsten (time charter equivalent) hebben zich ontkoppeld van de Baltic Dirty Tanker Index (BDTI), die gemiddelden vormt over routes en scheepsleeftijden. De divergentie wijst op een tweesporenmarkt: premium eco-tonnage die $100.000+/dag verdient op sanctierisico-routes, terwijl oudere non-scrubber-eenheden op $30.000/dag ballastvoeten varen.
Macro-correlaties versterken de vervorming. Een sterkere dollar perst de aankoopkracht van emerging markets voor ruwe olie, terwijl OPEC+-overcapaciteit geconcentreerd blijft in de Golf – wat vaafafstanden verkort en Suezmax/Aframax ten goede komt ten koste van VLCC. De VS-China-route, eens een groeimotor voor VLCC-vraag, functioneert nu als ontlastingsklep: alleen de meest nooddruftige ladingen betalen de premie, terwijl volumes structureel migreren naar kortere, goedkopere routes.
Kernpunten voor investeerders in energiescheepvaart
- Monitor VLCC-vlootsegmentatiemetricen – de splitsing "schone" vs. "schaduw" vloot bepaalt effectief aanbod meer dan brutotonnage-cijfers.
- Volg Chinese teapot-importgegevens voor volumeverskuivingen van USGC naar Midden-Oostse ruwe olien; een structurele daling bevestigt vraagvernietiging op de transpacifieke lijn.
- Verwacht dat de opbrengstverspreiding bij tankers wijdt – moderne eco-VLCC's met scrubbers zullen onevenredig profijt trekken van de opwaartse beweging, terwijl oudere tonnage versneld naar de sloper gaat.
- Dek blootstelling aan vrachtar volatiliteit af via FFA-curven (forward freight agreements); de contango in VLCC-FFA's signaleert marktverwachting van aanhoudende krapte tot 2027.
Veelgestelde vragen
Waarom liggen VS-China VLCC-tarieven op $60 miljoen per reis?
Het tarief weerspiegelt een convergentie van sanctiedreven vlootverwijdering, minimale nieuwebouwleveringen en onelastische Chinese vraag naar VS-ruwe oliekwaliteiten die op korte termijn niet volledig door Midden-Oostse vaten vervangen kunnen worden.
Hoe beïnvloeden hoge tankertarieven de Chinese ruwe-olie-importstrategie?
Chinese raffinaderijen versnellen termijncontracten met Midden-Oostse producenten en verlagen spotinkopen van de US Gulf Coast, wat gemiddelde vaafafstanden structureel verkort en VLCC-benutting op transpacifieke routes reduceert.