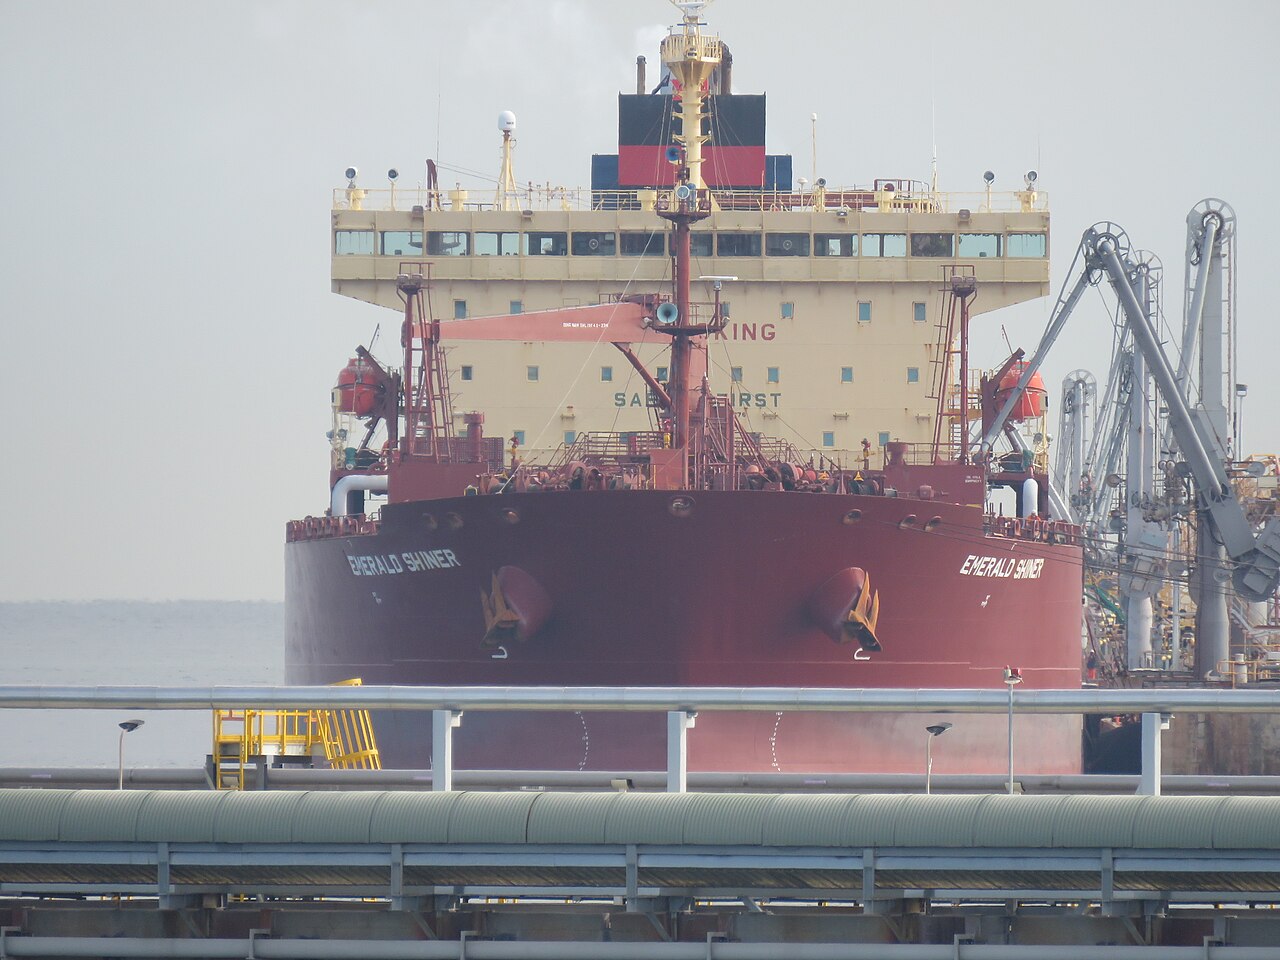
VLCC-spotpriser på ruten USA-Kina skjøt opp til $60 millioner per tur i slutten av oktober 2026, ifølge Bloomberg, da geopolitiske risikopremier og flåtekapasitetsmangel presset charterøkonomien. Kostnadsøkningen tvinger kinesiske raffinaderier til å kansellere laster, omdirigere råoljestrømmer mot midtøstenske leverandører og omforme globale tankbruksmønstre.
VLCC-markedseffekt: USA-Kina-rute fraktsats hopp omformer råoljeflyt
Den $60 millioner fiks for en very large crude carrier (VLCC) på den transpacifiske ruten representerer en 300 % premium over standard Midtøsten-Kina-reiser, og reflekterer en strukturell brudd i tanklogistikk. Sankksjonsfullføring på russiske og iranske fat har segmentert den globale flåten i «rene» og «skygge» puljer, og fjernet estimert 15-20 % av VLCC-kapasitet fra hovedstrømhandelen. Samtidig ligger orderbok-til-flåte-forholdet på et flertierslav på 6 %, mens skrubber-utstyrt øko-tonnasje krever en voksende premium da FuelEU Maritime-reguleringer strammes.
Kinesiske uavhengige raffinaderier — kjent som «tekopp» — rammes hardest. Deres anskaffelsesmodeller bygger på spot-arbitrasje mellom US Gulf Coast-kvaliteter (WTI Midland, Mars) og midtøstenske referanser (Murban, Upper Zakum). Ved $60 millioner rundturen legger fraktkomponenten alene til $4-5/fat i levert kostnad, og utviser prisfordelen ved US råolje. Statseide majorer som Sinopec og PetroChina kan absorbere høyere frakt via terminskontrakter og integrert logistikk, men tekopp mangler slike buffere, og akselererer en skift mot terminskoblet Midtøsten-forsyning.
«Den $60 millioner fiks reflekterer en perfekt storm av sankksjonsdrevet flåtesegmentering, minimal overkapasitet og kinesiske raffinaderiers uelastiske etterspørsel etter spesifikke råoljekvaliteter — satser denne høye bryter fundamentalt økonomien i transpacifisk arbitrasje,» sa en senior tankmakler ved en stor londonsk skibsmaklerforretning.
For tankrederier er gevinsten konsentrert. Frontline, Euronav og DHT Holdings kontrollerer uforholdsmessige andeler av moderne, skrubber-utstyrede VLCC-er kvalifiserte for hovedstrømcharter. Deres spot TCE (time charter equivalent) inntekter har adskilt seg fra Baltic Dirty Tanker Index (BDTI), som gjennomsnittet over ruter og skipsalder. Divergensen signaliserer et totrinnsmarked: premium øko-tonnasje tjener $100,000+/dag på sankksjonsrisiko-ruter, mens eldre non-skrubber-enheter ligger nede på $30,000/dag på ballastreiser.
Makro korrelasjoner fordyper forvrengningen. En sterkere dollar presser fremvoksende markeders råoljekjøpekraft, mens OPEC+ overkapasitet forblir konsentrert i Bugten — forkorter transportavstander og favner Suezmax/Aframax over VLCC. USA-Kina-ruten, en gang en vekstmotor for VLCC-efterspørsel, fungerer nå som et trykkventil: bare de mest desperete lastene betaler premiumen, mens volum strukturelt vandre til kortere, billigere ruter.
Nøkkelpunkter for investorer i energisjøfart
- Overvåk VLCC-flåtesegmenteringsmetrikker — «ren» vs. «skygge» flåtdeling bestemmer effektiv tilgang mer enn bruttonnasjetall.
- Følg kinesiske tekopp-importdata for volumskift fra USGC til midtøstenske råoljekvaliteter; et varig fall bekrefter strukturell etterspørselssvinn på den transpacifiske banen.
- Forvent utvidet spredning i tankrederi-resultater — moderne øko-VLCC-er med skrubber vil hente uforholdsmessig oppside, mens eldre tonnasje står overfor akselerert opphugging.
- Sikre eksponering mot fraktkursvolatilitet via FFA (forward freight agreement) kurver; contango i VLCC FFA-er signaliserer markedets forventning om vedvarende stramhet gjennom 2027.
Vanlige spørsmål
Hvorfor er VLCC-satsene USA-Kina på $60 millioner per tur?
Satsen reflekterer en sammentreffning av sankksjonsdrevet flåtefjerning, minimale nybyggingleveranser, og uelastisk kinesisk etterspørsel etter US råoljekvaliteter som ikke kan fullstendig erstattes av midtøstenske fat på kort sikt.
Hvordan vil høye tankersatser påvirke kinesisk råoljeimportstrategi?
Kinesiske raffinaderier akselererer terminskontrakter med midtøstenske produsenter og reduserer spotkjøp fra US Gulf Coast, strukturelt forkorter gjennomsnittlige transportavstander og reduserer VLCC-utnyttelse på transpacifiske ruter.