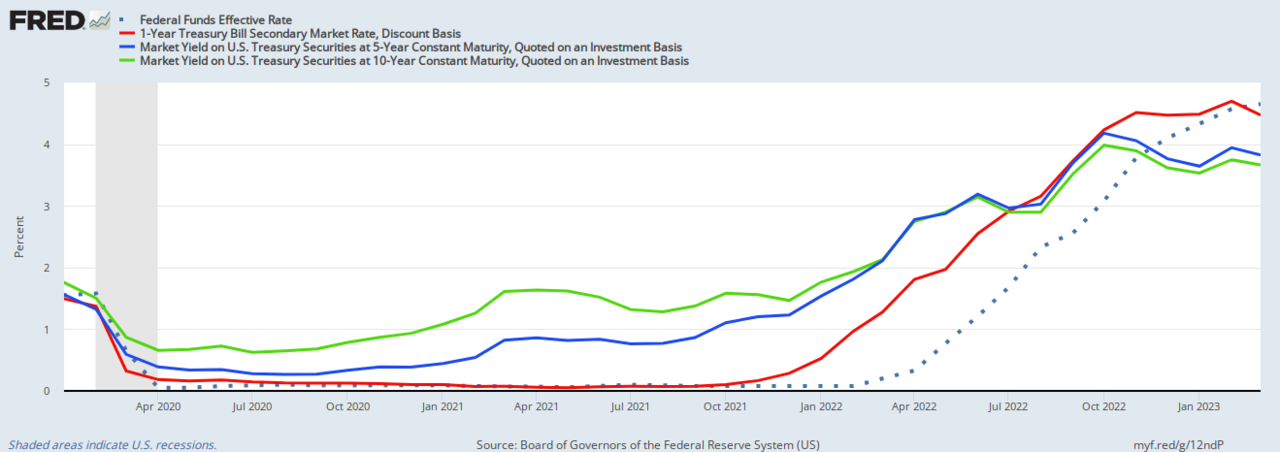
يرشح الرئيس المنتخب ترامب سكوت بيسنت لمنصب وزير الخزانة، وهو يفضل الإكثار من إصدار سندات الخزانة قصيرة الأجل (T-bill) لتمويل العجز، وهي استراتيجية قد تؤدي إلى انحدار منحنى العائد بحدة وتركيز مخاطر إعادة التمويل في 2025. وتُسعر الأسواق حالياً أقساط مدة أعلى مع مطالبة المستثمرين بتعويض عن مخاطر تدوير الديون قصيرة الأجل المرتفعة.
تأثير السوق والسياق العالمي: إعادة تسعير قسط المدة جارية
إن التحول الهيكلي نحو التمويل عبر السندات قصيرة الأجل فقط من شأنه أن يضغط على الطرف القصير من منحنى العائد بينما يدفع عوائد الطرف الطويل للارتفاع مع تبخر المعروض من السندات طويلة الأجل. وقد يتسع فارق 2s10s، الذي أصبح موجباً بالفعل بعد عامين من الانعكاس، ليصل نحو 100 نقطة أساس إذا حافظت حصة السندات قصيرة الأجل من إجمالي الإصدارات على مستوى يتجاوز 25%. وقد أظهرت الحسابات الرسمية الأجنبية — ولا سيما اليابان والصين — تراجعاً في الشهية للسندات ذات الكوبون، مما يضخم مخاطر التقعر للمشترين المحليين.
"تعكس تفضيلات بيسنت للسندات قصيرة الأجل نهج منوشين في 2017 لكن على نطاق أوسع بكثير — 2 تريليون دولار صافي سندات قصيرة سنوياً مقابل 800 مليار دولار آنذاك. ويجب أن يرتفع قسط المدة لتصفية مخاطر المدة عندما يتحول المشتري الهامشي من البنوك المركزية غير الحساسة للسعر إلى مديري الأموال الحقيقيين الحساسين للعائد."
تواجه ميزانيات الوكلاء الرئيسيين ضغوطاً حادة: قدرة استيعاب السندات قصيرة الأجل محدودة، وتتصاعد تقلبات سوق إعادة الشراء (repo) في كل نهاية ربع سنة مع تفعيل قيود نسبة الرافعة المالية. وقد اتسع فرق SOFR-OIS بمقدار 15 نقطة أساس منذ الترشيح، مما يشير إلى ضغوط تمويلية. وتواجه الدول النامية المصدرة للديون المقومة بالدولار مخاطر عدوى — فارتفاع منحنى العائد الأمريكي يرفع معدلات الخصم العالمية ويشدد الأوضاع المالية بشكل غير متناسب على مصدري الأسواق الحدودية.
أبرز ما يجب على مستثمري الدخل الثابت مراقبته
- راقب إعلان الخزانة ربع السنوي لإعادة التمويل في فبراير للحصول على توجيهات نهائية بشأن توزيع الإصدارات بين السندات قصيرة الأجل والكوبون.
- تابع تقديرات قسط المدة لسندات 10 سنوات (نموذج ACM) بحثاً عن حركة مستدامة فوق 50 نقطة أساس كإشارة لانعطاف هيكلي.
- توقع مخاطر ذيل مزادات السندات قصيرة الأجل المرتفعة — نسب تغطية دون 2.5x ستشير إلى تشبع الوكلاء.
- حوط تعرض تقعر الطرف الطويل عبر مقايضات الاستقبال (receiver swaptions)؛ فقد تضخم تدفقات التحوط من جاما تحركات العائد خلال فترات السيولة المنخفضة.
الأسئلة الأكثر تداولاً بين المستثمرين
هل ستؤدي استراتيجية بيسنت للسندات قصيرة الأجل إلى أزمة تمويل في 2025؟
ليس فوراً — يظل الطلب على السندات قصيرة الأجل قوياً من صناديق سوق النقد التي تدير أصولاً بقيمة 6.5 تريليون دولار. ومع ذلك، فإن تركيز 8 تريليونات دولار من السندات قصيرة الأجل المستحقة خلال نافذة 12 شهراً يخلق هشاشة في التدوير إذا انعكست تدفقات الصناديق النقدية أو عطل سقف الدين عملية الإصدار.
كيف يؤثر الإصدار قصير الأجل على تطبيع ميزانية البنك الفيدرالي؟
يتنافس المعروض الكبير من السندات قصيرة الأجل مباشرة مع طلب مرفق إعادة الشراء العكسي لليلة واحدة (ON RRP)، مما قد يستنزف أرصدة إعادة الشراء العكسي أسرع من المتوقع. وهذا يسرع الانتقال إلى نظام الاحتياطيات الشحيحة، مجبراً البنك المركزي على إنهاء التشديد الكمي قبل الموعد المحدد حالياً بمنتصف 2025.