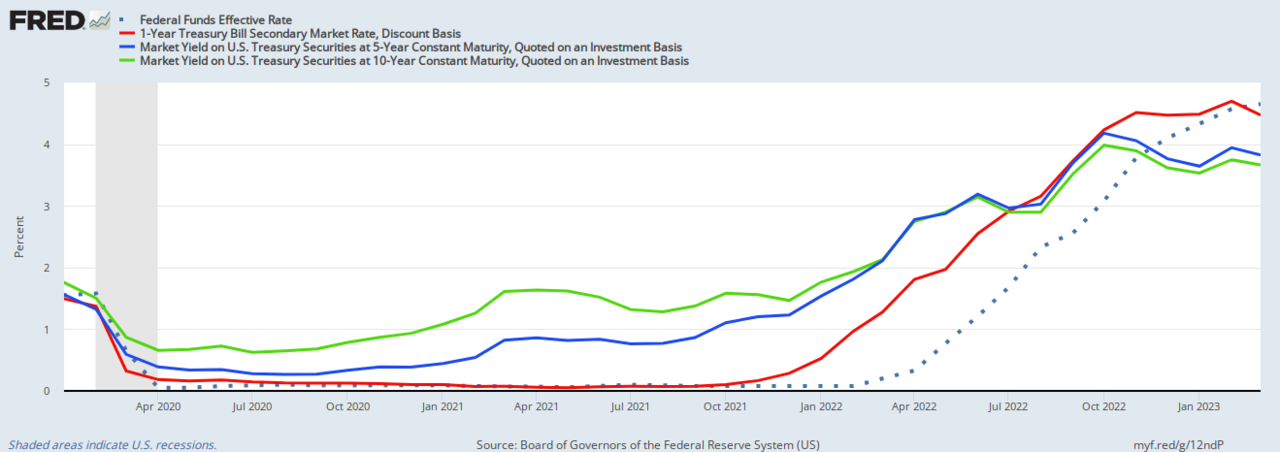
USAs nystemte skatteminister Scott Bessent vil finansiere defisiten med tungt utstedelse av statskasseveksler, en strategi som kan bratte avkastningskurven og konsentrere refinansieringsrisiko i 2025. Markeder priser inn høyere termpremier da investorer krever kompensasjon for økt kortsiktig forfallsrisiko.
Markedsvirkning og global kontekst: Omprising av termpremie pågår
Et strukturelt skifte mot ren vekselbasert finansiering ville komprimere den kortsiktige enden mens langsiktige avkastninger presset opp etterhvert som durationstilbudet forsvinner. 2s10s-spreadet, allerede positivt etter to år med inversjon, kunne utvides mot 100 basispoeng hvis vekselandelen av total utstedelse holdes over 25 %. Utenlandske offentlige kontoer — spesielt Japan og Kina — har vist synkende appetitt på kupongobligasjoner, noe som forsterker konveksitetsrisikoen for inlandske kjøpere.
"Bessents preferanse for vekslere speiler 2017-Mnuchin-manuset men i langt større skala — $2 trillion i netto nye vekslere årlig versus $800 billion da. Termpremien må stige for å rydde durationrisiko når den marginale kjøperen skifter fra prisinsensitive sentralbanker til avkastningssensitive reale investorer."
Primærforhandleres balanseark står under akutt press: vekselabsorpsjonskapasitet er endelig, og repo-markedsvolatilitet spikrer hvert kvartalsslutt da leveranseratiobegrensninger binder. SOFR-OIS-spreadet har utvidet seg 15 basispoeng siden nominasjonen, signaliserer finansieringsstress. Nye markedsstater med dollardenominert gjeld står overfor smitterisiko — en brattere U.S.-kurve løfter globale diskonteringsrenter og strammer finansielle vilkår uproporsjonalt for frontier-utstedere.
Nøkkeltak for renteinvestorer
- Overvåk Skattekammerets kvartalsvise refinansieringskunngjøring i februar for endelig veksel-til-kupong-allokeringsveiledning.
- Følg 10-års termpremieestimat (ACM-modell) for sustinert bevegelse over 50 basispoeng som strukturelt inngangssignal.
- Forvent økt vekselauksjonst hale-risiko — bud-til-dekningsgrad under 2.5x ville indikere forhandlermettelse.
- Sikre langsiktig konveksitetseksponering via mottaker-swaptioner; gamma-dekningsflyter kan forsterke avkastningsbevegelser i lav-likviditetsvinduer.
Vanlige spørsmål
Vil Bessents vekselstrategi utløse finansieringskrise i 2025?
Ikke umiddelbart — etterspørselen etter statskasseveksler forblir robust fra pengefond med $6.5 trillion i forvaltede midler. Likevel skaper konsentrasjonen av $8 trillion i forfallende vekslere innenfor et 12-måneders vindu omsetningsutsatthet hvis pengefondflyter vender eller tak-i-gjeld-standoff forstyrrer utstedelse.
Hvordan påvirker kortsiktig utstedelse Fed-balansenormalisering?
Tung vekseltilbud konkurrerer direkte med ON RRP-fasilitetens etterspørsel, potensielt tømmer reverse repo-saldoer raskere enn projisert. Dette akselererer overgangen til knappe reserveregime, og tvinger Fed til å avslutte kvantitativ straffing tidligere enn nåværende midt-2025-veiledning.