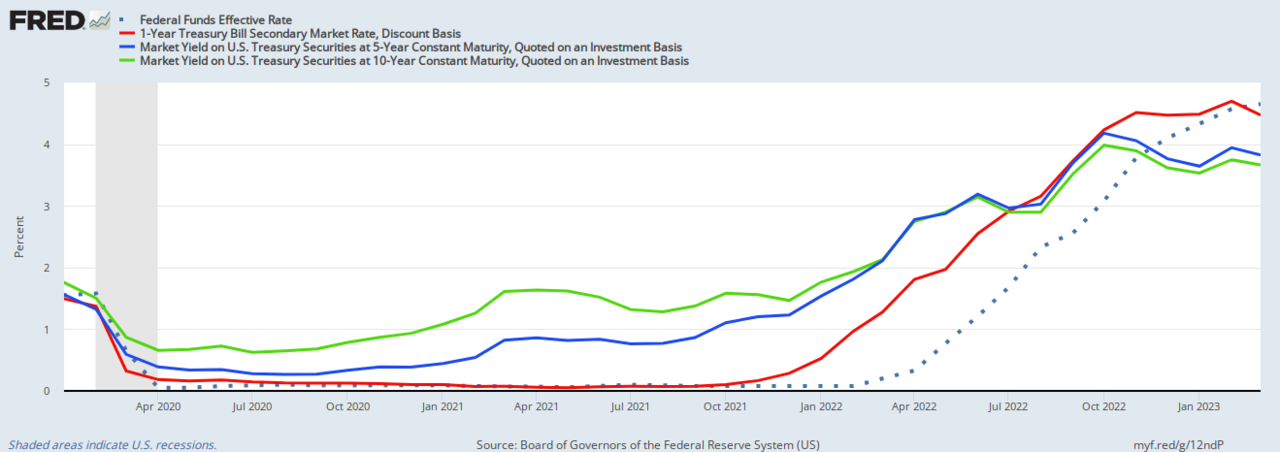
Voorgestelde staatssecretaris Scott Bessent kiest voor massale staatskort obligatie-uitgifte om tekorten te financieren, een strategie die de rendementscurve kan verstijven en herfinancieringsrisico's in 2025 concentreert. Markten prijzen hogere termijnpremieën in naarmate beleggers compensatie eisen voor verhoogde rollover-risico's op korte schuld.
Markteffect & Mondiale Context: Termijnpremie Herwaardering Gaande
Een structurele verschuiving naar uitsluitend kortlopende financiering zou het korte uiteinde comprimeren terwijl lange rendementen omhoog geduwd worden naarmate duur-aanbod verdampt. De 2s10s-spread, al positief na twee jaar inversie, kan wijdlopen naar 100 basispunten als het aandeel staatskort in totale uitgifte boven 25% blijft. Officiële buitenlandse rekeningen — met name Japan en China — tonen afnemende eetlust voor coupon-obligaties, wat de convexiteitsrisico's voor inlandse kopers verergeren.
"Bessents voorkeur voor staatskort spiegelt het Mnuchin-handboek van 2017 maar op veel grotere schaal — $2 triljoen netto nieuwe staatskort per jaar versus $800 miljard toen. De termijnpremie moet stijgen om duurrisico te clearen wanneer de marginale koper verschuift van prijs-ongevoelige centrale banken naar rendementsgevoelige echte geldstromen."
Primaire dealer-balansen staan onder acute druk: de absorptiecapaciteit voor staatskort is finally, en repo-marktschommelingen pieken elk kwartaal-einde naarmate hefboomratio-beperkingen binden. De SOFR-OIS-spread is met 15 basispunten gewijd sinds de nominatie, wat financieringsstress signaleert. Emerging-markets soevereinen met dollardenomineerde schuld lopen aansteckingsrisico — een steilere Amerikaanse curve tillt wereldwijde disconteringssetjes en verscherpt financiële condities disproportioneel voor grensgebiedsuitgevende landen.
Kernpunten Voor Obligatiebeleggers
- Monitor de kwartaalstaatsschuldmededeling van de schatkist in februari voor definitieve verdeling tussen staatskort en coupon-obligaties.
- Volg 10-jaar termijnpremieschattingen (ACM-model) voor duurzame stijging boven 50 basispunten als structureel inslagsignaal.
- Verwacht verhoogde staartrisico's bij staatskortveilingen — bied-tot-dekkingsratio's onder 2,5x zouden dealersaturatie indiceren.
- Dek lange-convexiteitsexposuur af via ontvanger-swaptions; gamma-dekkingsstromen kunnen rendementsbewegingen versterken tijdens lage-liquiditeitsvensters.
Veelgestelde Vragen
Ontketent Bessents Obligatiestrategie Een Financieringscrisis In 2025?
Niet onmiddellijk — de vraag naar staatskort blijft robuust van geldmarktfondsen met $6,5 triljoen aan activa. Echter, concentratie van $8 triljoen in vervallende staatskort binnen een 12-maandsvenster creëert rollover-kwetsbaarheid als geldstroomfondsen omkeren of de schuldenplafond-staking uitgifte verstoren.
Hoe Beïnvloedt Korte-Uitgifte De Balansnormalisatie Van De Fed?
Zware staatskort-aanbod concureert direct met de vraag naar de ON RRP-faciliteit, potentiëel reverse-reposaldi sneller leegloopend dan geprojecteerd. Dit versnelt de overgang naar een schaarse-reserves-regime, wat de Fed dwingt kwantitatieve strakking eerder te beëindigen dan de huidige mid-2025-richtlijn.