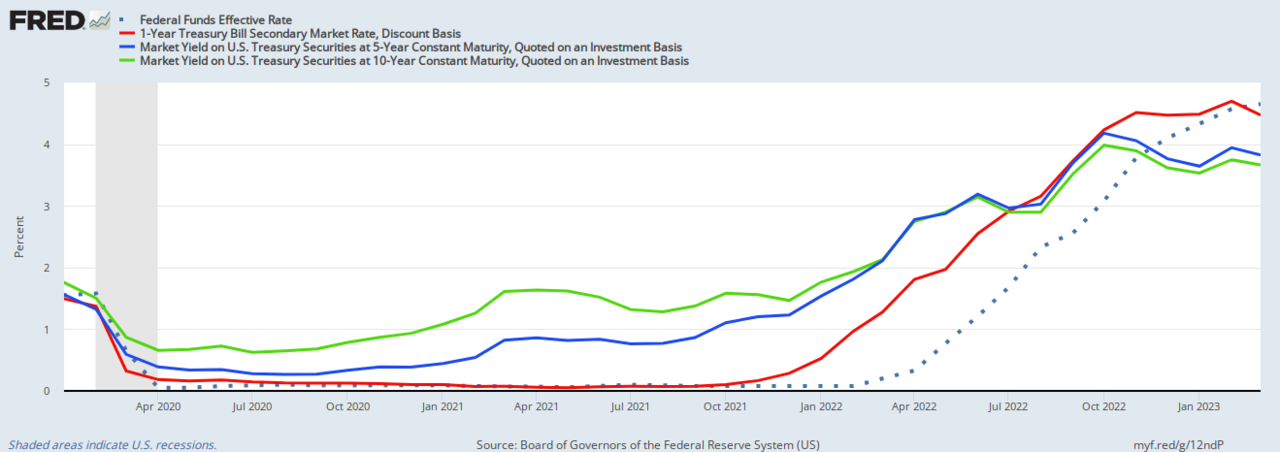
Trumps designerade finansminister Scott Bessent förespråkar massiv utgivning av amerikanska statskort för att finansiera deficiten, en strategi som riskerar att branta ränteskurvan och koncentrera omfinansieringsrisker till 2025. Marknaden prissätter in högre löptidspriser då investerare kräver ersättning för ökad rullning av kortsiktig skuld.
Marknadseffekt & Global Kontext: Löptidspriser Omvärderas
en strukturell skift mot enbart statskortsfinansiering skulle komprimera kortsidan samt tvinga långa räntor uppåt när utbudet av långa löptider försvinner. 2s10s-spreaden, redan positiv efter två års inversione, kan utvidgas mot 100 baspunkter om statskortsandelen av total utgivning håller sig över 25 %. Utländska officiella konton — särskilt Japan och Kina — visar minskad aptit på kupongobligationer, vilket förstärker konvexitetrisken för inhemska köpare.
"Bessents preferens för statskort speglar Mnuchins 2017-strategi men i mycket större skala — 2 000 miljarder dollar i nya statskort per år jämfört med 800 miljarder då. Löptidspriset måste stiga för att avlasta durationrisk när den marginella köparen skifte från prisokänsliga centralbanker till avkastningskänsliga institutionella investerare."
Primärhandlars balansräkningar står under akut press: statskortsabsorptionskapaciteten är begränsad, och repomarknadens volatilitet spikar varje kvartalsslut när hävstängningskrav binder. SOFR-OIS-spreaden har utvidgats 15 baspunkter sedan nomineringen, signalerande finansieringsstress. Nya marknaders suveräner med dollardenominationerad skuld står inför smittorisk — en brantare amerikansk kurva lyfter globala diskonteringssatser och strammar finansiella villkor disproportioneralt för gränsmarknadsutgivare.
Viktiga Slutsatser för Räntefonder och Obligationsinvesteringar
- Övervaka Finansdepartementets kvartalsvisa omfinansieringsmeddelande i februari för definitiv vägledning om fördelning statskort mot kupongobligationer.
- Beakta 10-åriga löptidsprisskattningar (ACM-modell) för beständig rörelse över 50 baspunkter som strukturell vändpunktsignal.
- Förvänta förhöjd statskortsauktionstail-risk — budtäckningskvoter under 2,5x skulle indikera handlare mättnad.
- Absäkra lång konvexitetsexponering via mottagar-swaptioner; gammahägningsflöden kan förstärka räntorörelser under låglikviditetsfönster.
Vanliga Frågor om Bessents Statskortsstrategi
Kan Bessents Statskortsstrategi Utlösa Finanskris 2025?
Inte omedelbart — efterfrågan på statskort förblir robust från pengamarknadsfonder som håller 6 500 miljarder dollar i tillgångar. Men koncentrationen av 8 000 miljarder dollar i förfallande statskort inom ett 12-månadersfönster skapar rullningsutsatthet om pengafondflöden vänder eller takstriden för skulden stör utgivningen.
Hur Påverkar Kortsiktig Utgivning Fed:s Balansräkningssanering?
Tungt statskortsutbud konkurrerar direkt med ON RRP-facilitets efterfrågan, potentiellt dränerar reverse-repo-saldon snabbare än prognostiserat. Detta accelererar övergången till knappt reserver-regim, vilket tvingar Fed att avsluta den kvantitativa stramningen tidigare än nuvarande mitten-2025-vägledning.