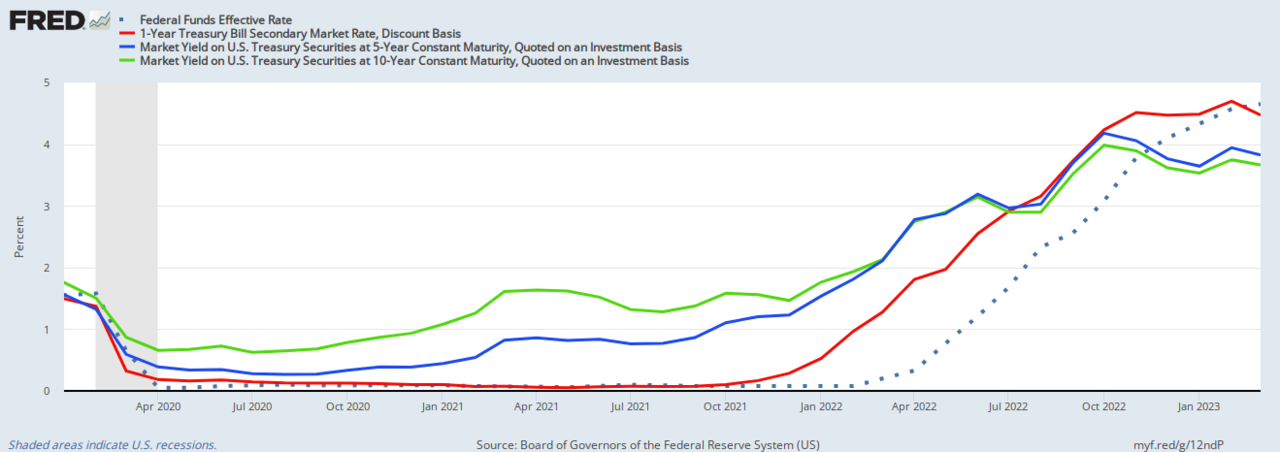
Le candidat de Trump au Trésor, Scott Bessent, privilégie une émission massive de Bons du Trésor pour financer les déficits, une stratégie risquant de pentifier la courbe des taux et de concentrer le risque de refinancement en 2025. Les marchés intègrent des primes de terme plus élevées, les investisseurs exigeant une compensation pour l'exposition accrue au roulement de la dette à court terme.
Impact marché & contexte global : Réévaluation de la prime de terme en cours
Un basculement structurel vers un financement par Bons uniquement comprimerait le court terme tout en propulsant les taux longs vers le haut alors que l'offre de duration s'évapore. L'écart 2s10s, déjà positif après deux ans d'inversion, pourrait s'élargir vers 100 points de base si la part des Bons dans l'émission totale se maintient au-dessus de 25 %. Les comptes officiels étrangers — notamment Japon et Chine — montrent un appétit déclinant pour les titres à coupons, amplifiant le risque de convexité pour les acheteurs domestiques.
« La préférence de Bessent pour les Bons rappelle le manuel de Mnuchin en 2017, mais à une échelle bien supérieure — 2 000 milliards $ de nouveaux Bons nets par an contre 800 milliards $ à l'époque. La prime de terme doit augmenter pour absorber le risque de duration lorsque l'acheteur marginal passe de banques centrales insensibles au prix à des investisseurs institutionnels sensibles au rendement. »
Les bilans des primary dealers font face à une pression aiguë : la capacité d'absorption des Bons est finie, et la volatilité du marché repo grimpe à chaque fin de trimestre quand les contraintes de ratio de levier se resserrent. L'écart SOFR-OIS s'est élargi de 15 points de base depuis la nomination, signalant un stress de financement. Les émetteurs souverains émergents avec dette libellée en dollars font face à un risque de contagion — une courbe US plus pentue relève les taux d'actualisation mondiaux et durcit les conditions financières de façon disproportionnée pour les émetteurs de pays frontières.
Points clés pour investisseurs obligataires
- Surveiller l'annonce de refinancement trimestrielle du Trésor en février pour les allocations définitives Bons/coupons.
- Observer les estimations de prime de terme à 10 ans (modèle ACM) pour un franchissement durable au-dessus de 50 points de base comme signal d'inflexion structurelle.
- Anticiper un risque de queue accru aux adjudications de Bons — des ratios de couverture sous 2,5x indiqueraient une saturation des dealers.
- Couvrir l'exposition à la convexité long terme via des swaptions receveur ; les flux de couverture gamma pourraient amplifier les mouvements de taux lors de fenêtres de faible liquidité.
Questions fréquentes
La stratégie de Bons de Bessent provoquera-t-elle une crise de financement en 2025 ?
Pas immédiatement — la demande de Bons reste robuste grâce aux fonds monétaires détenant 6 500 milliards $ d'actifs. Cependant, la concentration de 8 000 milliards $ de Bons arrivant à échéance sur une fenêtre de 12 mois crée une vulnérabilité de roulement si les flux des fonds monétaires s'inversent ou si le blocage du plafond de la dette perturbe l'émission.
Comment l'émission à court terme affecte-t-elle la normalisation du bilan de la Fed ?
Une offre massive de Bons entre en concurrence directe avec la demande du mécanisme ON RRP, drainant potentiellement les soldes de reverse repo plus vite que prévu. Cela accélère la transition vers un régime de réserves rares, forçant la Fed à mettre fin au resserrement quantitatif plus tôt que la mi-2025 actuellement anticipée.