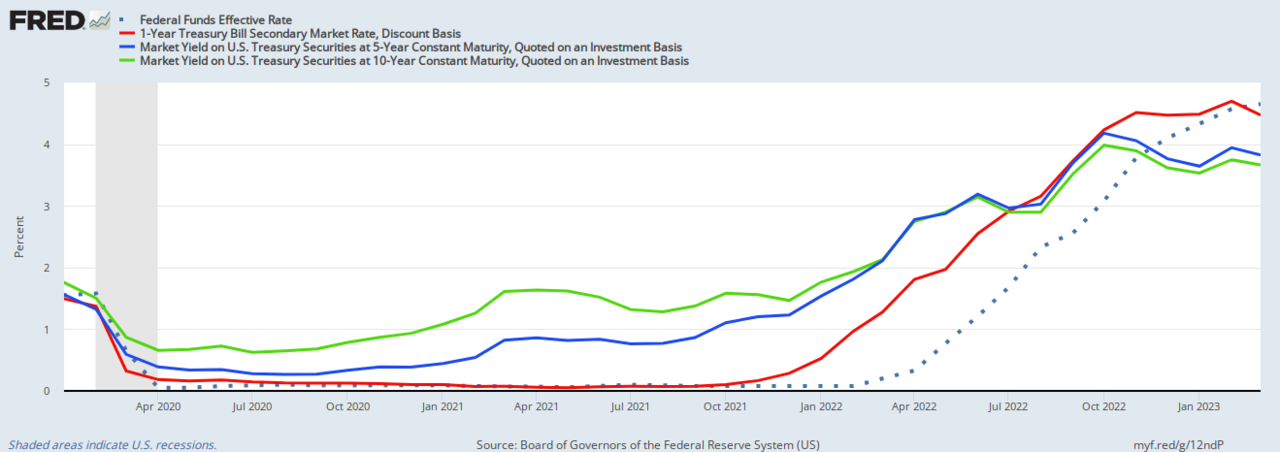
El nominado de Trump para el Tesoro, Scott Bessent, prefiere una emisión masiva de letras del Tesoro para financiar déficits, lo que empinaría la curva de rendimientos y concentraría el riesgo de refinanciación en 2025. Los mercados exigen primas a plazo mayores por la exposición al rollover de deuda a corto plazo.
Impacto en mercados y contexto global: repricing de la prima a plazo en marcha
Un cambio estructural hacia financiación exclusiva con letras comprimiría el tramo corto mientras forzaría al alza los rendimientos a largo plazo al evaporarse la oferta de duration. El spread 2s10s, ya positivo tras dos años de inversión, podría ampliarse hacia 100 puntos básicos si la cuota de letras en la emisión total se mantiene por encima del 25%. Las cuentas oficiales extranjeras —especialmente Japón y China— han mostrado menor apetito por valores cupón, amplificando el riesgo de convexidad para compradores domésticos.
"La preferencia de Bessent por letras replica el manual de Mnuchin de 2017 pero a escala muy superior: 2 billones de dólares en letras netas nuevas anuales frente a 800.000 millones entonces. La prima a plazo debe subir para absorber el riesgo de duration cuando el comprador marginal pasa de bancos centrales insensibles al precio a gestores de real money sensibles al rendimiento."
Los balances de primary dealers enfrentan presión aguda: la capacidad de absorción de letras es finita, y la volatilidad del mercado repo se dispara cada fin de trimestre al activarse las restricciones de leverage ratio. El spread SOFR-OIS se ha ensanchado 15 puntos básicos desde la nominación, señalando estrés de financiación. Los soberanos emergentes con deuda denominada en dólares enfrentan riesgo de contagio —una curva estadounidense más empinada eleva las tasas de descuento globales y endurece las condiciones financieras desproporcionadamente para emisores frontier.
Claves para inversores de renta fija
- Monitorizar el anuncio de refunding trimestral del Tesoro en febrero para guía definitiva sobre asignación letras vs cupón.
- Vigilar las estimaciones de prima a plazo a 10 años (modelo ACM) por movimiento sostenido por encima de 50 puntos básicos como señal de inflexión estructural.
- Esperar riesgo de cola elevado en subastas de letras —ratios bid-to-cover por debajo de 2,5x indicarían saturación de dealers.
- Cubrir exposición a convexidad del tramo largo vía receiver swaptions; flujos de hedging de gamma podrían amplificar movimientos de rendimientos en ventanas de baja liquidez.
Preguntas frecuentes
¿Provocará la estrategia de letras de Bessent una crisis de financiación en 2025?
No de forma inmediata —la demanda de letras sigue robusta desde fondos del mercado monetario con 6,5 billones de dólares en activos. Sin embargo, la concentración de 8 billones en letras que vencen en una ventana de 12 meses crea vulnerabilidad de rollover si se revierten flujos de money funds o el enfrentamiento por el techo de deuda interrumpe la emisión.
¿Cómo afecta la emisión a corto plazo a la normalización del balance de la Fed?
Una oferta abundante de letras compite directamente con la demanda de la facilidad ON RRP, drenando potencialmente saldos de reverse repo más rápido de lo proyectado. Esto acelera la transición al régimen de reservas escasas, forzando a la Fed a terminar el quantitative tightening antes de la guía actual de mediados de 2025.