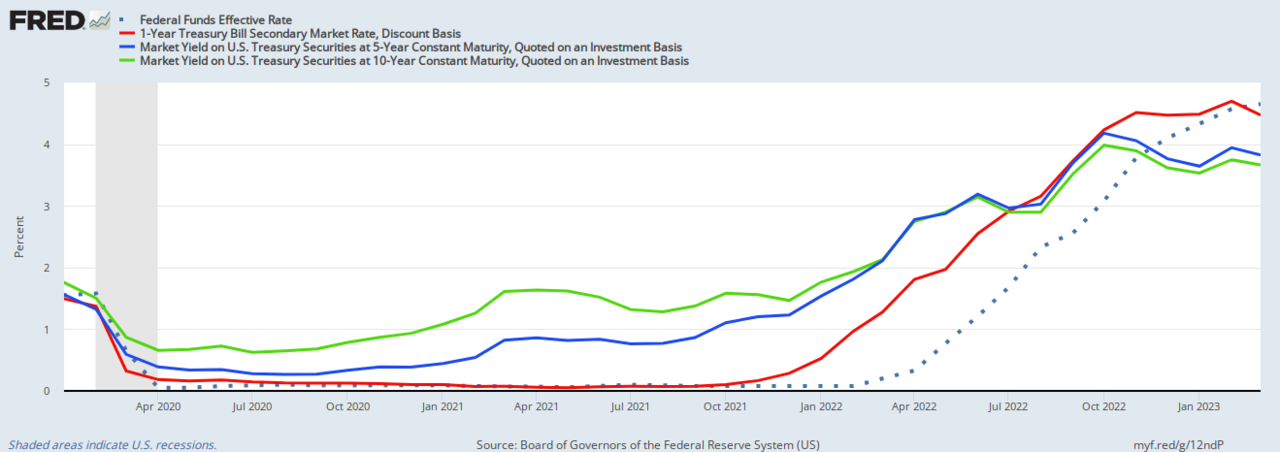
Trumps designierter Finanzminister Scott Bessent setzt auf massive T-Bill-Emissionen zur Defizitfinanzierung – eine Strategie, die die US-Renditekurve steilen und das Refinanzierungsrisiko 2025 bündeln könnte. Märkte preisen höhere Laufzeitprämien ein, da Anleger Ausgleich für steigendes Roll-over-Risiko bei Kurzfristschulden fordern.
Markteinfluss & Globaler Kontext: Laufzeitprämien-Neubewertung läuft an
Ein struktureller Wandel hin zu reiner Bill-Finanzierung würde das kurze Ende komprimieren und lange Renditen nach oben treiben, da Duration-Angebot versiegt. Der 2s10s-Spread, bereits positiv nach zwei Jahren Inversion, könnte auf 100 Basispunkte ausweiten, wenn der T-Bill-Anteil der Gesamtemission dauerhaft über 25 % bleibt. Ausländische Staatsfonds – besonders Japan und China – zeigen sinkende Nachfrage nach Kuponanleihen, was das Konvexitätsrisiko für inländische Käufer verstärkt.
»Bessents Bill-Präferenz spiegelt das Mnuchin-Playbook von 2017 wider, doch in weit größerem Maßstab – 2 Billionen $ netto neue Bills jährlich gegenüber 800 Mrd. $ damals. Die Laufzeitprämie muss steigen, um Duration-Risiko abzubauen, wenn der marginale Käufer von preisunempfindlichen Notenbanken zu renditesensiblen Real-Money-Investoren wechselt.«
Bilanzen der Primary Dealer stehen unter akutem Druck: Die Aufnahmekapazität für Bills ist begrenzt, und Repo-Marktvolatilität steigt jedes Quartalsende, wenn Leverage-Ratio-Vorgaben binden. Der SOFR-OIS-Spread hat sich seit der Nominierung um 15 Basispunkte ausgeweitet und signalisiert Finanzierungsstress. Schwellenländer-Sovereigns mit dollargestandenen Schulden tragen Ansteckungsrisiko – eine steilere US-Kurve hebt globale Diskontierungssätze an und verschärft Finanzierungsbedingungen überproportional für Frontier-Emittenten.
Kernpunkte für Rentenanleger
- Prüfen Sie die vierteljährliche Refunding-Ankündigung des Treasury im Februar auf definitive Bill-zu-Kupon-Allokation.
- Beobachten Sie 10-Jahres-Laufzeitprämie-Schätzungen (ACM-Modell) auf nachhaltigen Anstieg über 50 Basispunkte als strukturelles Wendesignal.
- Erwarten Sie erhöhtes Tail-Risk bei Bill-Auktionen – Bid-to-Cover unter 2,5x signalisiert Dealer-Sättigung.
- Absichern Sie langfristige Konvexitäts-Exposure via Receiver-Swaptions; Gamma-Hedging-Flüsse können Renditebewegungen in illiquiden Phasen verstärken.
Häufige Fragen
Löst Bessents Bill-Strategie 2025 eine Finanzierungskrise aus?
Nicht unmittelbar – die T-Bill-Nachfrage bleibt robust dank Geldmarktfonds mit $6.5 trillion Vermögen. Doch die Konzentration von $8 trillion fälliger Bills in einem 12-Monats-Fenster schafft Rollover-Verwundbarkeit, falls Geldmarktfonds-Abflüsse einsetzen oder der Schuldenstreit die Emission stört.
Wie wirkt sich Kurzfristemission auf die Bilanznormalisierung der Fed aus?
Hohe Bill-Angebote konkurrieren direkt mit der ON-RRP-Fazilität und könnten Reverse-Repo-Bestände schneller abbauen als prognostiziert. Dies beschleunigt den Übergang zum knappen-Reserven-Regime und zwingt die Fed, das Quantitative Straffen früher zu beenden als die aktuelle Mitte-2025-Prognose.