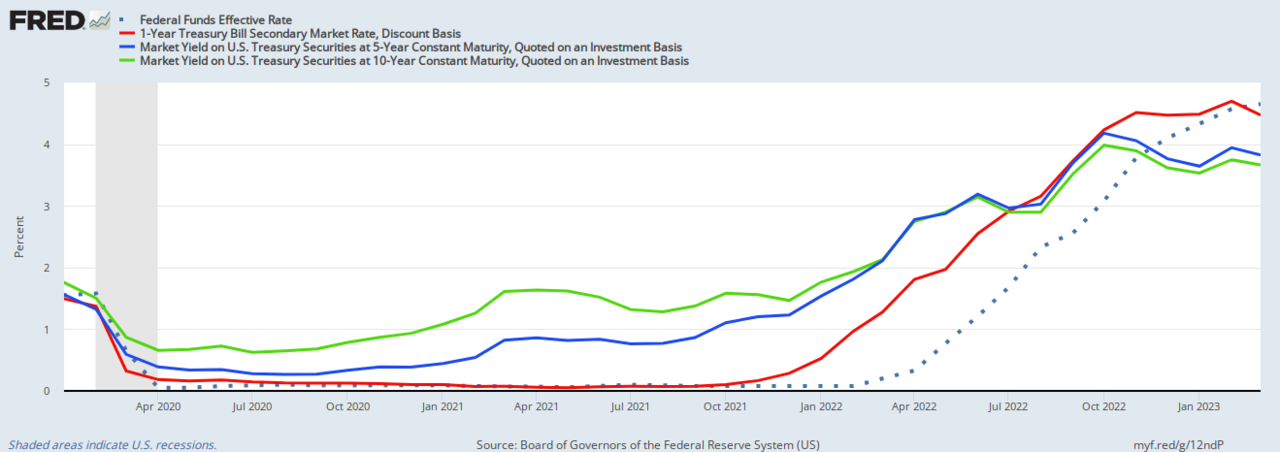
O indicado de Trump para o Tesouro dos EUA, Scott Bessent, privilegia emissão massiva de T-bills para financiar déficits, estratégia que pode inclinar a curva de juros e concentrar risco de rolagem em 2025. Mercados precificam prêmio de prazo maior ante demanda por compensação na dívida de curto prazo.
Impacto no Mercado e Contexto Global: Reprecificação do Prêmio de Prazo em Curso
Uma mudança estrutural para financiamento apenas via bills comprimiria a ponta curta enquanto forçaria yields longos para cima com a evaporação da oferta de duration. O spread 2s10s, já positivo após dois anos de inversão, poderia alargar para 100 pontos-base se a participação de T-bills na emissão total sustentar acima de 25%. Contas oficiais estrangeiras — particularmente Japão e China — mostram apetite decrescente por títulos com cupom, amplificando o risco de convexidade para compradores domésticos.
"A preferência de Bessent por bills espelha o manual de Mnuchin em 2017, mas em escala muito maior — US$ 2 trilhões em novos bills líquidos anuais versus US$ 800 bilhões naquela época. O prêmio de prazo deve subir para absorver risco de duration quando o comprador marginal muda de bancos centrais insensíveis a preço para real money sensível a yield."
Balanços de primary dealers enfrentam pressão aguda: capacidade de absorção de bills é finita, e a volatilidade no mercado de repo dispara a cada fim de trimestre conforme restrições de alavancagem se apertam. O spread SOFR-OIS alargou 15 pontos-base desde a nomeação, sinalizando estresse de funding. Soberanos de mercados emergentes com dívida denominada em dólar enfrentam risco de contágio — uma curva dos EUA mais íngreme eleva taxas de desconto globais e aperta condições financeiras desproporcionalmente para emissores de fronteira.
Principais Conclusões para Investidores de Renda Fixa
- Monitorar o anúncio de refunding trimestral do Tesouro em fevereiro para orientação definitiva sobre alocação bill-versus-cupom.
- Acompanhar estimativas de prêmio de prazo de 10 anos (modelo ACM) para movimento sustentado acima de 50 pontos-base como sinal de inflexão estrutural.
- Esperar risco de cauda elevado em leilões de bills — bid-to-cover abaixo de 2,5x indicaria saturação de dealers.
- Proteção de exposição à convexidade da ponta longa via receiver swaptions; fluxos de hedge de gama podem amplificar movimentos de yield em janelas de baixa liquidez.
Perguntas Frequentes
A estratégia de Bills de Bessent vai desencadear crise de funding em 2025?
Não imediatamente — demanda por T-bills permanece robusta vinda de money market funds com US$ 6,5 trilhões em ativos. Contudo, concentração de US$ 8 trilhões em bills vencendo em janela de 12 meses cria vulnerabilidade de rolagem se fluxos de money funds revertem ou impasse do teto da dívida atrapalha emissão.
Como emissão de curto prazo afeta normalização do balanço do Fed?
Oferta pesada de bills compete diretamente com demanda da facilidade ON RRP, potencialmente drenando saldos de reverse repo mais rápido que o projetado. Isso acelera transição para regime de reservas escassas, forçando o Fed a encerrar quantitative tightening antes da orientação atual de meados de 2025.