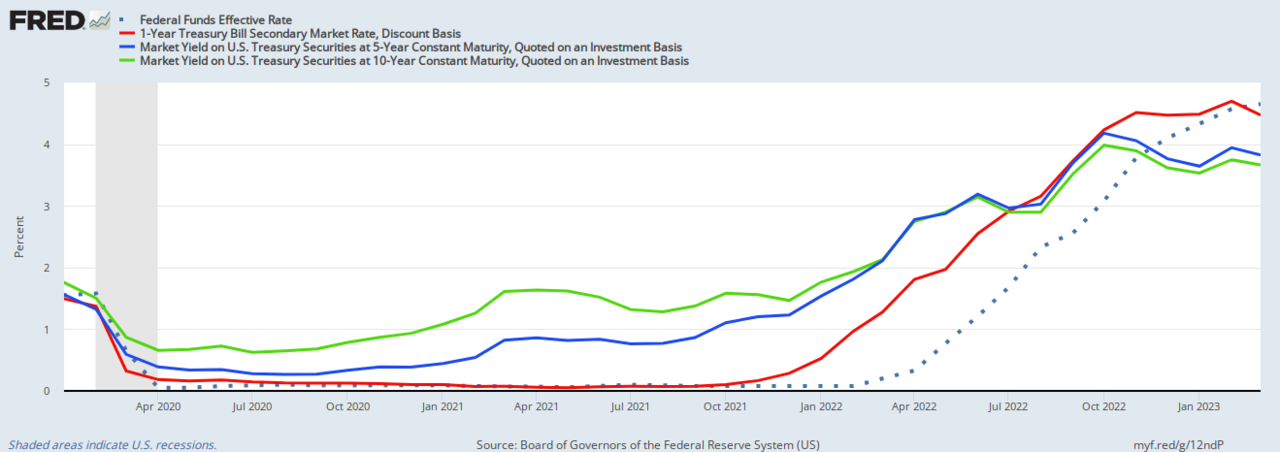
トランプ次期大統領が指名したベッセント財務長官候補は、財政赤字賄うためT-Bill大量発行を志向。この戦略はイールドカーブのスティープ化を招き、2025年にリファイナンスリスクを集中させる恐れ。投資家が短期債ロールオーバーリスクへの補償を要求し、タームプレミアム上昇を織り込み中。
市場インパクトとグローバル文脈:タームプレミアム再評価が進行中
Billのみの資金調達への構造的シフトは、フロントエンドを圧迫しながらデュレーション供給が蒸発することで長期ゾーンの利回りを押し上げる。2s10sスプレッドは2年間の逆イールド解消後すでにプラス圏だが、T-Bill発行比率が総発行の25%超で持続すれば100bpまで拡大する可能性。海外公的セクター、特に日本と中国のクーポン債への食指が衰えており、国内実需筋への凸性リスクが増幅されている。
「ベッセント氏のBill志向は2017年ムニューシン戦略の焼き直しだが、規模が桁違いだ。年間純増2兆ドルのBill対8000億ドル当時。限界買い手が価格非感応の中銀から利回り感応の実需筋へ移行すれば、デュレーションリスクを吸収するためタームプレミアム上昇は不可避だ」
プライマリーディーラーのバランスシートは急性の圧力に直面:Bill吸収力には限りがあり、レバレッジ比率規制が拘束する四半期末ごとにレポ市場のボラティリティが急騰。SOFR-OISスプレッドは指名以降15bp拡大し、資金調達ストレスを示唆。ドル建て債務を抱える新興市場ソブリンは伝染リスクに晒される。米国金利曲線の急勾配化はグローバル割引率を押し上げ、フロンティア発行体に不均衡に金融引き締めをもたらす。
債券投資家向けキーポイント
- 注視 2月四半期リファンディング発表でのBill対クーポン配分ガイダンスを確認。
- 監視 10年タームプレミアム推計(ACMモデル)が50bp超で持続すれば構造的転換シグナル。
- 予期 Bill入札テールリスクの顕在化。応募倍率2.5倍割れならディーラー飽和の兆候。
- ヘッジ 長期ゾーン凸性エクスポージャーをレシーバースワップションで防御。低流動性時間帯のガンマヘッジフローが利回り変動を増幅する可能性。
よくある質問
ベッセント氏のBill戦略は2025年に資金調達危機を招くか?
即座には起きない。マネーマーケットファンドが6.5兆ドルの資産を保有しT-Bill需要は堅調。しかし、12ヶ月窓に8兆ドルのBill償還が集中しており、マネーファンド資金流出反転や債務上限対立で発行が滞ればロールオーバー脆弱性が顕在化する。
短期発行増はFRBバランスシート正常化にどう影響するか?
大量Bill供給がON RRPファシリティ需要と直接競合し、リバースレポ残高を予想以上に早期枯渇させる可能性。これにより準備預金不足レジムへの移行が加速し、FRBは現行の中期2025年ガイダンスより早くQT終了を迫られる。