Public Accounts Committee varnar för att den brittiska regeringens 44,9 % andel i kärnkraftverket Sizewell C utsätter skattebetalare för nästan £22 mrd i potentiella kostnadsöverskridanden vid byggnation och drift, medan privata investerare står för ett takat ansvar på £30 m.
Viktiga Punkter
- PAC varnar att Sizewell C-kostnader kan nå £48 mrd; skattebetalare står för £21,8 mrd i potentiella överskridanden (£9,8 mrd bygg + £12 mrd drift).
- Regeringen håller 44,9 % efter utköp av CGN; privata investerares ytterligare ansvar takas till £30 m.
- Hinkley Point C-precedens: kostnaderna fördubblades och schemat sköt 7+ år; Sizewell C prognostiseras färdig 2039–2043.
- Regeringen hävdar £2 mrd/år i systembesparingar vid drift; kritiker menar avsteg billigare än 60-årig räkningsskyldighet.
- Regeringen måste lämna kostnadsscenarianalys inom 3 månader och halvårsrapporter.
Kort Sammanfattning: Underrättelsebrief
Asymmetrisk riskfördelning drar parlamentarisk fördömelse
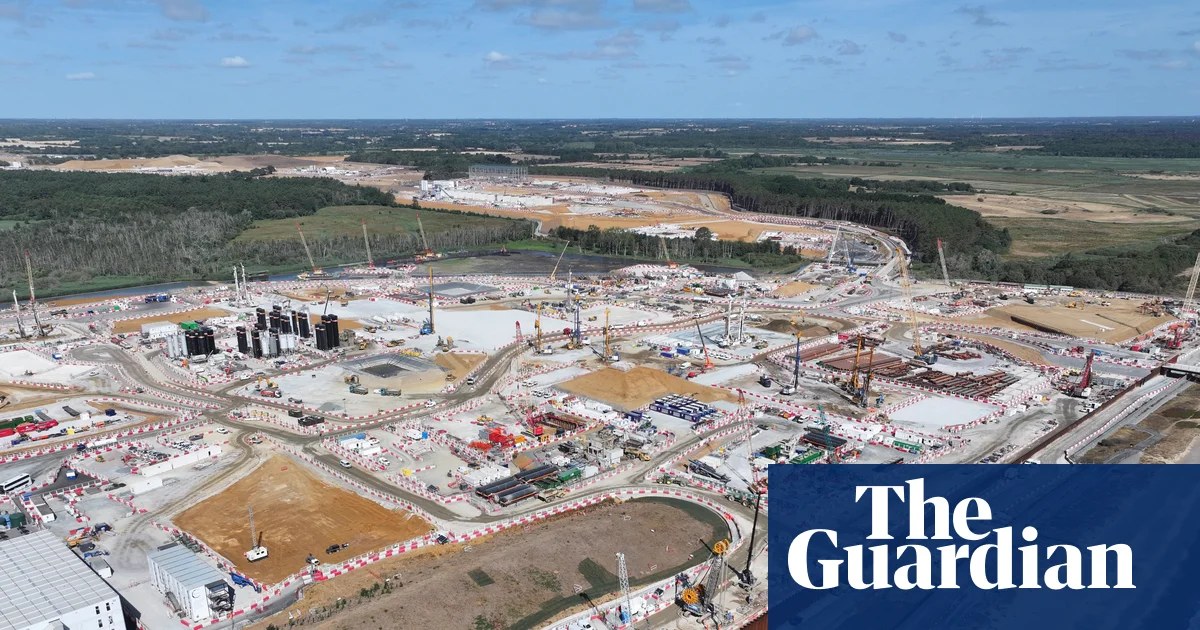
Ledamöter i Public Accounts Committee (PAC) har gett ett skarpt avgörande om finansieringsstrukturen för Sizewell C, det planerade 3,2 GW kärnkraftverket i Suffolk som avser att replikera Hinkley Point C-designen. Kommittén beräknar totala kostnader mellan £40,5 mrd och £47,7 mrd, med byggnadsläggning mellan 2039 och 2043.
Enligt nuvarande ägarfördelning håller den brittiska staten 44,9 %, det franska statsägda EDF 12,5 %, Centrica 15 %, Kanadas La Caisse 20 % och Amber Infrastructure 7,6 %. Statens andel ökade efter att den köpte ut China General Nuclear (CGN) av nationella säkerhetsskäl, vilket lämnar allmänna kassan som dominerande ägare.
Avgörande är att PAC pekar på att medan skattebetalare och konsumenter står för öppet ansvar för överskridanden – uppskattade till £9,8 mrd före 2040 och ytterligare £12 mrd under vergets 60-åriga drifttid – är de privata investerarnas ytterligare exponering kontraktsmässigt takad till bara £30 m.
Hinkley Point C-precedens och RAB-modellen
Kritiken speglar långvariga bekymmer över den reglerade tillgångsbasmodellen (RAB) och Contract for Difference (CfD)-mekanismer som används för ny kärnkraft. Hinkley Point C, referensprojektet, har sett kostnader svälla till £34–35 mrd från en initial uppskattning på £18 mrd, med fördröjd färdigställning till 2029–2031. Sizewell C var tänkt att gynnas av "first-of-a-kind" inlärningseffekter, men PAC finner risköverföringen till statsbalansräkningen "extraordinär".
Sir Geoffrey Clifton-Brown, PAC-ordförande, uttalade: "Den höga risknivå som skattebetalare och konsumenter bär för byggnaden av Sizewell C är extraordinär. Privata investerare ser ut att få betydande avkastning på sina investeringar, medan kunder sannolikt hamnar med högre elräkningar."
Regeringens försvar och branschens motargument
Regeringen avvisade PAC:s framställning och hävdade att rapporten "ignorerar helt att investerare incitivas att slutföra byggnaden så billigt och snabbt som möjligt" genom avtalets villkor. En talesperson påstod operationella besparingar på £2 mrd per år över hela energisystemet och hänvisade till 2 000 arbetare på plats som bevis på framsteg.
Nuclear Industry Association (NIA) stödde projektet, där vd Tom Greatrex betonade "ren, tillförlitlig och ständigt tillgänglig kraft" som kan kompensera nätbalanseringkostnader – för närvarande £2,8 mrd hittills i år för avreglering och gasreserv.
Kritiker uppmanar till avsteg och modellreform
Alison Downes från Stop Sizewell C och prof Steve Thomas från Greenwich Business School, som gav gemensamt vittnesmål till kommittén, hävdade att avstegskostnader idag skulle vara "lägre än kostnaden för att betala uppblåsta elräkningar under 60 år flertalet gånger". De krävde att regeringen utesluter denna finansieringsmodell för framtida kärnkraftsprojekt, kallande det "en gratisbiljett för investerare och ekonomisk smärta för hushåll".
Efterlevnadstidslinjer och kommande beslut
PAC har ställt två konkreta krav: regeringen måste publicera scenarianalysen som ligger till grund för kostnadsuppskattningarna inom tre månader, och leverera framstegsuppdateringar var sjätte månad. Dessa rapporteringskrav syftar till att införa disciplin i ett projekt vars slutliga kostnad och tidplan förblir mycket osäkra, med ett färdigställningsfönster 2039–2043 som sträcker sig över en hel valperiod.