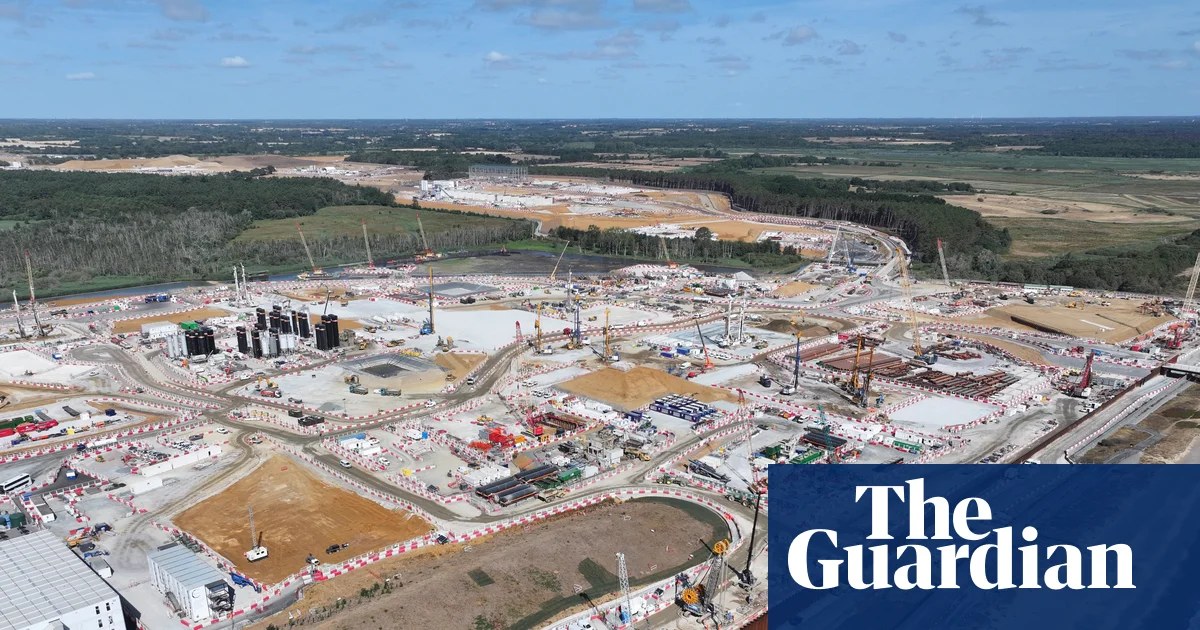
Le Public Accounts Committee (PAC) avertit que la participation de 44,9 % de l'État britannique dans la centrale nucléaire de Sizewell C expose les contribuables à près de 22 milliards de livres de dépassements de coûts potentiels en construction et exploitation, alors que la responsabilité des investisseurs privés est plafonnée à 30 millions de livres.
Points Clés
- Le PAC avertit que Sizewell C pourrait coûter 48 milliards ; les contribuables sont responsables de 21,8 milliards de dépassements potentiels (9,8 milliards construction + 12 milliards exploitation).
- L'État détient 44,9 % après le rachat de CGN ; la responsabilité additionnelle des investisseurs privés est plafonnée à 30 millions.
- Précédent Hinkley Point C : coûts doublés et retard de 7+ ans ; Sizewell C vise une achèvement 2039-2043.
- Le gouvernement revendique 2 milliards/an d'économies système ; les critiques estiment l'abandon moins coûteux que 60 ans de factures gonflées.
- Le gouvernement doit livrer l'analyse de scénarios sous 3 mois et des rapports semestriels d'avancement.
Synthèse Exécutive d'Intelligence
Une allocation asymétrique des risques qui vaut une condamnation parlementaire
Les députés du Public Accounts Committee (PAC) ont rendu un verdict sans appel sur la structure de financement de Sizewell C, la centrale nucléaire de 3,2 GW prévue dans le Suffolk pour répliquer le design de Hinkley Point C. Le comité projette un coût total entre 40,5 et 47,7 milliards de livres, avec une achèvement des travaux entre 2039 et 2043.
Dans l'actionnariat actuel, l'État britannique détient 44,9 %, le français EDF conserve 12,5 %, Centrica 15 %, le canadien La Caisse 20 % et Amber Infrastructure 7,6 %. La part de l'État a gonflé après le rachat de la participation de China General Nuclear (CGN) pour motifs de sécurité nationale, faisant du Trésor public l'actionnaire majoritaire.
Crucialement, le PAC a souligné que, tandis que contribuables et consommateurs font face à une responsabilité illimitée pour les dépassements — estimés à 9,8 milliards avant 2040 et 12 milliards supplémentaires sur les 60 ans d'exploitation —, l'exposition additionnelle des investisseurs privés est contractuellement plafonnée à seulement 30 millions de livres.
Le précédent de Hinkley Point C et le modèle RAB
La critique fait écho aux inquiétudes de longue date sur le modèle Regulated Asset Base (RAB) et les mécanismes Contract for Difference (CfD) utilisés pour le nouveau nucléaire. Hinkley Point C, le projet de référence, a vu ses coûts enfler à 34-35 milliards depuis une estimation initiale de 18 milliards, avec une mise en service retardée à 2029-2031. Sizewell C devait bénéficier des effets d'apprentissage « first-of-a-kind », mais le PAC juge le transfert de risque au bilan public « extraordinaire ».
Sir Geoffrey Clifton-Brown, président du PAC, a déclaré : « Le niveau élevé de risque supporté par les contribuables et les consommateurs pour la construction de Sizewell C est extraordinaire. Les investisseurs privés s'orientent vers des rendements significatifs, tandis que les clients risquent de se retrouver avec des factures d'énergie plus lourdes ».
La défense du gouvernement et les contre-arguments de la filière
Le gouvernement a rejeté le cadrage du PAC, arguant que le rapport « ignore complètement que les investisseurs sont incités à achever la construction le plus vite et le moins cher possible » par les termes de l'accord. Un porte-parole a revendiqué 2 milliards d'économies annuelles sur le système énergétique et cité les 2 000 ouvriers actuellement sur site comme preuve d'avancement.
La Nuclear Industry Association (NIA) a soutenu le projet, son CEO Tom Greatrex insistant sur une énergie « propre, fiable et constamment disponible » qui pourrait compenser les coûts d'équilibrage du réseau — actuellement 2,8 milliards cette année pour curtailment et backup gaz —.
Les critiques réclament l'abandon et la réforme du modèle
Alison Downes de Stop Sizewell C et le Pr Steve Thomas de la Greenwich Business School, qui ont témoigné conjointement devant le comité, ont argué que les coûts d'abandon aujourd'hui seraient « inférieurs au coût de payer des factures d'énergie gonflées pendant 60 ans maintes fois ». Ils ont appelé le gouvernement à exclure ce modèle de financement pour les futurs projets nucléaires, le qualifiant de « cadeau pour les investisseurs et douleur financière pour les ménages ».
Échéances de conformité et prochaines décisions
Le PAC a imposé deux livrables concrets : le gouvernement doit publier l'analyse de scénarios sous-tendant ses estimations de coûts sous trois mois, et fournir des mises à jour d'avancement tous les six mois. Ces obligations de reporting visent à imposer de la discipline à un projet dont le coût final et le calendrier restent hautement incertains, la fenêtre 2039-2043 couvrant une législature complète.