El Comité de Cuentas Públicas ha advertido de que la participación del 44,9% del Gobierno británico en la central nuclear de Sizewell C expone a los contribuyentes a casi 22.000 millones de libras en posibles sobrecostes de construcción y operación, mientras que la responsabilidad de los inversores privados se limita a 30 millones de libras.
Puntos Clave
- El PAC advierte que Sizewell C podría costar 48.000 millones; los contribuyentes asumen 21.800 millones en sobrecostes potenciales (9.800 millones construcción + 12.000 millones operación).
- El Gobierno posee el 44,9% tras recomprar a CGN; la responsabilidad adicional de los inversores privados se limita a 30 millones.
- Precedente de Hinkley Point C: costes duplicados y retraso de 7+ años; Sizewell C proyecta finalización 2039-2043.
- El Gobierno reclama 2.000 millones/año de ahorro sistémico; críticos dicen que abandonar es más barato que 60 años de facturas infladas.
- El Gobierno debe entregar análisis de escenarios en 3 meses e informes semestrales de progreso.
Resumen Ejecutivo de Inteligencia
Una asignación asimétrica de riesgos que merece la condena parlamentaria
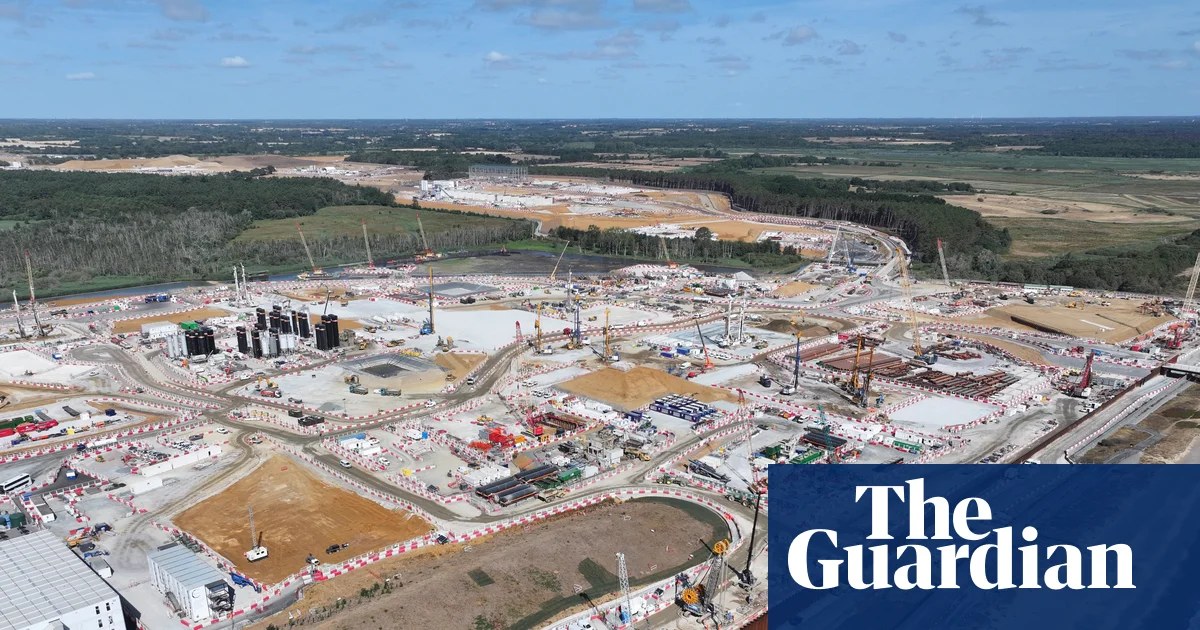
Los diputados del Comité de Cuentas Públicas (PAC) han dictado un veredicto demoledor sobre la estructura de financiación de Sizewell C, la central nuclear de 3,2 GW proyectada en Suffolk para replicar el diseño de Hinkley Point C. El comité estima un coste total entre 40.500 y 47.700 millones de libras, con la finalización de las obras prevista entre 2039 y 2043.
Bajo la actual estructura accionarial, el Gobierno británico posee el 44,9%, la francesa EDF retiene el 12,5%, Centrica el 15%, la canadiense La Caisse el 20% y Amber Infrastructure el 7,6%. La participación estatal se disparó tras la compra de la participación de China General Nuclear (CGN) por motivos de seguridad nacional, dejando al erario público como accionista mayoritario.
Crucialmente, el PAC ha subrayado que, mientras contribuyentes y consumidores afrontan una responsabilidad ilimitada por sobrecostes —estimada en 9.800 millones antes de 2040 y otros 12.000 millones durante los 60 años de vida operativa—, la exposición adicional de los inversores privados está contractualmente limitada a apenas 30 millones de libras.
El precedente de Hinkley Point C y el modelo RAB
La crítica hace eco de las viejas preocupaciones sobre el modelo de Base de Activos Regulada (RAB) y los mecanismos de Contrato por Diferencia (CfD) utilizados para la nueva nuclear. Hinkley Point C, el proyecto de referencia, ha visto sus costes hincharse hasta 34.000-35.000 millones desde una estimación inicial de 18.000 millones, con la finalización retrasada a 2029-2031. Sizewell C debía beneficiarse de las curvas de aprendizaje de 'primera de su clase', pero el PAC considera la transferencia de riesgo al balance público 'extraordinaria'.
Sir Geoffrey Clifton-Brown, presidente del PAC, declaró: 'El alto nivel de riesgo asumido por contribuyentes y consumidores para la construcción de Sizewell C es extraordinario. Los inversores privados parecen encaminados a obtener rentabilidades significativas, mientras que los clientes probablemente se verán lastrados con facturas energéticas más altas'.
La defensa del Gobierno y los contraargumentos del sector
El Gobierno ha rechazado el enfoque del PAC, argumentando que el informe 'ignora por completo que los inversores están incentivados para completar la construcción lo más barato y rápido posible' mediante los términos del acuerdo. Un portavoz reivindicó ahorros operativos de 2.000 millones anuales en el sistema eléctrico y citó los 2.000 trabajadores actualmente en obra como prueba de avance.
La Nuclear Industry Association (NIA) respaldó el proyecto, con su CEO, Tom Greatrex, enfatizando una energía 'limpia, fiable y constantemente disponible' que podría compensar los costes de balanceo de la red —actualmente 2.800 millones de libras en lo que va de año por curtailment y respaldo de gas—.
Críticos piden el abandono y la reforma del modelo
Alison Downes, de Stop Sizewell C, y el profesor Steve Thomas, de la Greenwich Business School, que comparecieron conjuntamente ante el comité, argumentaron que los costes de abandono hoy serían 'inferiores al coste de pagar facturas energéticas infladas durante 60 años múltiples veces'. Instaron al Gobierno a descartar este modelo de financiación para futuros proyectos nucleares, calificándolo de 'viaje gratis para inversores y dolor financiero para los hogares'.
Plazos de cumplimiento y próximas decisiones
El PAC ha exigido dos entregables concretos: el Gobierno debe publicar el análisis de escenarios que sustenta sus estimaciones de coste en tres meses, y proporcionar actualizaciones de progreso cada seis meses. Estos requisitos de reporte buscan imponer disciplina a un proyecto cuyo coste final y calendario siguen siendo altamente inciertos, con una ventana de finalización 2039-2043 que abarca un ciclo parlamentario completo.